Analys: Evolution Q3ʼ26 – Händelselöst var precis vad Evo behövde
Börs & bolag Lägg till oss som favoritkälla på Google
Evolution rapporterade för Q3ʼ26 den 23 oktober. Aktien handlades initialt ner men vände sedan upp och steg drygt 3 % under rapportdagen. Efter fyra kvartal i rad med krympande omsättning växer bolaget igen och alla regioner växer q-o-q. Den justerade lönsamheten var marginellt bättre än väntat, men kostnaderna växer snabbare än intäkterna och det är återköpen som lyfter vinsten per aktie. Vår bedömning är att Evolution har vaknat. Samtidigt gör spelförbudet i Brasilien att Q4 blir allt annat än händelselöst.
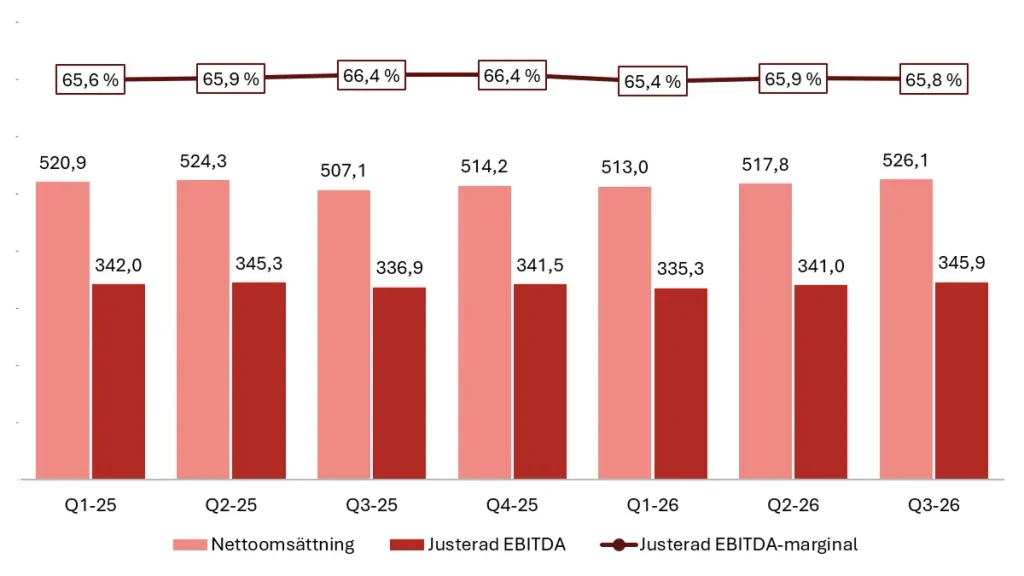
Omsättningen ökade 3,7 % till 526,1 MEUR (507,1). Justerad EBITDA blev 345,9 MEUR (336,9), något över förväntan, med en marginal på 65,8 % (66,4). Rapporterad EBITDA blev 333,8 MEUR, belastad av engångskostnader på 12,1 MEUR för förlikningen med UK Gambling Commission och det avbrutna Galaxy Gaming-förvärvet. Vinsten per aktie efter utspädning ökade 3,2 % till 1,29 EUR (1,25), trots att nettoresultatet minskade. Där är det återköpen som har gjort jobbet.
Vd Martin Carlesund sammanfattar kvartalet bäst själv:
“This was an uneventful quarter, which I believe is something good.”
Kvartalet i korthet
| Q3ʼ26 | Q3ʼ25 | Δ | Est. | Δ mot est. | |
| Nettoomsättning | 526,1 | 507,1 | +3,7 % | 528 | −0,4 % |
| Justerad EBITDA | 345,9 | 336,9 | +2,7 % | 345 | +0,3 % |
| Justerad EBITDA-marginal | 65,8 % | 66,4 % | −0,6 pp | 65,3 % | +0,5 pp |
| EBIT | 290,3 | 296,6 | −2,1 % | – | – |
| Nettoresultat | 243,3 | 252,3 | −3,6 % | – | – |
| Vinst per aktie efter utspädning (EUR) | 1,29 | 1,25 | +3,2 % | – | – |
| Operativt kassaflöde | 366,1 | 371,9 | −1,6 % | – | – |
Evolutions finansiella utveckling, 2025-2026
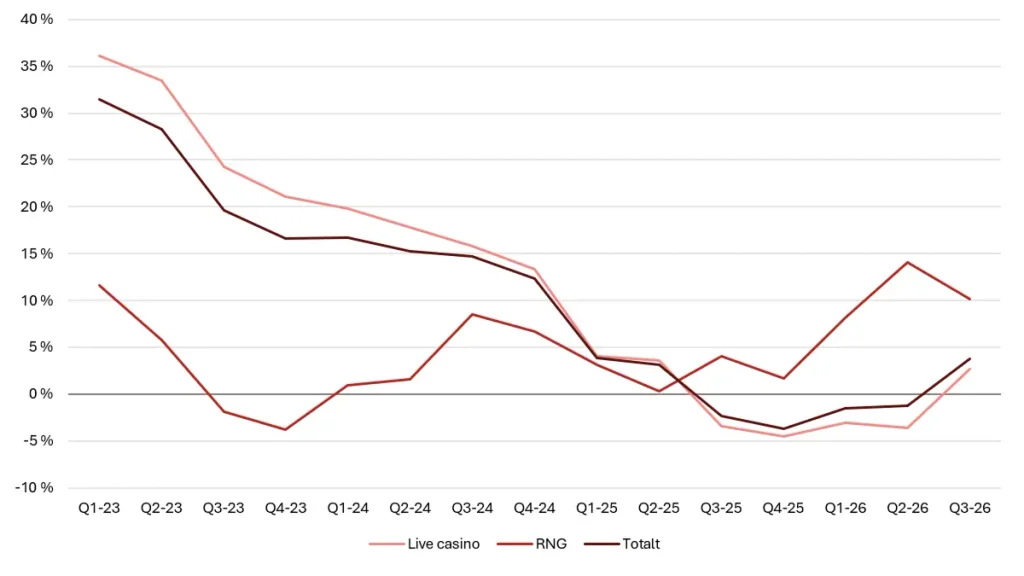
Omsättningen växer igen – efter fyra kvartal med minus
I vår analys av Q2ʼ26 frågade vi om Evo kunde vakna under andra halvåret. Det korta svaret är ja. Efter fyra kvartal med negativ tillväxt y-o-y är Evolution tillbaka på plus. Nettoomsättningen ökade 3,7 % till 526,1 MEUR (507,1), och i konstant valuta var tillväxten 4,0 %. Jämförelsetalet från Q3ʼ25 var visserligen svagt, men även q-o-q var tillväxten på 1,6 %, den högsta sedan Q4ʼ24.
Live casino ökade 2,6 % till 443,0 MEUR (431,7) och 1,3 % jämfört med Q2. Det är fortfarande inte imponerande, men det är första gången sedan Q2ʼ25 som live växer y-o-y. RNG fortsätter att leverera och växte 10,1 % till 83,1 MEUR (75,5). Det är andra kvartalet i rad med tvåsiffrig tillväxt. RNG står nu för 15,8 % av omsättningen (14,9).
Den svaga tillväxten de senaste kvartalen beror till stor del på externa faktorer. Ringfencing-åtgärderna i Europa och problemen med cyberbrottslighet i Asien har hållit tillbaka intäkterna, trots att aktiviteten i Evolutions nätverk nu är rekordhög. Det talar för att den underliggande spelaktiviteten är starkare än vad omsättningsutvecklingen antyder, även om det är svårt att bedöma hur mycket av tillväxten som kan återkomma när problemen väl avtar.
Enligt Carlesund ska man inte tillskriva ett enskilt spel kvartalet, men han hymlar inte om Ice Fishing:
“Ice Fishing is probably the largest game in online history, and it’s the third time Evolution created such a great game.”
Evolutions intäkter per segment
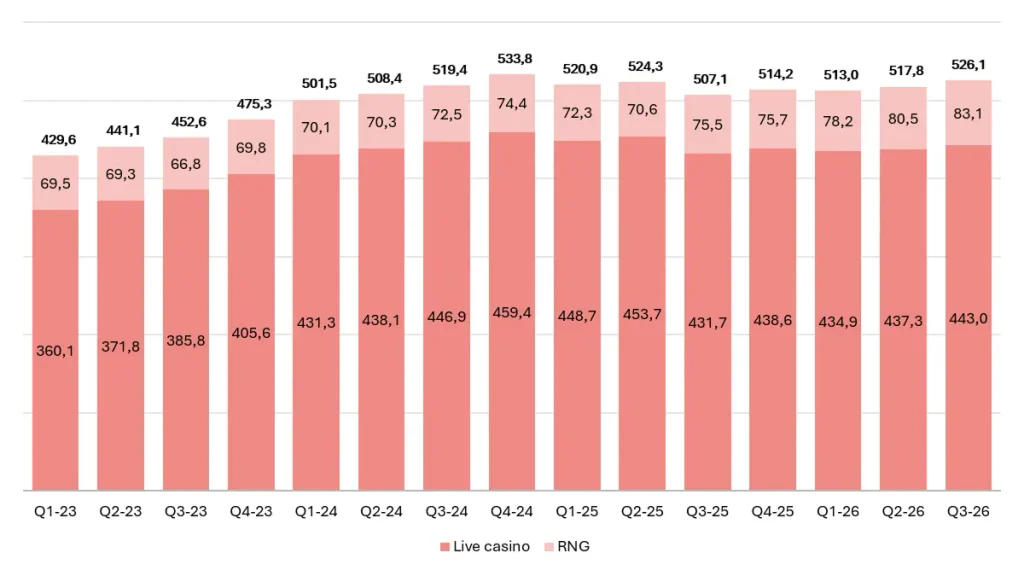
Evolutions tillväxt, totalt och per segment
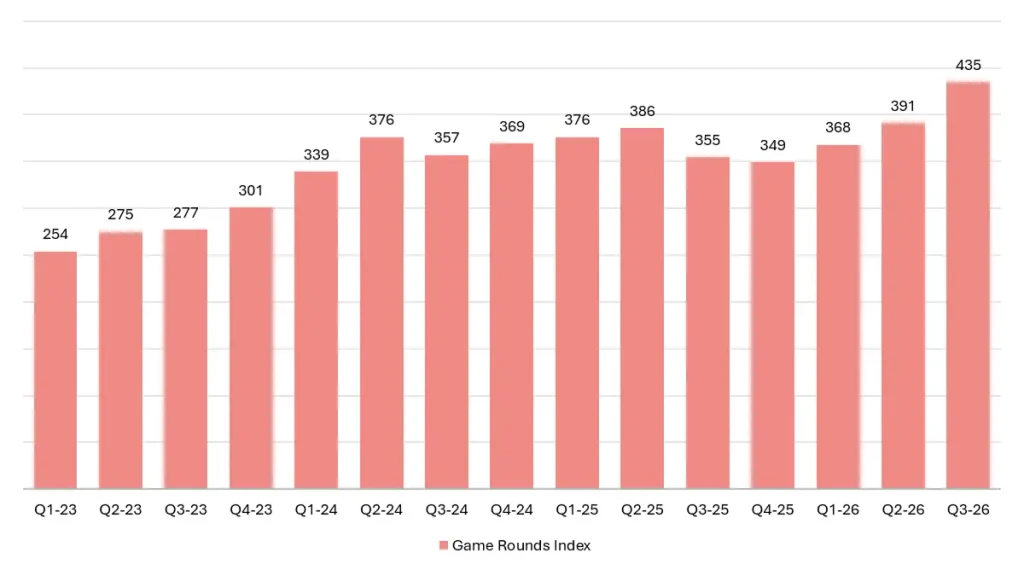
Aktiviteten i nätverket fortsätter att öka snabbare än omsättningen. Game Rounds Index steg 22,5 % y-o-y och 11,3 % q-o-q. Räknat på index innebär det att omsättningen per spelrunda föll med ungefär 15 % (räkneövning). Ledningen förklarar det med snabbare spel med lägre insatser och skillnader i marknads- och insatsmix. På en fråga om prispress svarade Carlesund kort: “No, we don’t see any major price pressure or that type of situation, no.”
Vi tycker ändå att gapet är värt att bevaka. Spelarna spelar mer, men varje runda blir mindre värd.
Spelaktiviteten hos Evolution på rekordnivå
Positiva faktorer
- Ett stabilt kvartal med jämn utveckling över både produkter och regioner.
- Omsättningen växer igen och både live och RNG bidrar.
- RNG håller tvåsiffrig tillväxt för andra kvartalet i rad.
- Aktiviteten i nätverket är rekordhög.
- Disco Balls och Monopoly Roll’em har fått en bra start och Game Night lanseras före årsskiftet.
Negativa faktorer
- Marginalen sjunker, även justerat för engångsposter.
- Kostnaderna växer snabbare än intäkterna.
- Live, som är den klart största delen av omsättningen, växer fortfarande långsamt.
- Spelrundorna växer betydligt snabbare än intäkterna.
Alla regioner växer – men Europa trampar vatten
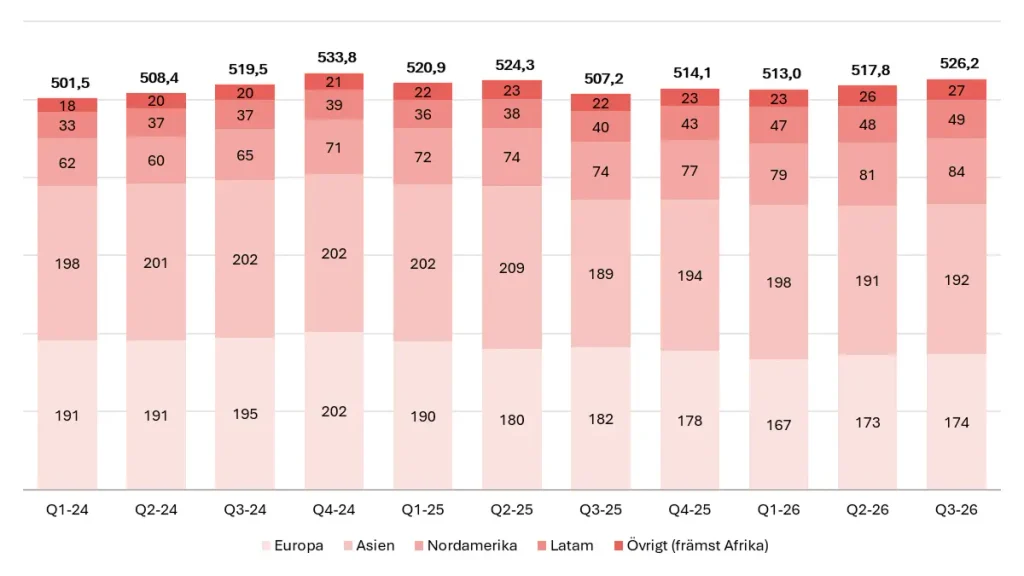
För första gången sedan 2024 växte samtliga regioner q-o-q. Det var Carlesunds viktigaste budskap.
Intäktsfördelning efter spelarnas IP-adress
| Region | Q3ʼ25 | Q4ʼ25 | Q1ʼ26 | Q2ʼ26 | Q3ʼ26 | Δ y-o-y |
| Europa | 182,2 | 177,6 | 167,1 | 173,0 | 173,7 | −4,7 % |
| Asien | 189,1 | 193,6 | 197,8 | 190,5 | 192,1 | +1,6 % |
| Nordamerika | 74,2 | 77,1 | 78,7 | 81,0 | 84,3 | +13,6 % |
| Latam | 39,8 | 43,2 | 46,8 | 47,5 | 49,0 | +23,1 % |
| Övrigt (främst Afrika) | 21,9 | 22,6 | 22,6 | 25,8 | 27,1 | +23,7 % |
| Summa | 507,1 | 514,2 | 513,0 | 517,8 | 526,1 | +3,7 % |
Nordamerika och Latam växer när Europa krymper för Evolution
Europa tillbaka på tillväxt q-o-q
Europa växte bara 0,4 % q-o-q och minskade 4,7 % y-o-y. Regionen ligger nu 14 % under toppen på 201,8 MEUR i Q4ʼ24. Carlesund var ovanligt självkritisk:
“It is not exciting, and we should do better. No matter the regulatory situation or low channelization rates, we should do better.”
Enligt Carlesund behöver Europa ett par stabila kvartal utan nya regler och skattehöjningar för att ta fart. Han medger också att det långsiktiga målet, att växa minst i takt med marknaden i alla regioner, inte nås överallt: “There are markets that we can do better, like in Europe right now.” Under kvartalet lanserades Ice Fishing på italienska, ett exempel på den lokalisering som Carlesund menar efterfrågas. Studion i Vilnius, som aviserades i Q2, är nu också på plats. I Q2 frågade sig Carlesund om Europa var vid en vändpunkt och svarade själv att det var för tidigt att säga. Efter Q3 är svaret fortfarande detsamma.
Asien stabiliserat – kanske ses en ljusning
Asien ökade 0,8 % q-o-q och 1,6 % y-o-y. Det är första tillväxten y-o-y efter fyra kvartal med minus. Om man ska vara petnoga är jämförelsen lätt, eftersom Q3ʼ25 var botten efter cyberattackerna. Regionen ligger fortfarande 8 % under Q2ʼ25. I Q2 beskrev Carlesund kampen mot piraterna som ett “cat and mouse game”. Nu kallar han utvecklingen “one small step forward” och lovar inga snabba lösningar:
“We are playing the long game, and I remain confident that it will pay off.”
Det intressanta är att Carlesund inte längre nämner cyberbrottsligheten i vd-ordet. Enligt honom har bolaget “traction” i det tekniska arbetet, men volatiliteten väntas bestå. En osäkerhet är hur mycket av tappet som faktiskt går att återvinna. Även om Evolution lyckas begränsa cyberbrottsligheten är det inte givet att spelare som lämnat bolagets produkter automatiskt återvänder. Det gör det svårt att bedöma när Asien kan bli en tydlig tillväxtmotor igen.
Nordamerika med nytt rekord och nya samarbeten
Nordamerika ökade 13,6 % till rekordnivån 84,3 MEUR. RNG och slots dominerar fortfarande, men enligt Carlesund är live “slowly finding its audience”. Under kvartalet blev Evolution exklusiv live casino-leverantör till Boyd Interactive, Caesars fördjupade samarbetet och distributionen i Ontario och Alberta växlades upp.
Bra fart i Latam och Afrika
Latam ökade med 23,1 % och Afrika och övrigt med 23,7 %. Båda nådde rekordnivåer. I Latam ingår ännu ingen effekt av förbudet i Brasilien. Afrika är fortfarande en liten region, och enligt Carlesund en volatil sådan, men med 27,1 MEUR i kvartalet börjar den märkas. Han ber oss se på regionen över en längre tid än ett kvartal.
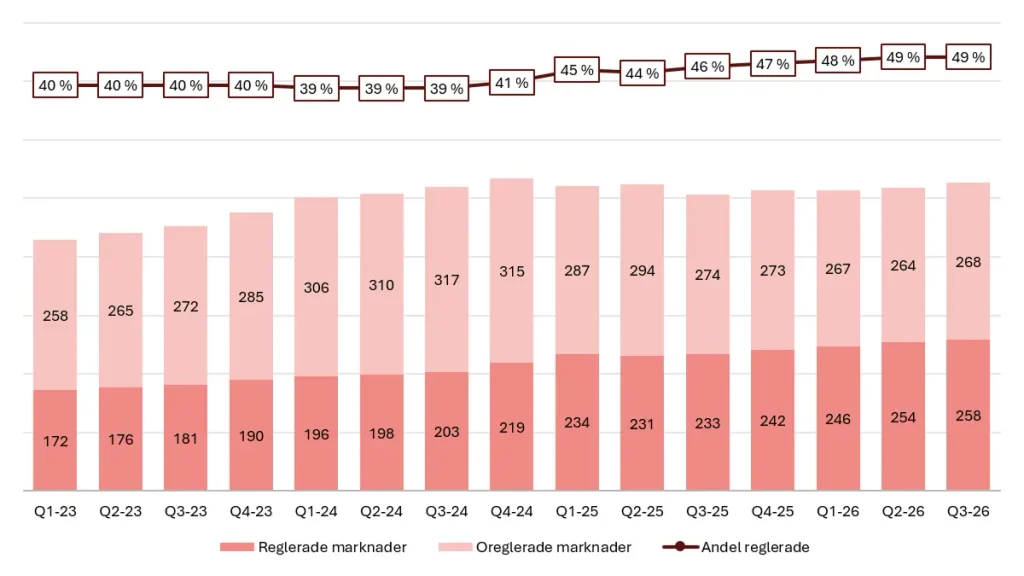
Enligt Evolutions egen uppskattning, baserad på spelarnas IP-adresser, kom 49 % (46) av intäkterna från reglerade marknader. Det motsvarar 258,5 MEUR, en ökning med 10,3 %. Resten av omsättningen, som bolaget räknar som oreglerad, minskade med cirka 2 % (räkneövning). Om uppskattningen stämmer kommer hela tillväxten från reglerade marknader, och det är en trend vi gillar.
Framåt drar regleringen åt båda håll. I Nordamerika öppnade Alberta som Kanadas andra reglerade marknad den 13 juli, med Ontario som förebild. Evolution har utökat sin närvaro där och breddat distributionen via St8. I Latam är läget betydligt mer osäkert, och det är inte bara Brasilien. I Buenos Aires vill en senator stoppa onlinespel efter Brasiliens förbud, och provinsen diskuterar bonusförbud och reklamrestriktioner. I Peru finns ett förslag om att höja skatten på insatser från 1 till 5 %, som vi skrev om i Hästens hörna vecka 42. Inget av det är beslutat, men en av Evolutions snabbast växande regioner är också den mest osäkra regulatoriskt.
Bilden från Q2 består alltså, men den har ljusnat. Nord- och Latinamerika samt Afrika bär tillväxten, Asien har stabiliserats men är inte löst och Europa står relativt still. Skillnaden mot Q2 är att ingen region längre krymper q-o-q.
Utveckling av reglerade och oreglerade intäkter
Positiva faktorer
- Alla regioner växer q-o-q för första gången sedan 2024.
- Nordamerika, Latinamerika och Afrika växer tvåsiffrigt och når nya rekordnivåer.
- Asien växer y-o-y igen efter fyra kvartal med minus.
- Tillväxten kommer från reglerade marknader.
- En stor del av spelandet i Brasilien kan flytta till operatörer med licens i andra jurisdiktioner, där Evolutions spel finns kvar.
Negativa faktorer
- Europa står still och ligger klart under toppen från 2024.
- Asien är fortfarande volatilt och cyberbrottsligheten är inte löst.
- Förbudet i Brasilien ligger kvar efter valet.
- Andelen reglerade intäkter lär sjunka när Brasilien blir en oreglerad marknad.
Brasilien gör Q4 allt annat än händelselöst
Den 25 september utfärdade president Lula en provisorisk åtgärd som förbjuder spel med fasta odds i Brasilien, alltså både sportsbetting och online casino. Evolution stängde sin studio i São Paulo den 5 oktober. Vi har följt utvecklingen noga, bland annat i Brasilien reglerade iGaming 2025 – nu är marknaden under förbudshot.
Carlesund sparade inte på orden:
“It’s highly unfortunate that populistic agenda can overthrow a regulatory framework that has only been in place for one and a half year.”
Enligt vd:s står Brasilien för “well below half” av intäkterna i Latam, mätt på spelarnas IP-adress. Det betyder under 24,5 MEUR per kvartal eller under 4,7 % av koncernen. Om Brasilien står för 35–45 % av Latam blir det 17–22 MEUR per kvartal, eller cirka 3–4 % av omsättningen (räkneövning). Det är något lägre än vår tidigare uppskattning på 4–5 % i Hästens hörna vecka 40.
Hur stort blir då bortfallet? Det mest intressanta svaret i samtalet var också det kortaste. Citis Monique Pollard frågade om intäkterna från Brasilien går till noll i Q4. Carlesund svarade: “There is no ring-fencing there.”
Evolution stänger alltså inte av brasilianska spelare. Bolaget kräver att kunderna har licens i en reglerad jurisdiktion, men inte nödvändigtvis i Brasilien. Spelare som går vidare till operatörer med licens någon annanstans kan därmed fortfarande möta Evolutions livespel. När Redburns Andrew Tam följde upp och frågade om Evolution ändå kan tjäna på att marknaden fortfarande nås via operatörer med licens på annat håll, valde Carlesund att inte svara på frågan. Han konstaterade bara att alla är “flabbergasted” och att situationen är “a total negative for anyone in this business”.
Vår tolkning är att bortfallet sannolikt inte blir fullt ut. Men det har ett pris. Brasilien räknades som en reglerad marknad, men de intäkter som eventuellt blir kvar via operatörer licensierade i andra jurisdiktioner kan nu komma att klassificeras som oreglerade. Om hela den uppskattade brasilianska omsättningen på 20 MEUR skulle finnas kvar men klassificeras som oreglerad, skulle andelen reglerade intäkter sjunka från 49 % till cirka 45 % och andelen oreglerade stiga från 51 % till cirka 55 % (räkneövning). Ett helt bortfall på 20 MEUR i kvartalet skulle dessutom i stort sett radera hela tillväxten y-o-y på 19 MEUR. Enligt Carlesund ska resten av Latam väga upp en del av tappet och bolaget planerar att expandera i Colombia och bygga vidare på sina två studior i Argentina. Som vi skrev ovan finns dock regulatorisk motvind även där.
UBS frågade om Brasilien kan jämföras med Indien, där intäkterna föll under andra halvåret 2025 men sedan stabiliserades. Carlesund menade att läget är nytt eftersom det är “so abrupt, and it is regulated, and the operator has paid for a five-year license”.
Valet är nu avgjort. Lula vann andra valomgången den 25 oktober med 51,8 % mot Flávio Bolsonaros, 48,2 %, och förbudet ligger kvar. Lula sa strax före valet att “betting will not return”, och regeringen väntas försvara beslutet. Branschens hopp står nu till Högsta domstolen, där två branschorganisationer hävdar att åtgärden strider mot konstitutionen, och till kongressen. Åtgärden gäller till den 23 november och kan förlängas med 60 dagar. Kongressen ska godkänna, ändra eller avslå den, och ändringsförslagen spretar åt alla håll.
För Evolution är det inte bara frågan om marknaden öppnar igen som avgör, utan vilken typ av marknad det blir. Flera av ändringsförslagen vill bara tillåta sportsbetting, och även Bolsonaro hade signalerat att online casino skulle förbli förbjudet.
“If Brazil reopens its market, we are ready to accelerate.”
Game Night, Spinning Whale och fler studior
Under kvartalet lanserades Disco Balls och Monopoly Roll’em, och båda har enligt Carlesund fått en mycket bra start. Före årsskiftet kommer Game Night, nästa stora titel inom Hasbro-samarbetet. Spelet har ett jättelikt pengahjul och fem bonusspel inspirerade av klassiker som Hungry Hungry Hippos och Fyra i rad.
“It will be the largest game show in the history of online casino and a truly spectacular game.”
Trots storleken väntas investeringsnivån enligt Carlesund ligga kvar på ungefär samma nivå som i dag.
Ice Fishing lanseras i Nordamerika under Q4. Inom RNG introduceras Spinning Whale, ett nytt varumärke med slots anpassade för amerikanska spelare. Det första spelet kommer i november. Carlesund lovar också att 2027 blir “a spectacular year”, men medger att bolaget ligger lite efter med de största spelen eftersom de är så komplexa.
På studiosidan öppnades en andra studio i Vilnius, den 27:e globalt. Under Q4 öppnas en fjärde studio i New Jersey som också ska betjäna Delaware. Evolution har då åtta hubbar i USA.
Kostnaderna växer snabbare än intäkterna
I Q2 skrev vi att kostnaderna hölls i schack. Den rubriken håller inte riktigt längre. Rörelsekostnaderna uppgick till 235,9 MEUR (210,5). Exklusive engångsposter på 12,1 MEUR ökade de 6,3 % y-o-y, alltså snabbare än omsättningen. Valutan stod för 1,2 MEUR av ökningen.
Evolutions kostnadsutveckling
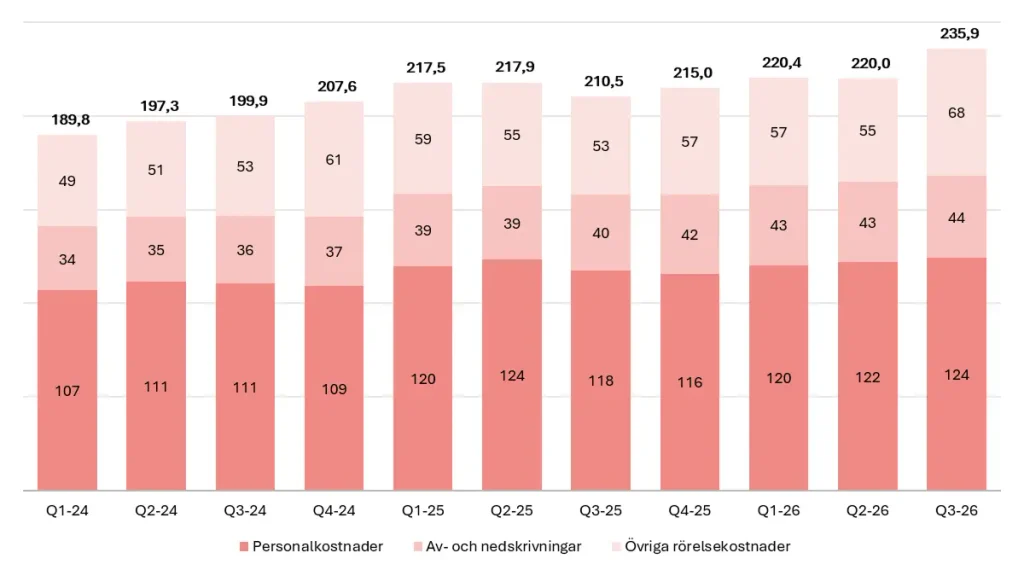
Den största posten är personalen. Personalkostnaderna steg 5,7 % till 124,3 MEUR (117,5) och antalet anställda ökade 8,1 % till 23 408. Enligt rapporten beror det på nya bord i studiorna och den allmänna expansionen. Övriga rörelsekostnader exklusive engångsposter ökade 6,2 % och avskrivningarna steg 8,2 % till 43,6 MEUR (40,3) i takt med att studionätverket byggs ut.
En risk på längre sikt är att expansionen på reglerade marknader försvagar Evolutions skalfördelar. Fler lokala studior innebär högre fasta kostnader, och om intäkterna inte växer i motsvarande takt kan det bli svårare att upprätthålla dagens marginaler.
Evolution har över 23 000 anställda för första gången
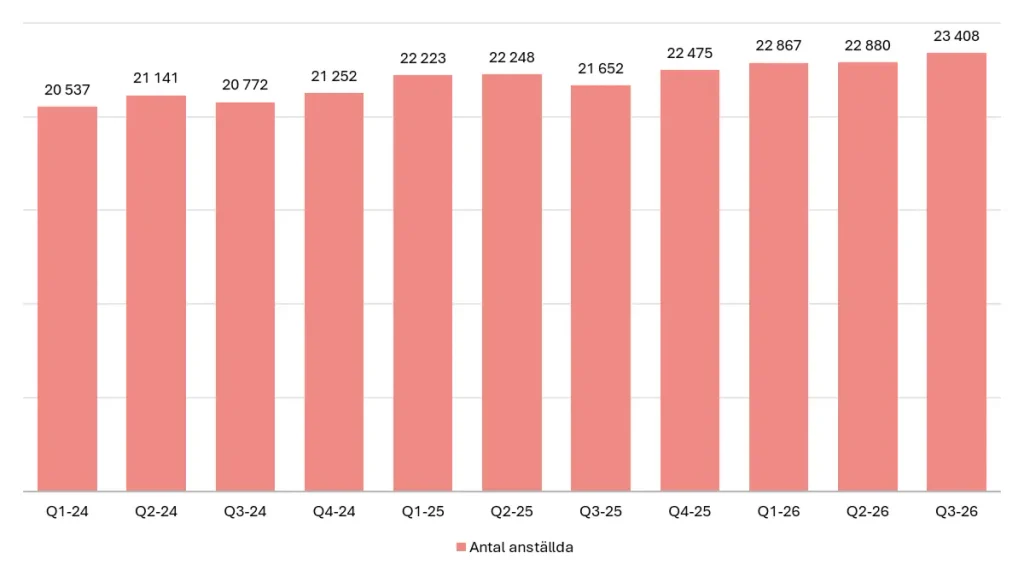
Ledningen tonar ned ökningen. Enligt Carlesund ska man inte läsa för mycket i antalet anställda och kostnadsmixen blir bättre med nya studior. På en fråga om hur snabbt bolaget kan anpassa kostnaderna, med Brasilien i åtanke, svarade han:
“We are fast in adopting, and we are fast in adjusting.”
EBITDA-marginalen – håller målet?
Justerad EBITDA ökade 2,7 % till 345,9 MEUR (336,9) och marginalen sjönk till 65,8 % (66,4). Jämfört med Q2 ökade justerad EBITDA 1,5 %, med en i stort sett oförändrad marginal. Inklusive engångsposterna blev EBITDA 333,8 MEUR (336,9), med en marginal på 63,5 %.
Relativt stabil justerad EBITDA-marginal
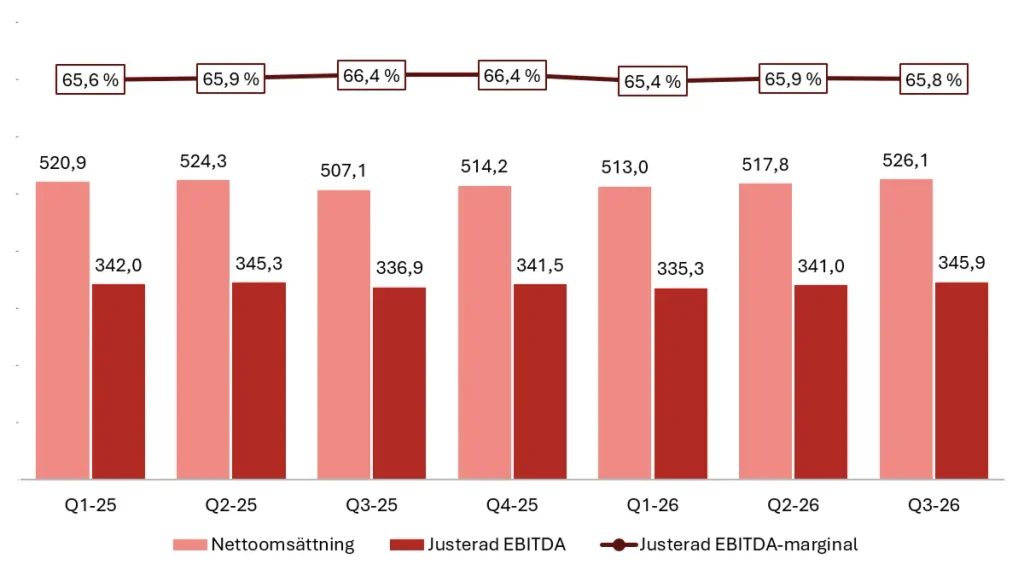
Guidningen är en EBITDA-marginal för helåret i linje med 2025, då den justerade marginalen var 66,1 %. CFO Joakim Andersson talar själv om cirka 66 %. Efter nio månader ligger den justerade marginalen på 65,7 %. Ledningen upprepade målet trots Brasilien:
“Our margin guidance for the full year remains, so in line with last year.”
För att nå 66 % för helåret krävs en Q4-marginal på cirka 67 %. Det är högre än Q4ʼ25 (66,4 %), men inte orimligt. Q4 är säsongsmässigt starkt, stängningen i Brasilien tar även bort kostnader och ledningen upprepade guidningen tre veckor in i kvartalet med Brasilien i full vetskap. Vi räknar med cirka 66,5 % i Q4 och 65,9 % för helåret. Det ligger strax under fjolårets nivå, men i linje med guidningen.
Återköpen bär vinsten per aktie
Nettoresultatet minskade med 3,6 % medan vinsten per aktie efter utspädning ökade med 3,2 %. Hela skillnaden förklaras av återköpen. Det genomsnittliga antalet aktier efter utspädning var 189,1 miljoner (202,5). Exklusive engångsposterna ökade vinsten per aktie efter utspädning med cirka 7,5 %, enligt CFO Joakim Andersson.
Under Q3 återköpte Evolution 11,8 miljoner aktier för 823,9 MEUR, i snitt cirka 70 EUR per aktie. Sedan programmet startade den 19 maj har bolaget köpt 16,9 miljoner aktier för 1 127,1 MEUR. I september makulerades 16,2 miljoner aktier och antalet aktier uppgår nu till 183,1 miljoner. Av dem ägde Evolution själv 0,8 miljoner vid kvartalets slut, så antalet utestående aktier var 182,3 miljoner.
Det återstår cirka 873 MEUR av programmet på 2 miljarder euro. Takten går nu ned. Under en vecka i oktober köptes cirka 0,5 miljoner aktier, ungefär hälften av snittakten i Q3 (räkneövning). Andersson förklarar varför:
“We will continue our buybacks through Q4 and Q1, although at a somewhat lower pace than in Q3, as we adjust the pace to align more closely with cash generation.”
Under 2026 har ingen utdelning betalats, utan allt går till återköp. Bolaget vill fortsatt ha en nettokassa. På frågan om varför ett bolag med så höga marginaler inte lånar till återköpen svarade Carlesund att branschen är för volatil och att bolaget vill vara “self-sustained”. Han medgav också att det fanns “a lot of frustration about the timing” kring årets återköp. Vad som händer med kapitalallokeringen 2027 är oklart. Carlesund lovade bara att bolaget skulle vara “better in time” än i år, när beskedet dröjde till maj.
UK och Galaxy är avklarade – Playtech återstår
Två gamla frågetecken är nu borta. Licensgranskningen i Storbritannien avslutades med en förlikning på 4,75 MGBP (5,6 MEUR), och i juli avbröt Evolution förvärvet av Galaxy Gaming. Avbrottsavgiften var 5,2 MUSD och tillsammans med juridiska kostnader blev notan 6,5 MEUR.
Kvar finns rättsprocessen mot Black Cube och Playtech i New Jersey. Evolution vill få in Playtech som part i målet, och i november prövas Black Cubes begäran om avvisning. På en fråga om bolaget kan tänka sig att förlikas var Carlesund tydlig:
“We are in a full lawsuit with them, and that will continue as we go forward.”
Deutsche Banks Richard Stuber följde upp och frågade hur stor del av intäkterna som kommer från marknader som Spectrum-rapporten betecknar som förbjudna, en fråga som enligt honom även spelmyndigheten i New Jersey intresserar sig för. Carlesunds svar var kort: “No, I don’t comment on that.”
Har Evolution vaknat till?
Q3ʼ26 blev precis så händelselöst som Carlesund ville. Evolution växer igen, alla regioner bidrar och RNG fortsätter att gå starkt. Baksidan är att kostnaderna växer snabbare än intäkterna, att Europa står still och att vinsten per aktie lyfts mer av återköpen än av verksamheten. Brasilien skapar osäkerhet inför Q4, men vi tror att effekten på omsättningen blir begränsad.
Kassaflödet var fortsatt starkt. Det fria kassaflödet efter investeringar och leasing blev 329,5 MEUR, och cirka 32 MEUR av det kom från att kunderna betalade snabbare. Andersson är ovanligt rak om varför:
“We have in the past maybe let our customers use us as kind of a bank to finance their operations and their working capital, which we are not doing any longer.”
Kvartalet fick också hjälp av att nästan ingen skatt betalades, eftersom den till största delen betalas i Q2. Med normal skatt och utan hjälp från kundfordringarna landar det fria kassaflödet runt 250 MEUR (räkneövning).
Kassan minskade till 656,4 MEUR från 1 153,5 MEUR i Q2, eftersom återköpen var mer än dubbelt så stora som det fria kassaflödet. Bolaget har inga räntebärande skulder utöver leasingskulder på 109,3 MEUR.
Evolution i dag
| Antal aktier (utestående 30 sep) | 182,3 M |
| Aktiekurs | 823,80 SEK |
| Börsvärde | 150 180 MSEK |
| Börsvärde | 13 505 MEUR |
| Nettokassa (30 sep) | 656 MEUR |
| EV | 12 849 MEUR |
För Q4ʼ26 räknar vi med en omsättning på cirka 530 MEUR. Det bygger på ett säsongslyft på cirka 2 % och ett begränsat bortfall på cirka 6 MEUR i Brasilien, eftersom en stor del av spelandet sannolikt flyttar till operatörer med licens på annat håll och resten av Latam växer. Vi räknar med en justerad EBITDA-marginal på cirka 66,5 % i Q4, ett justerat fritt kassaflöde på cirka 265 MEUR och återköp för cirka 450 MEUR. För 2027 räknar vi med en tillväxt på 4,0 % och en justerad EBITDA-marginal på 66 %.
Våra estimat
| MEUR | 2026E | 2027E |
|---|---|---|
| Omsättning | 2 088 | 2 170 |
| Justerad EBITDA | 1 375 | 1 432 |
| Justerad EBITDA-marginal | 65,9 % | 66,0 % |
| EV/justerad EBITDA | 9,3x | 9,0x |
| Vinst per aktie efter utspädning (EUR) | 5,24 | 6,03 |
| P/E | 14,1x | 12,3x |
| Justerat FCF | 1 026 | 1 070 |
| Justerad FCF-yield | 7,6 % | 7,9 % |
| Nettokassa vid årets slut | 472 | 1 119 |
Multiplarna bygger på dagens EV på 12 849 MEUR och börsvärdet på 13 505 MEUR. Justerat FCF beräknas med redovisad skatt och exklusive rörelsekapital. Vi räknar med att resten av det nuvarande återköpsprogrammet genomförs, cirka 450 MEUR i Q4ʼ26 och de sista cirka 423 MEUR i Q1ʼ27. Det sänker antalet aktier och lyfter vinsten per aktie även 2027. Efter det antar vi inget nytt återköp och ingen utdelning under 2027. Nettokassan bygger på kassan vid utgången av Q3 plus justerat FCF minus återköpen. Leasingskulder dras inte av.
Evolution handlas till cirka 12x 2027 års vinst, med en justerad FCF-yield på nästan 8 % och fortfarande nettokassa. För ett bolag med en EBITDA-marginal kring 66 % kan det kanske ses som lågt. Osäkerheten är dock fortsatt ganska stor och tillväxten är låg. Värderingen känns helt enkelt ganska fair.
Problemet är som sagt inte lönsamheten utan tillväxten. Den är tillbaka, men den är låg och kostnaderna växer snabbare. Brasilien kan eventuellt sätta käppar i hjulet på en av de snabbast växande regionerna, och Asien och Europa har ännu inte vänt på riktigt.
Carlesund själv är dock inte orolig:
“We do not need tailwind, we do not need headwind. If we could just be continuing working, then I would assume that we can have good figures also going forward.”
Vi tror att Evo har vaknat. Nästa steg är att visa att tillväxten håller. Game Night och nya spel 2027 kan bli en katalysator. Fram till dess är det svårt att se varför värderingen skulle lyfta rejält, men också svårt att se varför den skulle falla speciellt mycket heller. Om inget oväntat skulle hända så klart.
Mer från samma kategori
Analys: Betsson Q3ʼ26 – Rekordomsättning, men utan Rhino står EBIT still
Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge
Analys: Det här krävs av Gaming Corps efter emissionerna
Analys: Hacksaws vinstvarning
Analys: Flutter – världens största börsnoterade operatör
Analys: Fable Media – Tillväxten återvänder efter Brasilien-smällen
Analys: Gentoo Media – Billigt om kassaflödet följer med