Analys: Det här krävs av Gaming Corps efter emissionerna
Börs & bolag Lägg till oss som favoritkälla på Google
Natten till i dag meddelade Gaming Corps att bolaget har beslutat om och föreslagit två riktade emissioner på totalt cirka 45,1 miljoner kronor. Efter kostnader och kvittningar kan de tillföra cirka 23 miljoner kronor i ny kassa. Det stärker balansräkningen avsevärt och ger ny likviditet. Hur länge pengarna räcker beror dock på hur snabbt omsättningen växer, om kostnaderna minskar eller planar ut och hur kassaflödet utvecklas. Vi går igenom emissionen och räknar på vad som krävs av Gaming Corps framåt.
I analysen av Gaming Corps Q2-rapport bedömde vi att risken för ytterligare kapitalanskaffning var hög. Den bedömningen visade sig stämma. Teckningskursen i emissionerna är 0,65 kronor per aktie, vilket är 17,7 procent under den volymvägda genomsnittskursen (VWAP) för de senaste 30 handelsdagarna. Styrelsen bedömer att finansieringen täcker kapitalbehovet de kommande tolv månaderna. Den bedömningen förutsätter dock fortsatt tillväxt och lägre kostnader efter att samarbetet med Denwena avslutats.
Emissionen: Förbättrad kassa och lägre skuld
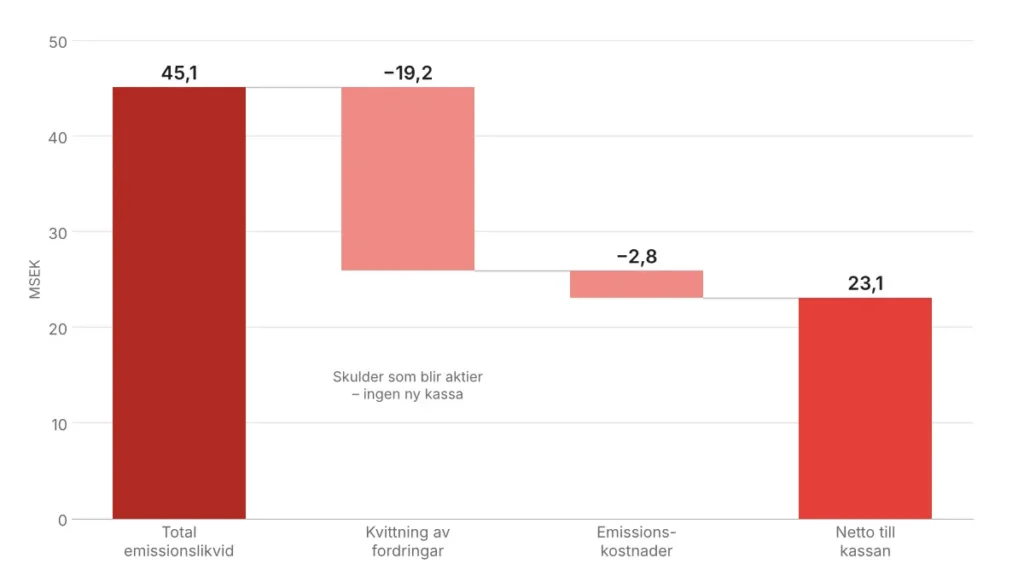
Om båda de riktade emissionerna genomförs fullt ut tecknas aktier för 45,1 miljoner kronor. Cirka 19,2 miljoner av dessa, eller 43 procent, är inga nya pengar. Det är skulder som omvandlas till aktier genom kvittning, bland annat hela brygglånet på cirka 13 miljoner från i somras samt upplupna räntor och leverantörsskulder. Det minskar skuldbördan men tillför ingen kassa.
Effekten på balansräkningen är ändå stor. Räknat på balansräkningen den 30 juni skulle emissionerna, efter emissionskostnader, ha lyft eget kapital från cirka −24 till +18 MSEK. Resultatet efter halvårsskiftet ingår inte i den jämförelsen. Den räntebärande skulden sjunker till cirka 25,1 miljoner kronor. Bolaget slipper också brygglånets ränta på 2,5 procent i månaden, vilket motsvarar omkring en miljon kronor per kvartal. Det som faktiskt tillförs kassan efter kvittningar och kostnader blir cirka 23 miljoner kronor.
Översikt över emissionerna och nettolikvid
| Total emissionslikvid | 45,1 |
| varav kvittning av fordringar | −19,2 |
| Kontant likvid före emissionskostnader | 25,9 |
| Emissionskostnader | −2,8 |
| Nettolikvid | ≈ 23,1 |
Emission 1 på 36,8 miljoner är redan beslutad av styrelsen. Bland tecknarna finns Denwena, Redén Trotting och Svea Bank. Den största enskilda kvittningen, 11,8 miljoner, står Denwena för. Det är samma bolag som Gaming Corps sade upp samarbetsavtalet med i juli.
Emission 2 på 8,4 miljoner riktas till styrelse, ledning och närstående. Den ska prövas på en extra stämma den 2 november och kräver stöd av minst nio tiondelar av både de avgivna rösterna och de företrädda aktierna. (Leo-reglerna i aktiebolagslagen gäller riktade emissioner till styrelse, ledning, anställda och deras närstående. Sådana emissioner kräver stämmobeslut med kvalificerad majoritet, för att skydda övriga aktieägare.) Insiderdelen består främst av gamla fordringar som omvandlas till aktier. Ordförande Bülent Balikcis cirka 5,2 miljoner är i princip helt kvittning, och av de 8,4 miljonerna är bara runt 2,4 miljoner nya pengar.
För befintliga ägare som inte deltar innebär emissionerna en betydande utspädning
| Antal aktier | Ökning i antal aktier | Utspädning | 1 % ägarandel blir, utan deltagande | |
| Före | 145 441 532 | – | – | 1,00 % |
| Efter emission 1 | 202 006 235 | +38,9 % | 28,0 % | 0,72 % |
| Efter emission 1 + 2 | 214 866 313 | +47,7 % | 32,3 % | 0,68 % |
Stark tillväxt i andra kvartalet, men kassaflödet fortsatt negativt
Under andra kvartalet tog Gaming Corps ett tydligt kliv. Omsättningen ökade med 106 procent jämfört med året innan till 21,1 miljoner kronor, vilket är bolagets högsta omsättningsnivå hittills. Lönsamheten släpar dock efter. EBITDA landade på −5,8 miljoner och EBIT på −6,8 miljoner. Det var en klar förbättring jämfört med första kvartalet, men bolaget går fortfarande med förlust. Det fria kassaflödet har varit negativt i vart och ett av de senaste fyra kvartalen.
| Q3’25 | Q4’25 | Q1’26 | Q2’26 | |
| Nettoomsättning | 12,7 | 15,1 | 15,1 | 21,1 |
| Tillväxt y-o-y | +29 % | +55 % | +41 % | +106 % |
| EBITDA | −7,6 | −5,6 | −10,4 | −5,8 |
| EBIT | −7,9 | −8,7 | −11,7 | −6,8 |
| Kassaflöde före rörelsekapital | −8,0 | −6,0* | −9,6 | −8,6* |
| Investeringar | −1,4 | −5,5* | −3,9 | −5,7* |
| Fritt kassaflöde (FCF) | −4,1 | −6,5* | −16,0 | −3,0* |
| Justerat fritt kassaflöde (adj. FCF) | -9,4 | -11,4* | -13,5 | -14,3* |
| Kassa vid periodens slut | 2,5 | 7,3 | 2,0 | 1,5 |
Vid en första anblick ser andra kvartalets fria kassaflöde på cirka −3 miljoner hanterbart ut, men det fick rejäl draghjälp av rörelsekapitalet. Under första halvåret steg leverantörsskulderna från 4,6 till 14,7 miljoner kronor och upplupna kostnader och förutbetalda intäkter från 2,6 till 11,3 miljoner. Utan den hjälpen hade kassaflödet från den löpande verksamheten varit negativt i kvartalet.
För att bedöma den underliggande kassaförbrukningen använder vi därför ett justerat fritt kassaflöde, där förändringar i rörelsekapitalet räknas bort. För första halvåret 2026 var det −27,8 miljoner kronor, i snitt cirka −14 miljoner per kvartal. Det justerade kassaflödet har dessutom försämrats varje kvartal det senaste året, från −9,4 till −14,3 miljoner, i takt med att kostnader och investeringar har ökat. Det är den takten som de 23 miljonerna i nytt kapital ska jämföras med just nu. Det behövs alltså verkligen tillväxt, förbättrat resultat och kassaflöde framöver.
Vad krävs för break-even?
För att förstå hur långt 23 miljoner räcker måste man först veta var gränsen för lönsamhet går. Under andra kvartalet hade Gaming Corps rörelsekostnader före avskrivningar på cirka 33,9 miljoner kronor, alltså personal, externa kostnader och övrigt. Här måste man ta hänsyn till aktiveringarna. Bolaget aktiverade 6,9 miljoner i utvecklingskostnader för nya spel under kvartalet. Det lyfter EBITDA, men utvecklingen kräver fortfarande pengar.
Med oförändrade kostnader och lika stora aktiveringar når EBITDA noll vid cirka 27 miljoner kronor i kvartalsomsättning. Det är omkring 27% över Q2’26 omsättning på 21,1 miljoner. För att nå 27 miljoner i Q3’26 krävs cirka 113% tillväxt jämfört med Q3’25. För Q4’26 motsvarar samma omsättningsnivå cirka 79% tillväxt jämfört med Q4’25.
För att även det justerade fria kassaflödet ska nå noll krävs en kvartalsomsättning på cirka 34,3 miljoner kronor. Det är omkring 63% över Q2-nivån och motsvarar cirka 171% tillväxt i Q3’26 eller 127% i Q4’26 jämfört med respektive kvartal föregående år. Beräkningen antar att utvecklingsinvesteringarna motsvarar aktiverat arbete och att räntorna uppgår till 0,5 miljoner per kvartal. Rörelsekapitalförändringar och amorteringar ingår inte.
Om Gaming Corps lyckas minska kostnaderna framöver, minskar omsättningen som krävs för break-even. Gaming Corps räknar med att kostnaderna successivt ska minska under de kommande kvartalen efter Denwena-avslutet i juli. Bolaget har inte angett hur stora besparingarna blir eller när de får full effekt. Minskningarna på 10% och 20% nedan är därför våra egna räkneexempel.
Krävd kvartalsomsättning för break-even
| Kostnader som i Q2 | 10% lägre kostnader | 20% lägre kostnader | |
| EBITDA = 0 | 26,8 MSEK | 23,4 MSEK | 20,1 MSEK |
| Justerat FCF = 0 | 34,3 MSEK | 30,9 MSEK | 27,5 MSEK |
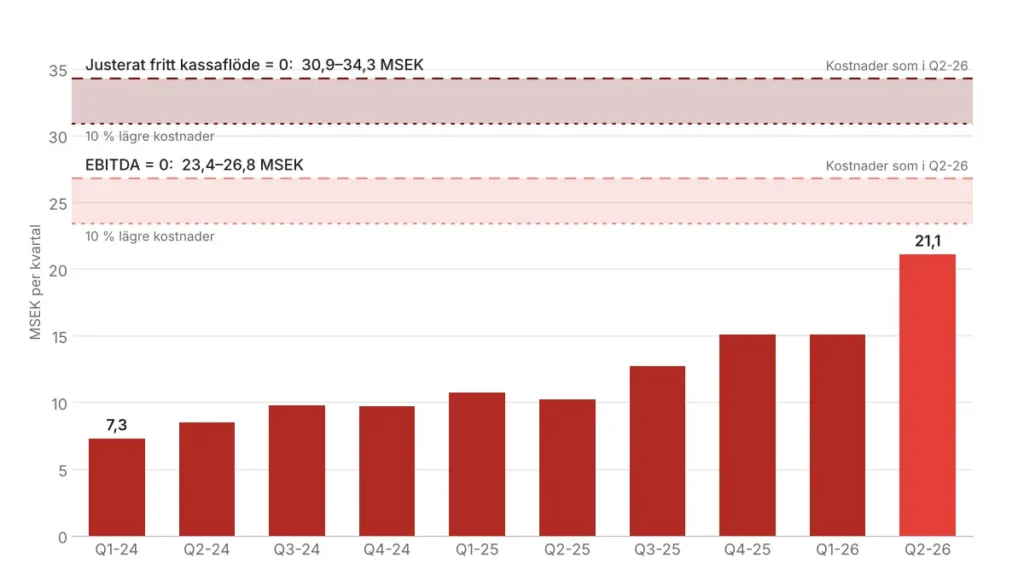
En kostnadsminskning på 10% motsvarar cirka 3,4 miljoner kronor per kvartal. Med 20% lägre kostnader skulle EBITDA vara svagt positiv redan vid omsättningen vi såg i Q2’26. För att också få kassaflödet till noll behövs däremot en omsättning på cirka 27,5 miljoner, omkring 30% över Q2-nivån.
Det visar varför Gaming Corps plan att både växa och sänka kostnaderna är viktig. Besparingarna minskar avståndet till lönsamhet och gör att emissionens tillskott räcker längre medan omsättningen växer.
Vad talar för och emot?
Det finns skäl att tro att tillväxten kan fortsätta. Andra kvartalet var bolagets starkaste hittills. Omsättningen ökade sekventiellt med 40 procent jämfört med Q1’26. Bolaget lanserade tio spel och den totala insatsvolymen var den högsta på åtta kvartal. Takten i spelsläppen planeras dessutom öka till två till fyra egna titlar per månad från tredje kvartalet. Distributionen har breddats till över 2 310 online casinon, och under 2026 har bolaget tecknat flera stora avtal med bland andra bet365, Caesars, Games Global, Playtech, Entain och Evoke. På kostnadssidan räknar bolaget med successivt lägre kostnader efter att Denwena-samarbetet avslutats, och räntekostnaderna sjunker också när brygglånet kvittas.
Tillväxten har dock varit ojämn. I Q1’26 var omsättningen i stort sett oförändrad jämfört med Q4’25. Om tillväxten stannar av medan kostnaderna ligger kvar, förbrukas tillskottet snabbt. De externa kostnaderna steg till 23,0 MSEK i Q2’26 från 19,3 MSEK i Q1’26. Kvartalet avslutades före Denwena-avslutet i juli, så de kommande rapporterna får visa hur stora besparingarna blir. Fortsatt tillväxt kan också kräva fler medarbetare och större marknadsföringsinsatser. Konkurrensen om plats och exponering i operatörernas spelutbud är hård, och fler lanseringar och distributionsavtal behöver omsättas i intäkter.
Emissionen ger ökat handlingsutrymme i resan mot lönsamhet
Vid fullt genomförande ger emissionerna Gaming Corps ett starkare finansiellt utgångsläge. Nettotillskottet på cirka 23 miljoner kronor och lägre skulder ger bolaget handlingsutrymme att fortsätta utvecklingen mot lönsamhet. Priset för befintliga ägare är en utspädning på 32,3 procent, vilket kanske inte är jätteroligt. Det känns dock nödvändigt.
Vi bedömer att tillväxten kan fortsätta vara stark under H2’26. Om Q2’26 omsättning på 21,1 MSEK visar sig vara en ny bas och bolaget växer vidare sekventiellt i Q3, stärks förutsättningarna. Fler spel, bredare distribution och högre insatsvärden kan fortsätta driva intäkterna.
Vi räknar med fortsatt förbättring i Q3, men ser Q4 som ett mer sannolikt första kvartal för EBITDA-break-even. Det är ett positivt scenario som kräver att omsättningen fortsätter upp och att kostnadseffekterna efter Denwena-avslutet börjar synas. Med oförändrade kostnader och aktiveringar krävs cirka 27 MSEK i kvartalsomsättning. Med 10% lägre kostnader sjunker kravet till cirka 23,4 MSEK.
För kvartal med justerat fritt kassaflöde kring noll ser vi främst 2027 som en rimlig tidpunkt. I kalkylen räknar vi tills vidare med högst omkring 10% lägre kostnader än i Q2’26 och med att besparingarna kan få full effekt först i Q4 och framåt. Även med den kostnadsminskningen krävs cirka 31 MSEK i kvartalsomsättning för kassaflödesmässig break-even. Det innebär att omsättningen behöver öka med omkring 47% från Q2-nivån.
Vägen dit kräver fortsatt stark tillväxt och kontroll över kostnaderna. Om omsättningen planar ut eller besparingarna dröjer, skjuts lönsamheten framåt. En framgångsrik lansering kan däremot få stor betydelse för en liten leverantör med bred distribution och påskynda utvecklingen. Det är en möjlighet, men inget vi bygger kalkylen på.
Det viktigaste i Q3-rapporten blir om omsättningen växer från Q2-nivån, om kostnaderna börjar minska och om kassaflödet förbättras. Gaming Corps har fått större finansiellt utrymme. Nu behöver den växande spelportföljen och distributionen ge tillräckliga intäkter för att bolaget ska kunna bära sig.
Mer från samma kategori
Analys: Hacksaws vinstvarning
Analys: Flutter – världens största börsnoterade operatör
Analys: Fable Media – Tillväxten återvänder efter Brasilien-smällen
Analys: Gentoo Media – Billigt om kassaflödet följer med
Analys: GiG Software – Återkomsten till B2C förändrar caset i grunden
Analys: Angler Gaming Q2’26: Angler och Kalita är tillbaka
Analys: Gaming Corps Q2 2026 – Tillväxten tar fart, men likviditeten är fortsatt pressad