
Analys: Gaming Corps Q3’26 – Stark tillväxt och nästan break-even på EBITDA
Börs & bolag Lägg till oss som favoritkälla på Google
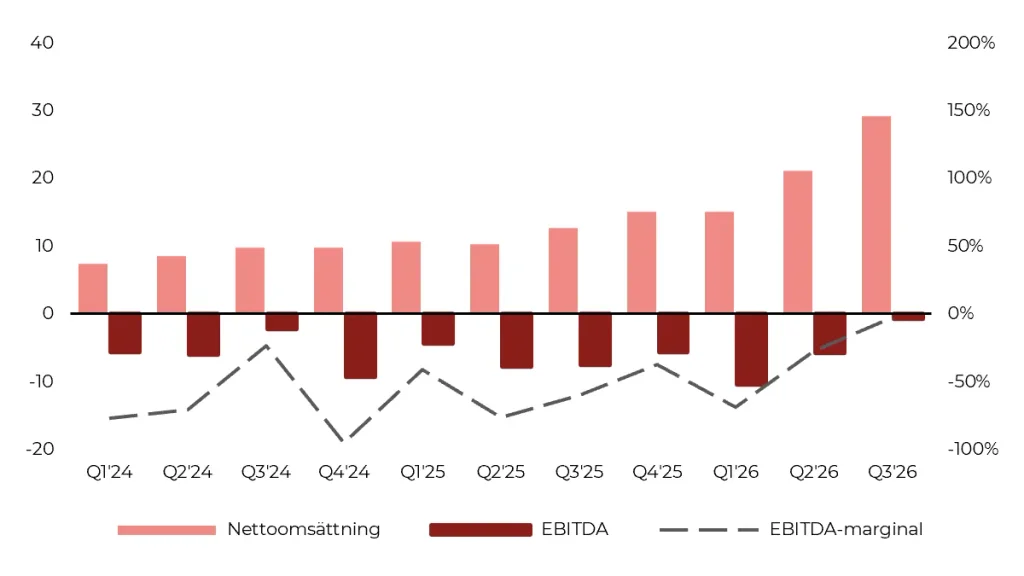
Gaming Corps fortsätter att växa i högt tempo och marknaden tog emot rapporten väl. Aktien steg 18 % på rapportdagen och handlas i dag till 0,758 kr, cirka 17 % över teckningskursen i emissionen. Nettoomsättningen steg med 130 % till 29,2 MSEK (12,7) i tredje kvartalet och EBITDA förbättrades till -0,8 MSEK (-7,6). Bolaget är därmed nära break-even på EBITDA-nivå. Kassan var däremot i princip tom vid kvartalets slut. Efter kvartalet har Gaming Corps genomfört riktade emissioner för att lösa finansieringen.
Tillväxten kommer från samma håll som i Q2. Fler casinon, fler insatser och högre insatsvärden syns nu tydligt i omsättningen, som ökade med 38 % jämfört med andra kvartalet. Gaming Corps har också fortsatt att teckna avtal i hög takt. Den här gången handlar det i flera fall om nationella lotterier och statliga operatörer, med Loto-Québec och finska Veikkaus som de tyngsta namnen.
Kostnaderna har däremot ännu inte kommit ned efter avslutet med Denwena/DEGEN. Rörelsekostnaderna före avskrivningar ökade till 36,0 MSEK från 33,9 MSEK i Q2 och aktiveringarna minskade. Det mesta av resultatlyftet kommer alltså från högre intäkter. Antalet medarbetare har dock gått ned från 87 till 74 sedan förra rapporten, så kostnaderna bör börja sjunka under fjärde kvartalet.
Genom de riktade emissioner vi skrev om i oktober får Gaming Corps omkring 23 MSEK i ny kassa, lägre skuld och ett eget kapital som åter blir positivt. Bolaget har fått arbetsro.
Ett frågetecken är att CFO Fredrik Geijer lämnar efter knappt nio månader. Enligt bolaget kräver tillväxtfasen en mer långsiktig lösning för rollen. Det kanske stämmer, men det känns inte som den bästa förklaringen. Nu måste Gaming Corps dock visa att tillväxten håller i sig och gärna att kostnaderna faktiskt sjunker, så att det fria kassaflödet kan bli positivt under 2027.
| Q3’26 | Q3’25 | |
| Nettoomsättning | 29,2 | 12,7 |
| Tillväxt | 130,4% | 29,1% |
| EBITDA | -0,8 | -7,6 |
| EBIT | -3,6 | -7,9 |
| Antal casinon | 2540+ | 2000+ |
| Antal lanserade spel | 7 | 6 |
Gaming Corps – kvartalsöversikt
Arbetsro till priset av en tredjedels utspädning
I analysen efter Q2-rapporten bedömde vi att risken för ytterligare kapitalanskaffning var hög. Den 14 oktober kom beskedet. Gaming Corps beslutade om en riktad emission på 36,8 MSEK och föreslog ytterligare en på 8,4 MSEK till styrelse, ledning och närstående. Båda emissionerna har nu genomförts fullt ut till teckningskursen 0,65 kr per aktie. Samtliga 56,6 miljoner aktier i den första emissionen tecknades och likaså tecknades samtliga 12,9 miljoner aktier i den andra emissionen.
Av de totalt 45,1 MSEK är cirka 19,2 MSEK kvittningar av befintliga skulder. Hela brygglånet på cirka 13 MSEK från i somras regleras på det sättet, liksom upplupna räntor och vissa leverantörsskulder. Efter emissionskostnader på cirka 2,8 MSEK tillförs kassan omkring 23 MSEK. Bolaget slipper också brygglånets ränta på 2,5 % i månaden. Enligt bolaget sjunker de räntebärande skulderna till 25,1 MSEK, som utgörs av lån från aktieägare och kreditinstitut.
Störst enskild kvittning står Denwena för, med cirka 11,8 MSEK. Det är samma bolag som Gaming Corps sade upp samarbetsavtalet med i juli. Denwena har alltså gått från storägare och strategisk partner till långivare och ökar nu åter sitt ägande genom att omvandla lånet till aktier. Även ordförande Bülent Balikci kvittade fordringar på cirka 5,2 MSEK i den andra emissionen.
Ett förslag föll dock. Storägaren Svea Bank ville kvitta en kvarvarande fordran på cirka 2,34 MSEK i en kompletterande riktad emission. Stämman röstade nej och fordran ligger alltså kvar som skuld. Beloppet är litet, men det visar att alla större ägare inte drar åt samma håll.
Priset för befintliga ägare är en utspädning på 32,3 %. Antalet aktier ökar från 145,4 miljoner till 214,9 miljoner. Det är inte roligt för den som inte deltog, men med en kassa på 0,4 MSEK vid kvartalets slut fanns det knappast något realistiskt alternativ.
Översikt över emissionerna och nettolikvid
| Total emissionslikvid | 45,1 |
| varav kvittning av fordringar | −19,2 |
| Kontant likvid före emissionskostnader | 25,9 |
| Emissionskostnader | −2,8 |
| Nettolikvid | ≈ 23,1 |
Tillväxten håller i sig
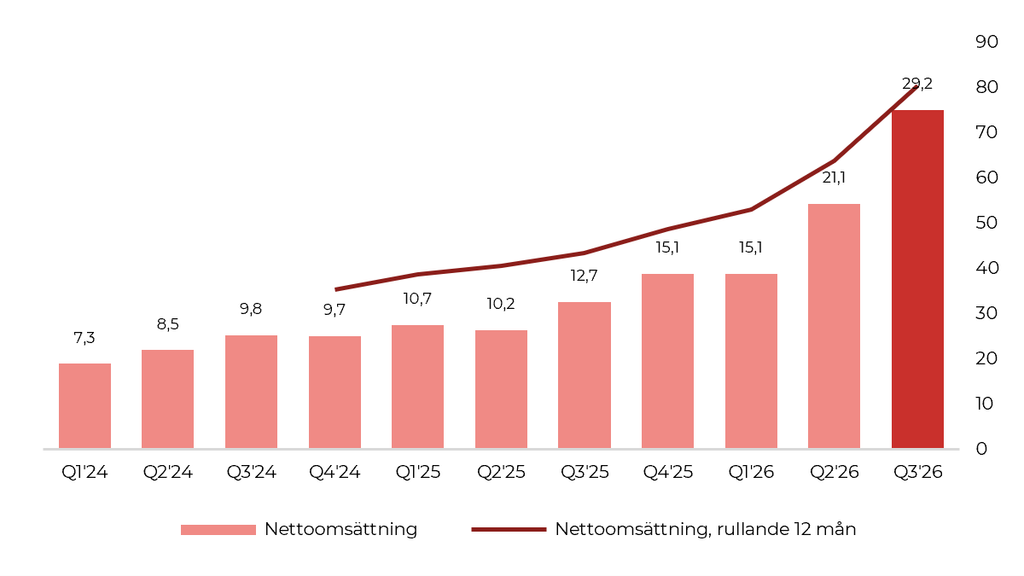
Efter rekordkvartalet i Q2 var frågan om 21 MSEK var en ny bas eller en topp. Svaret blev tydligt. Nettoomsättningen ökade till 29,2 MSEK, upp 130 % jämfört med samma kvartal i fjol och 38 % jämfört med Q2. För årets första nio månader uppgår omsättningen till 65,3 MSEK (33,6), en ökning med 94 %. På rullande tolv månader är omsättningen nu drygt 80 MSEK.
VD Juha Kauppinen skriver att även oktober har fortsatt att visa fin tillväxt. I emissionsmeddelandet uppgav styrelsen att utvecklingen inför både tredje och fjärde kvartalet indikerade fortsatt lovande tillväxt. Bolaget ger ingen prognos, men tonen är klart mer självsäker än för ett halvår sedan.
Gaming Corps – nettoomsättningsutveckling
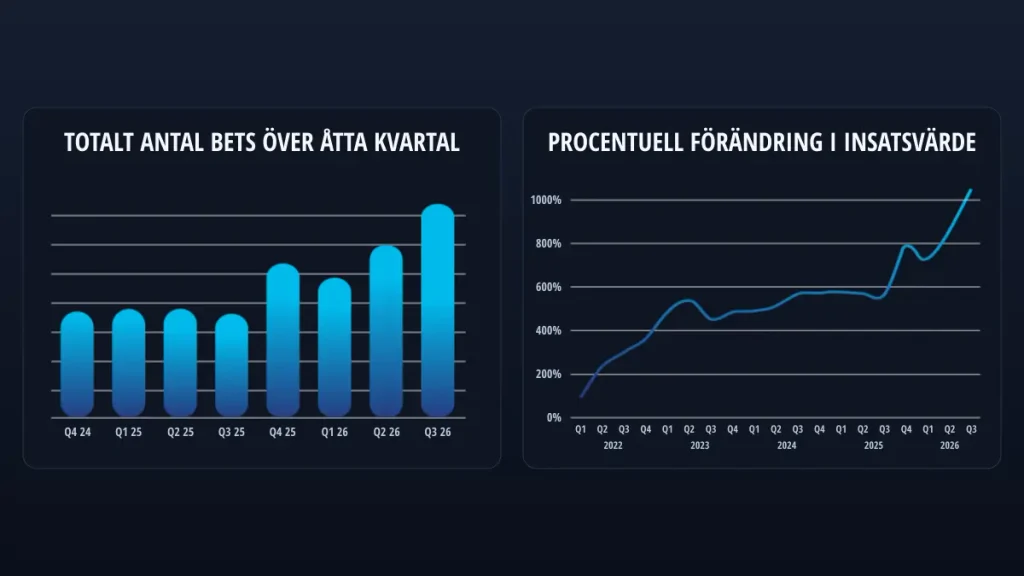
De operativa KPI:erna pekar åt samma håll. Antalet insatser, Total Bets, nådde återigen den högsta nivån under de senaste åtta kvartalen och lyftet från Q2 var tydligt. Även insatsvärdet fortsatte upp i en brantare takt än tidigare. Det är samma mönster som vi såg i Q2, fast tydligare. Den breda distributionen omsätts nu i faktisk spelaktivitet, och det är först då nya avtal blir värda något.
Gaming Corps – utveckling Total Bets och procentuell förändring i insatsvärde
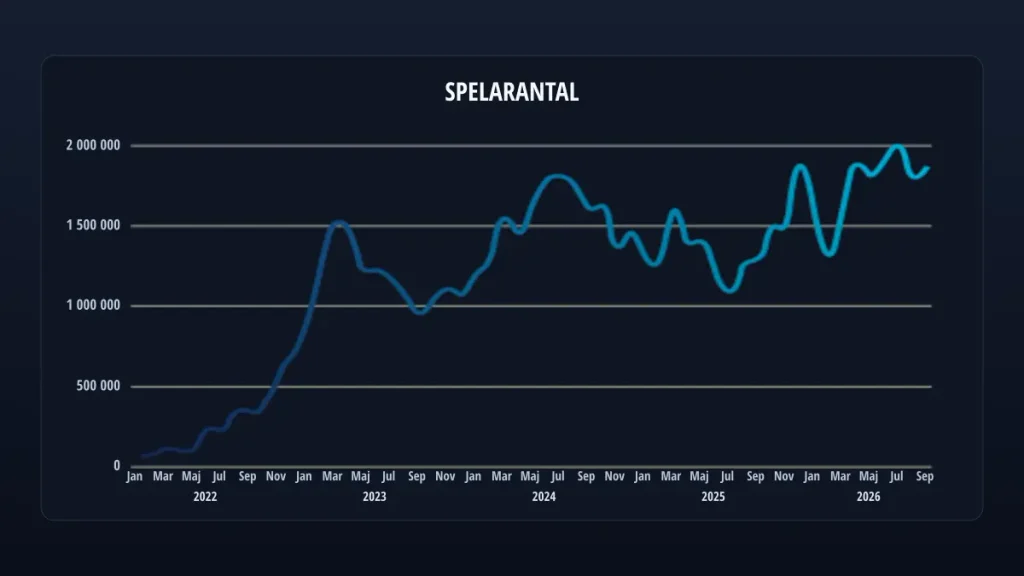
Spelarantalet svänger fortfarande från månad till månad. Trenden är ändå positiv. Under sommaren och början av hösten låg antalet unika aktiva spelare kring de högsta nivåerna som Gaming Corps har redovisat, nära 2 miljoner i månaden. Det tyder på att spelen når fler slutkunder och att tillväxten inte enbart drivs av högre insatser per spelare.
Gaming Corps – antal spelare
Lotterier och statliga operatörer tar plats i avtalsflödet
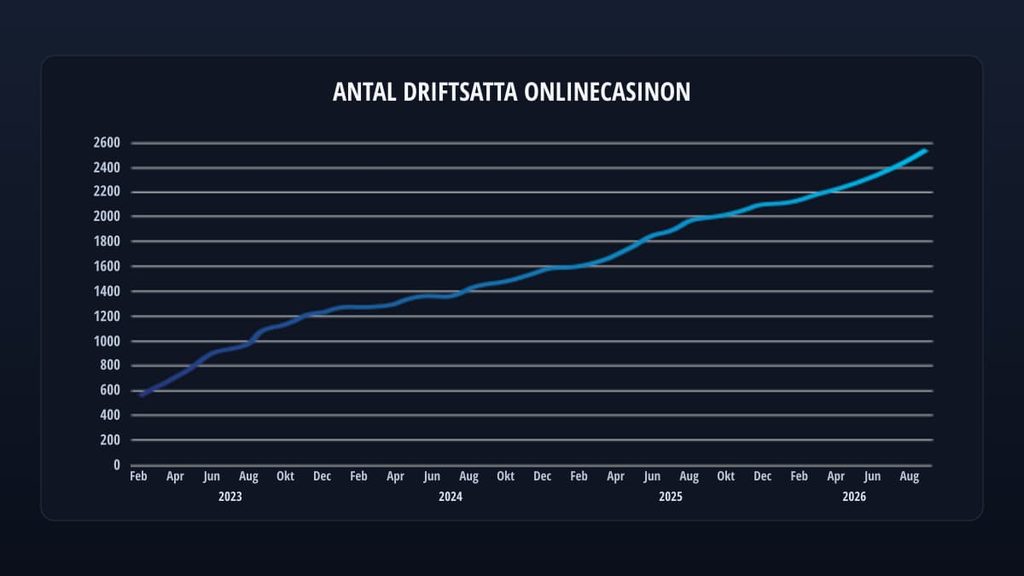
Distributionsnätverket fortsätter att växa. Vid utgången av Q3 fanns Gaming Corps spel live hos fler än 2 540 online casinon, jämfört med drygt 2 310 efter Q2 och cirka 2 000 ett år tidigare. Det är den största ökningen på ett kvartal under året.
Antal driftsatta online casinon
Avtalstakten har inte heller saktat in. Sedan början av augusti har Gaming Corps tecknat eller gått live med ett tjugotal nya partners, enligt Casinofeber Medias genomgång. Listan sträcker sig från globala distributionsnätverk som Games Global och Playtech till enskilda operatörer som Bally’s Intralot, BOYLE Sports, Mohegan Digital i Ontario och 7Bet.
Alla de avtalen syns inte i bolagets pressmeddelanden. Kauppinen skriver i VD-ordet att Gaming Corps sedan länge är restriktivt med vilka avtal som kommuniceras till aktiemarknaden och att bara de som bedöms viktiga kommersiellt eller sett till partnerns varumärke får ett eget pressmeddelande. Övriga lanseringar syns i bolagets egna kanaler och i branschmedia. Den som bara följer pressmeddelandena får alltså en snävare bild av hur snabbt distributionen växer.
Det mest intressanta är ändå segmentet nationella lotterier och statligt kontrollerade operatörer, som Gaming Corps länge har pekat ut som ett prioriterat område. I september tecknades avtal med Loto-Québec, som ger direkt tillgång till hela den reglerade marknaden i Québec. I oktober följde finska Veikkaus inför att Finland öppnar sin spelmarknad för licenser den 1 juli 2027. Tillsammans med OLG i Ontario sedan i juni har Gaming Corps nu tre statliga aktörer på listan. Sådana kunder är ofta långsamma att vinna men trögrörliga när de väl är på plats och de efterfrågar gärna ett bredare spelutbud än traditionella slots. Där passar Gaming Corps olika spelmotorer bra.
Efter kvartalets slut har Gaming Corps även gått in i Tjeckien via Apollo Games, utökat samarbetet med Starcasino till Belgien och lanserat 30 slots hos Stanleybet i Italien. Enligt Kauppinen håller bolaget på att sätta upp en ny distributionslösning i Nordamerika via en ny tredjepart, med bättre villkor än i dag. Det är svårt att bedöma utan mer information, men om det både ger snabbare tillgång till fler marknader i Nordamerika och högre marginaler är det en viktig pusselbit. Bolaget säger sig också föra dialoger med flera stora amerikanska operatörer.
Gaming Corps avtal och lanseringar sedan augusti 2026
| Partner | Tid | Marknader |
|---|---|---|
| Stanleybet.it | November 2026 | Italien |
| Apollo Games | November 2026 | Tjeckien, första lanseringen |
| Starcasino | November 2026 | Belgien |
| 7Bet | Oktober 2026 | Storbritannien och Lettland |
| Veikkaus | Oktober 2026 | Finland, inför omregleringen 2027 |
| Immense Group | Oktober 2026 | Storbritannien och Kanada (Ontario) |
| Casimba Gaming | Oktober 2026 | Över 40 operatörer globalt |
| Notix.Games | Oktober 2026 | Främst Brasilien och Spanien |
| BOYLE Sports | September 2026 | Storbritannien och Irland |
| Starcasino | September 2026 | Nederländerna |
| Loto-Québec | September 2026 | Kanada (Québec), lansering Q4’26 |
| Playtech | September 2026 | Global distribution |
| SpinOro | September 2026 | Flera reglerade marknader |
| Bally’s Intralot | Augusti 2026 | Storbritannien och Spanien |
| PlayWin | Augusti 2026 | Sportlicensierade spel för Nordamerika och Norden |
| Luckia | Augusti 2026 | Spanien och Kroatien |
| Mohegan Digital | Augusti 2026 | Kanada (Ontario) |
| Betnacional | Augusti 2026 | Brasilien |
| Games Global | Augusti 2026 | Global distribution |
| SYNOT Interactive | Augusti 2026 | Central- och Östeuropa samt Balkan |
Den gamla brasklappen gäller fortfarande. Ett avtal är inte samma sak som intäkter, och ett spel som finns live hos en stor operatör kan ändå få väldigt lite exponering. Skillnaden mot för ett år sedan är att avtalen nu följs av siffror. Fler casinon, fler spelare och högre insatser syns i omsättningen kvartal efter kvartal.
Spelproduktionen i lägre spannet
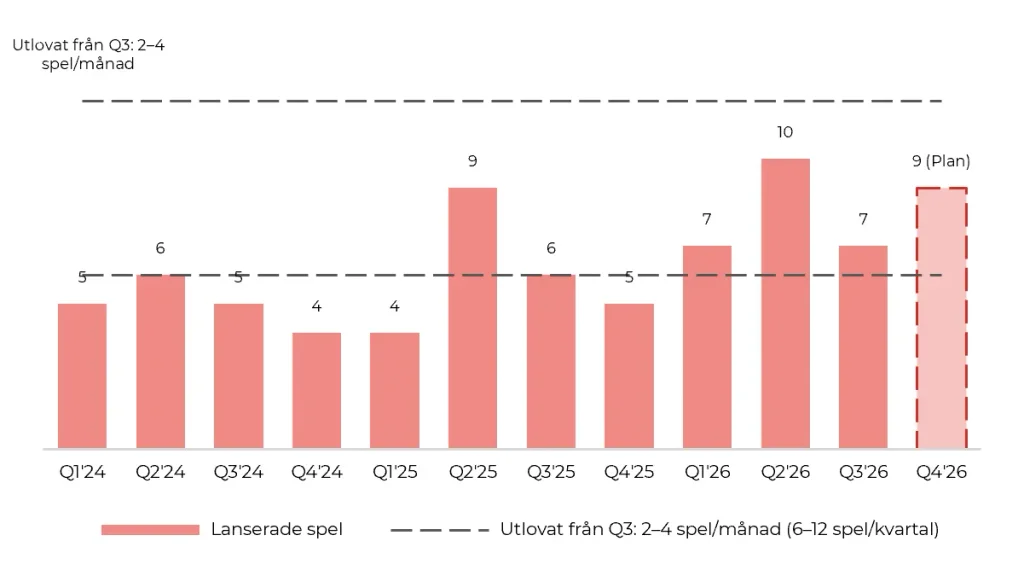
Inför Q3 lovade Gaming Corps att öka till 2–4 egna spelsläpp per månad. Utfallet blev sju spel under kvartalet, jämfört med sex för ett år sedan och tio i Q2. Det motsvarar drygt två spel i månaden och hamnar alltså i den nedre delen av det kommunicerade intervallet. Under årets första nio månader har bolaget lanserat 24 spel (18).
För fjärde kvartalet siktar Gaming Corps på ett snitt på tre casinospel per månad och roadmapen innehåller nio titlar fram till december. Den sträcker sig nu också in i Q1’27 med sex planerade släpp. Kauppinen lyfter fram att beslutet att kommunicera roadmapen öppet till branschen har fallit väl ut och ökat intresset från större operatörer.
Spelsläpp, 2024–2026
Roadmapen visar också hur Gaming Corps arbetar med sina varumärken. 3 Pigs-serien återkommer i flera nya varianter, bland annat 3 Pigs of Olympus 30,000 Extreme, och Instant Blitz-motorn används i allt fler teman. Det är ett effektivt sätt att få ut fler spel ur samma teknik och samma IP. Det gör också bolaget mer beroende av att just de serierna fortsätter att locka spelare.
Spelstrategin är fortfarande bredare än bara traditionella slots. Vid sidan av slotportföljen har Gaming Corps egna spelmotorer inom bland annat Instant Blitz, Smash4Cash, Mine Games, X-My-Way, Plinko, Crash Games, Table Games och Marbles. I roadmapen för Q4 och Q1 är det framför allt Instant Blitz som återkommer, med 3 Pots of Potions Instant Blitz, 3 Gifts of Xmas Instant Blitz och Roulette Blitz, medan de övriga motorerna syns mindre. Tyngdpunkten ligger på slots, där bolaget efter Denwena/DEGEN-avslutet lagt mest kraft.
Gaming Corps olika spelkoncept

En nyhet under kvartalet är samarbetet med amerikanska PlayWin, som ger Gaming Corps tillgång till artister och sportstjärnor, bland annat flera NHL-legender. Sportstjärnor och kända varumärken kan ge ett spel en tydligare plats i lobbyn, framför allt i Nordamerika. Det är dock för tidigt att säga om det blir en kommersiell framgång.
Det viktigaste är ändå att de egna spelen nu bär tillväxten. Efter Denwena/DEGEN-avslutet är det den egna portföljen som ska motivera den organisation som byggts upp. Hittills ser det lovande ut, men kvaliteten måste hålla när takten ökar. Fler spel för sakens skull löser inte särskilt mycket.
Nära break-even trots att kostnaderna fortsatte upp
Resultatförbättringen var stor. EBITDA förbättrades till -0,8 MSEK (-7,6), från -5,8 MSEK i Q2, och EBIT landade på -3,6 MSEK (-7,9) jämfört med -6,8 MSEK föregående kvartal. Periodens resultat blev -2,6 MSEK, vilket VD lyfter fram som en förbättring med 65 % mot Q2. Här ska man dock komma ihåg att valutaeffekter bidrog med cirka 1,7 MSEK, så rörelseresultatet är ett bättre mått på den underliggande utvecklingen.
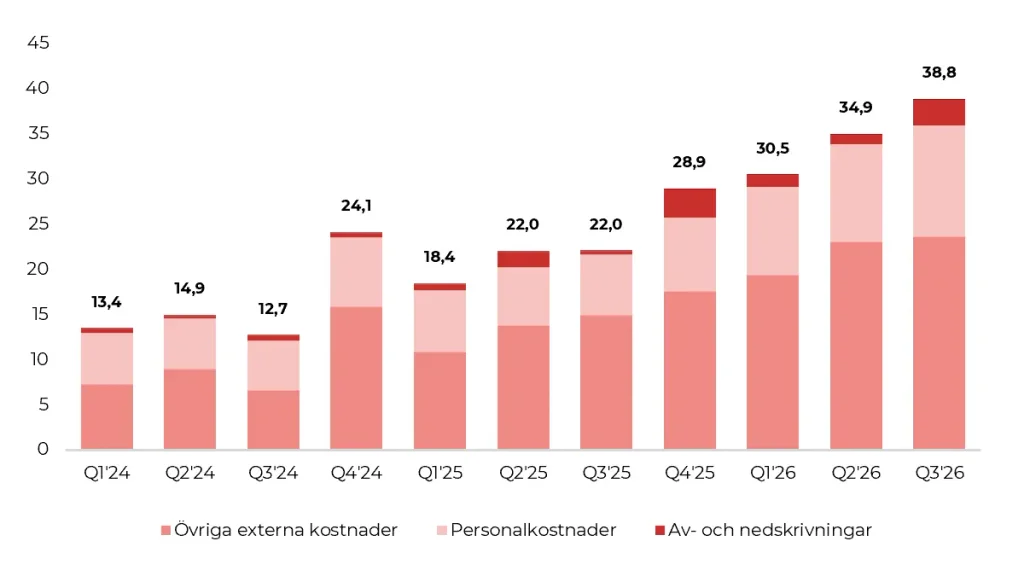
Kostnaderna fortsatte däremot upp. Övriga externa kostnader ökade till 23,6 MSEK (15,0) från 23,0 MSEK i Q2, och personalkostnaderna steg till 12,2 MSEK (6,7) från 10,8 MSEK. Rapporten ger ingen förklaring till ökningen av personalkostnaderna. Någon effekt av Denwena/DEGEN-avslutet syns alltså ännu inte i kostnadsraderna.
Personalsiffrorna pekar åt andra hållet. Vid rapportdatumet hade Gaming Corps 74 medarbetare, jämfört med 87 vid Q2-rapporten. Antalet konsulter har minskat från 45 till 36 och antalet anställda från 42 till 38 vid periodens slut. Bolaget har fortfarande inte kommunicerat något besparingsprogram eller någon målbild för kostnadsnivån. Med 13 färre medarbetare bör kostnadsbasen ändå bli märkbart lägre från Q4 och framåt, eftersom konsultarvodena är en stor del av de externa kostnaderna.
Gaming Corps har byggt upp en stor kostnadsbas
Aktiveringarna förtjänar fortfarande uppmärksamhet. Gaming Corps aktiverade 5,8 MSEK i utvecklingsarbete under Q3, jämfört med 6,9 MSEK i Q2 och 1,4 MSEK för ett år sedan. Bortser man från aktiveringarna var EBITDA -6,6 MSEK, en klar förbättring från -12,7 MSEK i Q2. Balanserade utgifter för utvecklingsarbeten har vuxit till 21,7 MSEK och avskrivningarna ökade till 2,8 MSEK (0,3). Avskrivningarna kommer att fortsätta öka när fler aktiverade spel ska skrivas av. Det gör EBIT till ett allt viktigare mått att följa.
I emissionsanalysen räknade vi fram att Gaming Corps, med Q2:s kostnadsnivå och aktiveringar, behövde omkring 27 MSEK i kvartalsomsättning för att nå EBITDA-break-even. Omsättningen i Q3 passerade den nivån med råge. Att EBITDA ändå blev negativ beror på att kostnaderna steg med cirka 2 MSEK och att aktiveringarna minskade med 1,1 MSEK. Med Q3:s kostnadsbas ligger break-even på EBITDA-nivå i stället kring 30 MSEK.
För att även det justerade fria kassaflödet ska nå noll krävs omkring 36 MSEK i kvartalsomsättning med Q3:s kostnader. Vi återkommer till vad det innebär i värderingsavsnittet nedan.
Förlusterna krymper snabbt
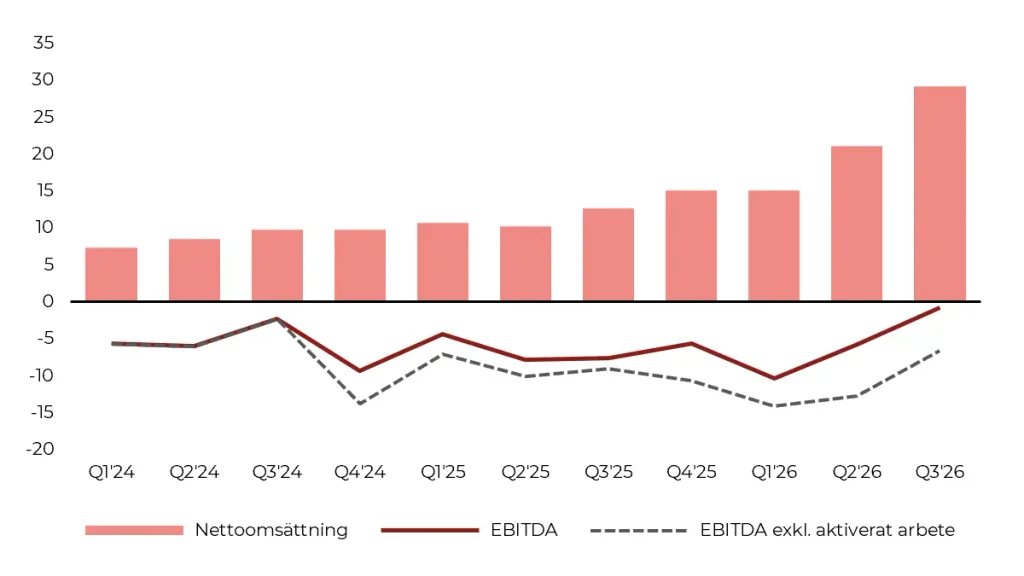
Läget är alltså betydligt bättre än efter Q2. Med fortsatt sekventiell tillväxt och de första effekterna av en mindre organisation är det fullt möjligt att Gaming Corps redovisar positiv EBITDA redan i Q4. Det var också scenariot vi skissade på i oktober. För ett positivt justerat fritt kassaflöde krävs dock mer, och där ser vi fortfarande främst 2027 som en realistisk tidpunkt.
Kassan var nästan slut, men nu finns det andrum
Likviditeten var ännu mer ansträngd i Q3 än i Q2. Kassan uppgick till bara 0,4 MSEK den 30 september, ned från 1,5 MSEK vid halvårsskiftet. Kassaflödet från den löpande verksamheten var -5,2 MSEK och investeringskassaflödet -6,7 MSEK, vilket gav ett fritt kassaflöde på omkring -11,9 MSEK i kvartalet. Brygglånet på 13 MSEK, som betalades ut under kvartalet, höll bolaget flytande.
Det fria kassaflödet ser dock sämre ut än det underliggande. Under Q2 fick kassaflödet stor hjälp av ökade kortfristiga skulder. I Q3 gick det åt andra hållet, när rörelsekapitalet tyngde med cirka 4,7 MSEK. Räknar vi bort rörelsekapitalet, var det justerade fria kassaflödet omkring -7 MSEK, att jämföra med -14,3 MSEK i Q2. Kassaflödet före rörelsekapital låg nära noll, vilket är en av de viktigaste förbättringarna i rapporten. Nu är nästa steg att FCF ska nå break-even.
Kassan och det justerade fria kassaflödet
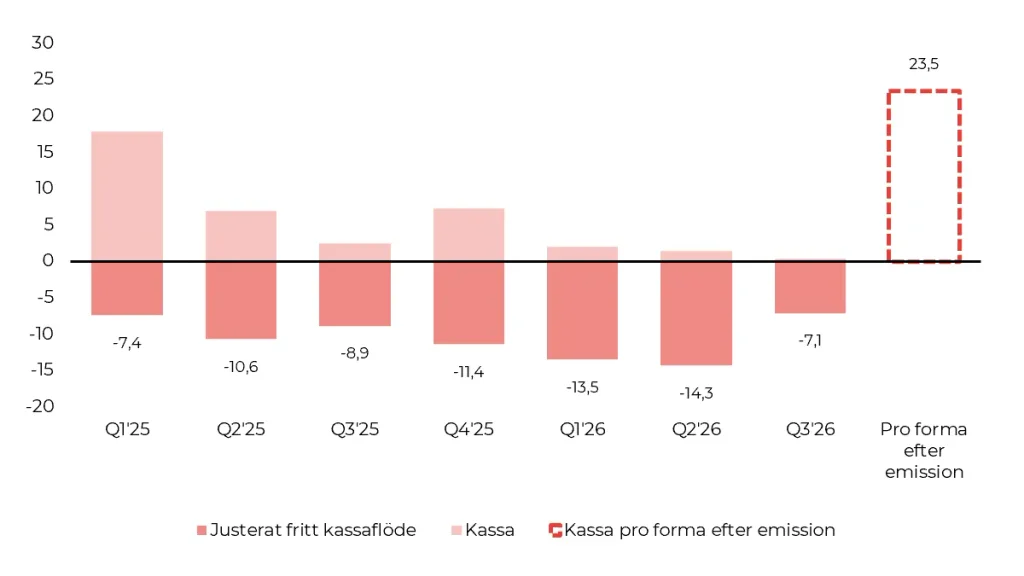
Emissionerna vänder också det egna kapitalet från -27,8 MSEK vid kvartalets slut till omkring +15 MSEK räknat på balansdagen och före resultatet i Q4. Nettoskulden sjunker till bara ett par miljoner kronor, eftersom brygglånet kvittas mot aktier och kassan fylls på. Styrelsen skriver att emissionen har förbättrat förutsättningarna för att bedriva verksamheten i enlighet med tillämpliga listningskrav. Det säger en del om hur pressat läget var.
Nettoskulden före och efter emissionerna
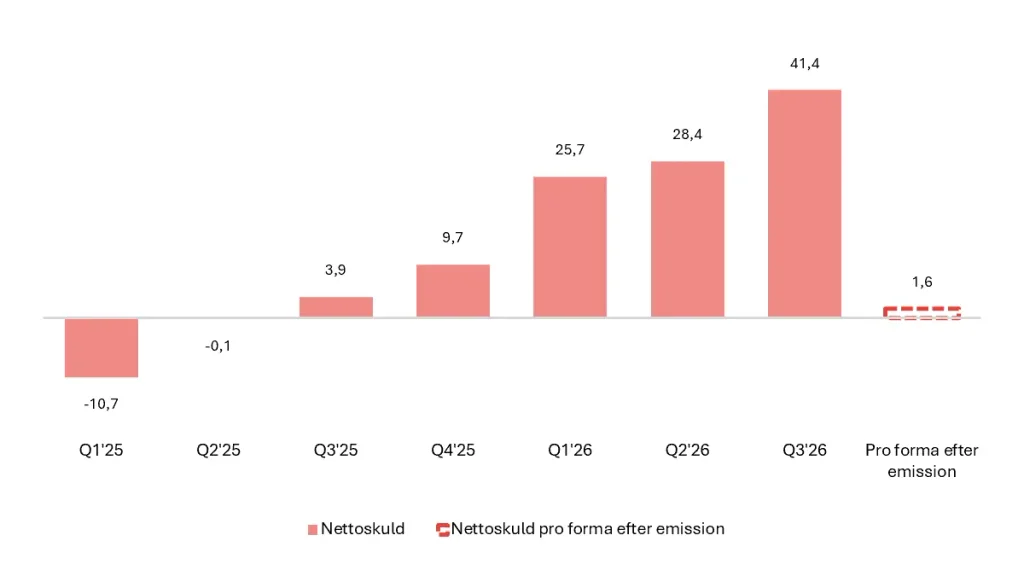
Styrelsen bedömer att finansieringen täcker kapitalbehovet de kommande tolv månaderna, och bolaget bedömer i emissionsmeddelandet att det finns goda förutsättningar att nå positivt operativt kassaflöde före årsskiftet samt lönsamhet för helåret 2027.
Målet om positivt operativt kassaflöde ska läsas noga. Positivt operativt kassaflöde är kassaflödet från den löpande verksamheten, och där ingår inte de 6–7 MSEK per kvartal som går till spelutveckling. Målet kan alltså nås långt innan bolaget är kassaflödesneutralt på riktigt. Lönsamhet 2027 är det mer relevanta beskedet att hålla bolaget till.
Att CFO Fredrik Geijer lämnar efter knappt nio månader gör inte bilden enklare. Han stannar tills en ersättare är rekryterad, deltog själv i emissionen med 0,3 MSEK och säger att han ska följa bolaget vidare som aktieägare. Det talar emot att avgången signalerar problem i siffrorna. Men det är det andra CFO-bytet på mindre än ett år, och för ett bolag som ska bevisa att kostnaderna går ned hade kontinuitet varit att föredra.
Vad krävs för att värderingen ska hålla?
Efter kursuppgången är börsvärdet omkring 163 MSEK, räknat på 214,9 miljoner aktier och kursen 0,758 kr. Bolaget uppger att de räntebärande skulderna efter emissionen uppgår till 25,1 MSEK. Lägger vi kassan per den 30 september till nettolikviden från emissionen, får vi en kassa på omkring 23,5 MSEK. Med en nettoskuld på bara ett par miljoner kronor landar EV kring 165 MSEK. Kassaförbrukningen under oktober och november ingår inte, så den faktiska nettoskulden är sannolikt något högre.
Det motsvarar cirka 2,0x EV/S på omsättningen de senaste tolv månaderna, eller 1,4x om man räknar upp Q3 till helårstakt. Multiplar på omsättningen säger dock ganska lite om ett bolag som fortfarande går med förlust. Det intressanta är vad som krävs i resultat för att dagens värdering ska kännas rimlig.
Vi har därför gjort ett enkelt räkneexempel. Vad händer om omsättningen fortsätter att växa från Q3-nivån medan kostnaderna ligger kvar ungefär där de är i dag? Bolaget räknar med en lägre kostnadsbas efter Denwena/DEGEN, så antagandet om oförändrade kostnader är snarare försiktigt.
Gaming Corps vid olika omsättningsnivåer – räkneexempel per kvartal
| Omsättning per kvartal | EBITDA | EBIT | Justerat FCF | EV/EBIT, årstakt |
| 29,2 MSEK (Q3-nivå) | -0,8 | -3,6 | -7,2 | neg. |
| 32,1 MSEK (+10 %) | 2,1 | -0,7 | -4,3 | neg. |
| 35,0 MSEK (+20 %) | 5,1 | 2,2 | -1,4 | 18x |
| 37,9 MSEK (+30 %) | 8,0 | 5,2 | 1,5 | 8x |
| 43,8 MSEK (+50 %) | 13,8 | 11,0 | 7,3 | 4x |
Med dagens kostnadskostym räcker cirka 10 % högre omsättning än i Q3 för att EBITDA ska bli positiv. För att det justerade fria kassaflödet ska nå noll krävs ungefär 25 % högre omsättning, alltså omkring 36 MSEK per kvartal. Vid omkring 38 MSEK per kvartal, 30 % över Q3, handlas bolaget till cirka 8x EV/EBIT i årstakt (kvartalet x 4). Då ser värderingen låg ut. Om omsättningen planar ut kring Q3-nivån ser det inte lika kul ut kanske.
En ökning på 25 % låter mycket, men omsättningen har ökat med 38–40 % kvartal för kvartal under de två senaste kvartalen. Gaming Corps behöver inte ens hålla den takten. Den avgörande frågan är om kassan räcker tills kassaflödet vänder. Med oförändrade kostnader och 8 % sekventiell tillväxt når omsättningen omkring 37 MSEK i Q2’27, och då blir det justerade fria kassaflödet positivt. Fram till dess förbrukar bolaget ungefär 7 MSEK, en tredjedel av emissionslikviden. Med 5 % sekventiell tillväxt per kvartal dröjer det till Q4’27 och förbrukningen blir omkring 13–14 MSEK, vilket kassan fortfarande klarar. Står omsättningen still på Q3-nivån och kostnaderna inte förändras är pengarna slut efter ungefär tre kvartal.
Det finns flera saker som bör kunna bära tillväxten. Roadmapen innehåller nio spel i Q4, mot sju i Q3. Lanseringen hos Loto-Québec sker under fjärde kvartalet och de globala avtalen med Playtech och Games Global bör ge effekt i takt med att fler operatörer slår på spelen. Längre fram kommer Veikkaus när Finland öppnar sin marknad i juli 2027 och den nya distributionslösningen i Nordamerika. Lika viktigt är att kostnaderna inte följer med uppåt. De steg i Q3 trots Denwena-avslutet, och nu måste den mindre organisationen, 74 medarbetare mot 87, också synas i kostnaderna.
Till det kommer två saker som inte syns i räkneexemplet. Gaming Corps har skattemässiga underskott på 174 MSEK, så ett eventuellt resultat skulle under lång tid i princip inte beskattas. Och som vi skrev efter Q2 kan en riktig hit, eller ens en semi-hit som håller bra nivå över tid, göra stor skillnad för en liten slotleverantör med bred distribution. Det är svårt att räkna med det, men verkligen ingen omöjlighet.
Spännande utgångsläge
Gaming Corps är hur som helst i ett bättre läge än på länge. Omsättningen växer snabbt, EBITDA är nästan noll och distributionen breddas. Finansieringen är löst för stunden, till priset av en utspädning på 32 %. Det som talar emot är att bolaget har tagit in kapital gång på gång, att lönsamheten ännu inte är bevisad och att en CFO som lämnar i det här läget tillför osäkerhet. Sedan är ju konkurrensen stenhård inom slots och alltid en aspekt att beakta.
Vi tror att Q4 kan bli det första kvartalet med positiv EBITDA. Det kräver att omsättningen fortsätter upp från Q3-nivån och att kostnaderna faller tillbaka. För att Gaming Corps inte ska behöva extern finansiering igen måste det fria kassaflödet närma sig noll under 2027. Vi tror det är fullt möjligt. Gaming Corps har fint momentum i verksamheten och 2027 har all potential att bli ett riktigt roligt år för bolaget.
Mer från samma kategori

Återköpen lyfter Evolutions vinst per aktie med över 20 %
Analys: Raketech Q3ʼ26 – Casumba-kapitlet stängs och kärnverksamheten hamnar i fokus
Analys: Kambi Q3ʼ26 – Fin tillväxt och operationell hävstång
Analys: Hacksaw Q3 2026 – Spelmixen bromsade tillväxten
Analys: Evolution Q3ʼ26 – Händelselöst var precis vad Evo behövde
Analys: Betsson Q3ʼ26 – Rekordomsättning, men utan Rhino står EBIT still
Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge