Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge
Börs & bolag Lägg till oss som favoritkälla på Google
Casumba-förvärvet var i flera år en av Raketechs största framgångar och bidrog till både tillväxt och lönsamhet. I takt med framgången växte dock också tilläggsköpeskillingen till säljarna. När de japanska sajterna tappade trafik under 2024 satt Raketech kvar med en skuld på över 20 miljoner euro samtidigt som intäkterna föll. Till slut såldes Casumba-tillgångarna under 2025, men köpeskillingen låg kvar.
Nu har Raketech avtalat om att lösa den återstående skulden på 8,2 miljoner euro i stället för 20,3 miljoner.
När uppgörelsen är genomförd minskar den räntebärande nettoskulden med omkring 12 miljoner euro, och fokus kan flyttas till kärnverksamheten och den nya mediesatsningen. Avtalet med säljarna av Casumba Media offentliggjordes den 19 oktober och är det största enskilda beskedet från bolaget på länge. Aktien steg kraftigt på beskedet efter flera års kräftgång. Vi kollar till hur den kvarvarande verksamheten värderas och hur det ser ut framåt.
Kort om Raketech
Raketech är ett affiliatebolag som grundades 2010 och är noterat på Nasdaq First North Premier Growth Market sedan juni 2018. Medgrundaren Johan Svensson är vd och en av de största ägarna, med 7,4 % av aktierna. Ägandet är relativt koncentrerat, där de tio största ägarna har tillsammans omkring 58 % av kapitalet. Nordnet Pensionsförsäkring (10,8 %) är störst, följt av Provobis Holding (10,1 %), styrelseledamoten Erik Skarp (7,4 %) och Johan Svensson.
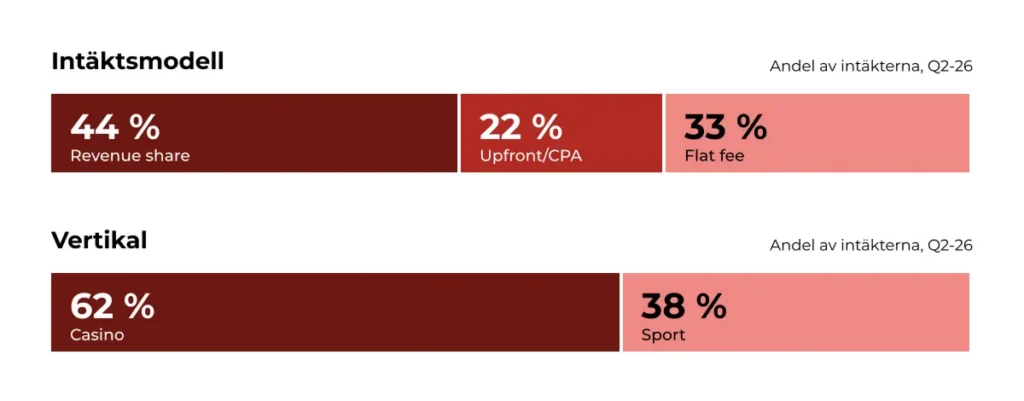
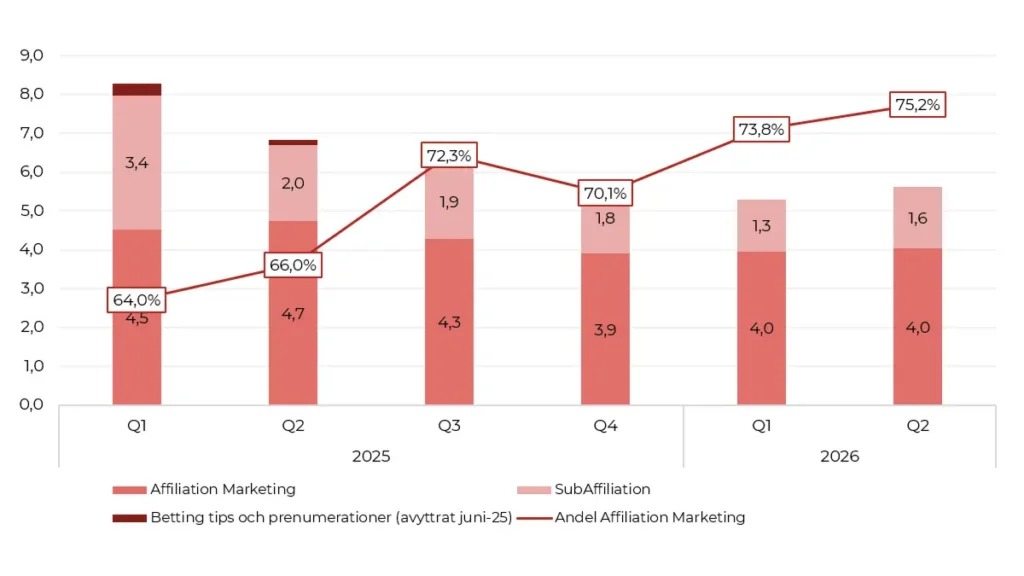
Raketech har två affärsområden där det största affärsområdet är Affiliation Marketing som omfattar traditionell affiliatemarknadsföring. Raketech driver egna jämförelsesajter, guider och mediesajter om casino och sport, som bland annat Casinofeber och TV-guiderna TVmatchen och TVsporten. Intäktsmodellen funkar som så att Raketech får betalt av operatörerna för de spelare som deras sajter skickar vidare. Sajterna drivs både i egen regi och tillsammans med entreprenörer. Affärsområdet stod för 4,0 miljoner euro, eller 72 % av intäkterna, under Q2’26.
SubAffiliation är det andra affärsområdet som bygger på plattformen AffiliationCloud. Via AffiliationCloud får operatörerna genom ett enda avtal tillgång till många externa sajter, så kallade publishers. Publisherna får i sin tur avtal med operatörerna, betalning, data och hjälp med regelefterlevnad. Raketech tar betalt av operatörerna och betalar vidare en del till publisherna. Affärsområdet stod för 1,6 miljoner euro, eller 28 % av intäkterna, under Q2’26.
Raketech redovisar inte resultat per affärsområde, men skillnaden i lönsamhet är stor. Inom SubAffiliation gick 63 % av intäkterna vidare till publisherna under Q2’26, vilket gav en bruttomarginal på 37 %. För de egna sajterna har finanschefen tidigare angett en EBITDA-marginal på 60–80 %.
Ersättningen från operatörerna är antingen en andel av deras nettointäkter från de förmedlade spelarna (revenue share), en engångsersättning per ny kund (upfront/CPA) eller ett fast belopp för exponering (flat fee).
Från snabb tillväxt till tvärnit
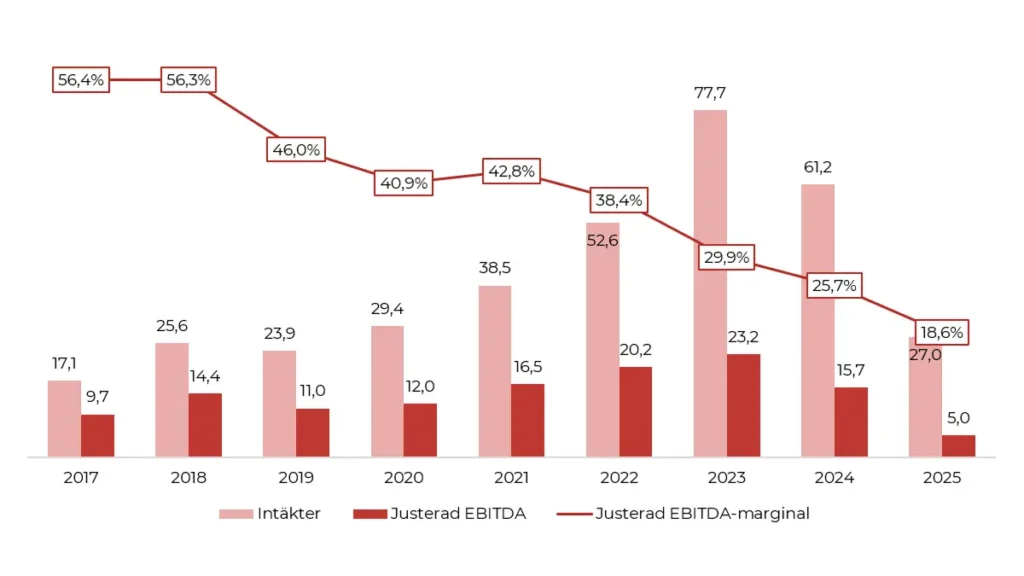
Efter börsnoteringen 2018 uppvisade Raketech stark tillväxt, både organiskt och genom förvärv, bland annat i Japan och USA. Intäkterna steg från 25,6 miljoner euro 2018 till 77,7 miljoner 2023 och justerad EBITDA steg från 14,4 till 23,2 miljoner. En stor del av tillväxten de senaste åren kom från Casumba-förvärvet, men också SubAffiliation, som 2023 stod för 32,4 miljoner euro av intäkterna.
Under 2024 vände utvecklingen och intäkterna föll från 77,7 till 61,2 miljoner euro. Casumbas japanska sajter tappade kraftigt i trafik, vilket beskrivs närmare nedan, och under andra halvåret bromsade även det betalda publishernätverket inom SubAffiliation in. I januari 2024 lämnade vd Oskar Mühlbach bolaget efter olika syn på strategin. Johan Svensson tog över, först tillförordnad och från maj som ordinarie vd.
Raketechs utveckling, 2017-2025
Förvärvet av Casumba blev dyrare än väntat
Raketech köpte Casumba i augusti 2019 för 2,0 miljoner euro kontant, motsvarande omkring 3x Casumbas EBITDA. Bolaget drev affiliatesajter främst mot den japanska marknaden. Den stora risken låg i tilläggsköpeskillingen, som hade en del utan tak och byggde på Casumbas utveckling fram till juli 2024. Den risken spelade också ut sig…
Casumba blev i flera år en av Raketechs största framgångar. Tillväxten bidrog till bolagets tillväxt och i delårsrapporten för Q1’23 skrev Raketech att avkastningen på investeringen låg väl över förväntningarna. Under 2023 bidrog Casumba till rekordintäkter inom Affiliation Marketing och var tillsammans med SubAffiliation den stora drivkraften bakom koncernens intäktsökning på 48 %.
Framgången gjorde samtidigt tilläggsköpeskillingen dyr. Den största delen räknades fram vid utgången av 2023, vilket sammanföll med att Casumba gick som allra bäst. Raketechs samlade skuld för tilläggsköpeskillingar, där Casumba stod för den klart största delen, nådde då 46,5 miljoner euro. Sedan dess har bolaget betalat närmare 30 miljoner euro i tilläggsköpeskillingar, kontant och i aktier.
Casumba-skuldens utveckling
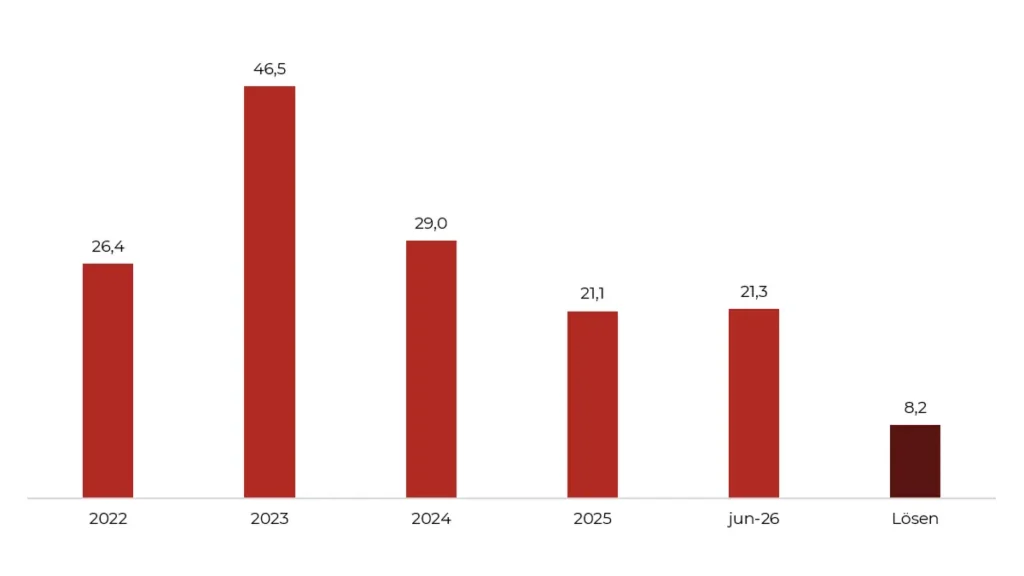
Kort därefter vände det. Googles stora uppdatering under 2024 slog hårt mot de japanska sajterna, och trots ett åtgärdsprogram återhämtade sig trafiken aldrig. Raketech fick alltså betala för toppåret samtidigt som intäkterna föll.
I maj 2025 förlängdes betalningstiden för slutbetalningen på 20,6 miljoner euro från september 2026 till mars 2028, med ränta och utan möjlighet att betala med aktier. Efter förlängningen betalades skulden av med en andel av det fria kassaflödet varje kvartal. Beloppen räckte i stort sett bara till räntan. Under Q4’25 och första halvåret 2026 betalade Raketech sammanlagt 1,2 miljoner euro, medan den beräknade räntan under samma period uppgick till 0,9 miljoner. På nio månader minskade skulden därmed bara med omkring 0,25 miljoner euro. Under första halvåret 2026 växte den till och med från 21,1 till 21,3 miljoner euro den 30 juni, eftersom räntan var större än betalningarna, enligt delårsrapporten för Q2’26.
Med ett fritt kassaflöde före tilläggsköpeskilling på drygt 4 miljoner euro de senaste fyra kvartalen var det svårt att se hur hela beloppet skulle betalas senast i mars 2028 utan ny finansiering eller nya förhandlingar. Ledningen har samtidigt upprepat att målet är att betala av skulden så snabbt som möjligt.
Viktigt att poängtera att Raketech sålde Casumba-tillgångarna i september 2025 för 12 miljoner euro med hänvisning till regulatoriska förändringar. Tillgångarna hade då en EBITDA på omkring 2,9 miljoner euro på årsbasis, baserat på nivån under Q2’25, och försäljningen gav en förlust på 10,1 miljoner. Kvar blev skulden till säljarna.
Nytt fördelaktigt banklån och kassa löser skulden till Casumba
Nu har alltså den våta filten med Casumba-skulden äntligen försvunnit, då Raketech har fått ett avtal på plats om att lösa den återstående skulden för 8,2 miljoner euro i stället för 20,3 miljoner. Raketech har inte kommenterat varför säljarna nu accepterar 40 % av beloppet, men en rimlig tolkning är att 8,2 miljoner nu är värt mer än osäkerheten över att få tillbaka hela summan framgent.
Raketech kommer att betala 3,0 miljoner euro ur egen kassa och resterande 5,2 miljoner när Bank of Valletta har betalat ut den nya finansieringen på 5,5 miljoner. De återstående 0,3 miljoner går tillbaka till kassan, så nettobelastningen på den befintliga kassan blir 2,7 miljoner euro. Den nya finansieringen består av ett treårigt lån på 3,5 miljoner och 2,0 miljoner ur en befintlig kredit, båda med 6,65 % ränta. En väldigt låg ränta måste man säga för ett iGaming-bolag. Banken kräver samtidigt att Raketech klarar en skuldtjänsttäckningsgrad (DSCR) på minst 1,1x och återköp av aktier kräver bankens godkännande.
Uppgörelsen är inte helt klar, eftersom lånet är beviljat men inte utbetalt. Har det inte betalats ut senast den 31 december, återupptas de kvartalsvisa betalningarna enligt de gamla villkoren och de räknas då av från den andra delbetalningen. Har lånet inte betalats ut senast den 31 mars 2027, eller ställs finansieringen in, kan varje säljare häva avtalet för sin del och återgå till de gamla villkoren.
När uppgörelsen är genomförd består Raketechs enda lån av omkring 8,6 miljoner euro hos Bank of Valletta, som ska betalas tillbaka under tre år. Den räntebärande nettoskulden har då minskat med omkring 12 miljoner euro enligt bolaget.
Som en illustration kan uppgörelsen läggas på balansräkningen den 30 juni, allt annat lika. Tilläggsköpeskillingen försvinner, banklånen ökar och kassan minskar, och nettoskulden sjunker då från 19,3 till cirka 6,1 miljoner euro. Justerad EBITDA för kvarvarande verksamhet uppgick till 4,8 miljoner euro de senaste tolv månaderna. Nettoskulden motsvarade därmed omkring 4,0x justerad EBITDA den 30 juni, och efter uppgörelsen skulle den motsvara ungefär 1,3x.
| Rapporterat 30 juni | Effekt av uppgörelsen | Efter | |
| Banklån | 3,1 | +5,5 ny finansiering | 8,6 |
| Tilläggsköpeskilling | 21,3 | -21,3 | 0 |
| Likvida medel | 5,2 | -2,7 | 2,5 |
| Räntebärande nettoskuld | 19,3 | 6,1 | |
| Nettoskuld/adj EBITDA, R12 | 4,0x | 1,3x |
I kassan blir effekten mindre. Räntan på Casumba-skulden betalades aldrig ut löpande, utan lades på skulden. De senaste fyra kvartalen har Raketech betalat sammanlagt 3,4 miljoner euro till säljarna och banken. Om de nya banklånen betalas av jämnt över tre år blir amortering och ränta omkring 3,2 miljoner euro det första året, alltså ungefär lika mycket. Skillnaden är att skulden blir betydligt mindre och får ett slutdatum.
Uppgörelsen ger också en engångsvinst på omkring 12 miljoner euro i Q4’26, eftersom skulden är bokförd till ett högre värde än de 8,2 miljoner som betalas. Vinsten påverkar varken kassan eller EBITDA, men stärker det egna kapitalet. Räknat på balansräkningen den 30 juni och före skatteeffekter skulle det egna kapitalet öka från 32,1 till drygt 44 miljoner euro.
Lägre intäkter men högre marginal
Lösningen med Casumba-köpeskillingen är så klart väldigt välkommen och stärker Raketechs balansräkning rejält. Bolaget behöver dock fortfarande vända intäktsnedgången. Under Q2’26 minskade intäkterna för kvarvarande verksamhet, alltså exklusive de sålda Casumba-tillgångarna, med 17,6 % till 5,6 miljoner euro. Det skedde trots att fotbolls-VM i juni gav Raketech den största sportkampanjen i bolagets historia. VM kom dock först i slutet av kvartalet och sportintäkterna låg ändå något under fjolåret. Nedgången beror bland annat på att Raketech gradvis fasar ut det betalda publishernätverket inom SubAffiliation.
Trots lägre intäkter steg den justerade EBITDA-marginalen till 24,0 % från 21,2 % ett år tidigare. Detta var enligt bolaget tack vare en bättre intäktsmix och lägre kostnader. Antalet heltidsanställda har minskat kraftigt från 87 till 54 på ett år. Justerad EBITDA på 1,3 miljoner euro var något lägre än för ett år sedan, men har nu ökat två kvartal i rad, vilket får ses som positivt.
Raketech, utveckling kvartalsvis
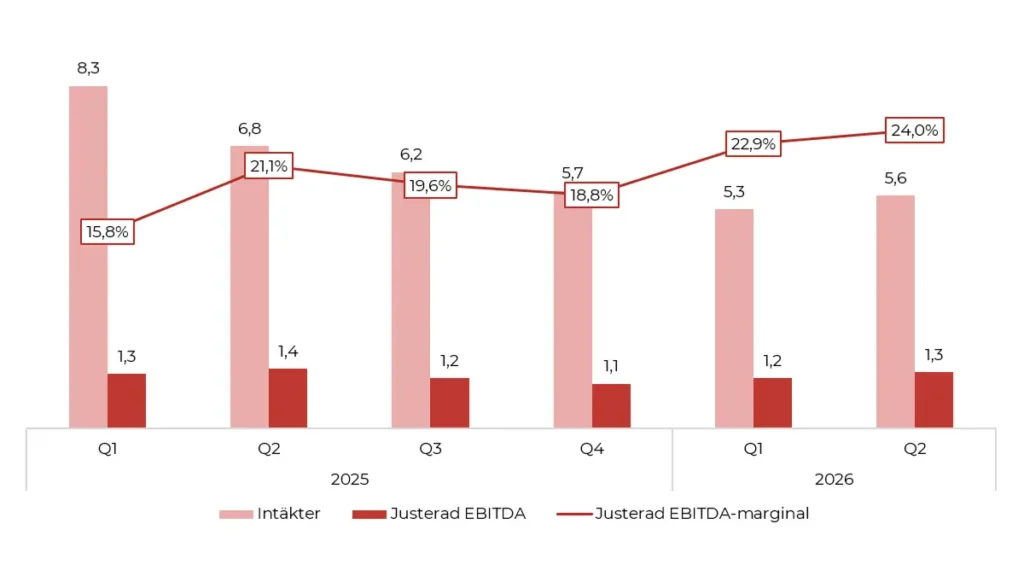
Affiliation Marketing står nu för över 70 % av intäkterna och har legat stabilt kring 4 miljoner euro per kvartal sedan Q4’25. Det är också där bolaget har högst marginal. Inom SubAffiliation satsar Raketech på det organiska publishernätverket via AffiliationCloud, med tillväxt i Norden men fortsatt svag utveckling i USA.
Affiliation Marketing står för majoriteten av intäkterna
Sikte på nya marknader via Media-satsningen
Raketech började som ett nordiskt bolag. Fram till 2019 kom över 90 % av intäkterna från Norden. Med förvärven i Japan och USA och tillväxten i SubAffiliation föll andelen till 60 % 2021 och till 43 % 2023. Det året stod Övriga världen, där Casumbas japanska sajter ingick, för 34,5 miljoner euro av intäkterna, och USA bidrog med 6,4 miljoner. USA var som störst 2022 med 7,7 miljoner euro.
Nu har utvecklingen vänt. Under Q2’26 kom 4,2 av 5,6 miljoner euro, eller 75 %, från Norden, där Sverige är den största marknaden. USA har krympt till 0,2 miljoner euro per kvartal efter försäljningen av tipstjänsterna och en svag organisk utveckling, och Övriga Europa ligger kring 0,3 miljoner. Övriga världen bidrar fortfarande med omkring 0,9 miljoner per kvartal, men rapporterna anger inte vilka marknader det gäller.
Norden är kärnan i verksamheten
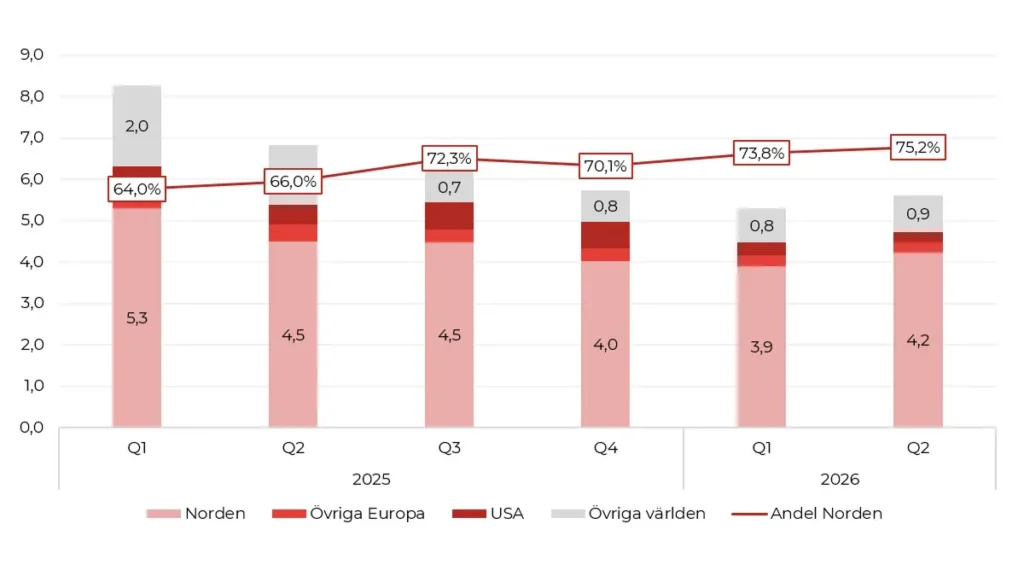
Koncentrationen till reglerade nordiska marknader som bolaget känner väl kan ge mer förutsägbara intäkter, men den gör samtidigt Raketech känsligt för nordisk reglering. I Danmark ska affiliates enligt en politisk överenskommelse inte längre få ersättning baserad på spelarnas spelande, vilket i praktiken slår mot revenue share. Finland öppnar sin spelmarknad för licenser den 1 juli 2027, men samtidigt förbjuds affiliatemarknadsföring. I Norge finns monopolet kvar, men FrP vill avskaffa det om partiet får inflytande efter nästa regeringsskifte.
Johan Svensson sa i maj att Norden förblir huvudfokus, men att bolaget tittar på fler reglerade marknader. Vägen dit går via mediasajter, där innehåll kan översättas och anpassas lokalt. Hur det kan se ut syns redan i Italien.
Efter det andra kvartalet tecknade Raketech ett partnerskap med en lokal entreprenör för att starta en iGaming-mediesajt i Italien. Den heter Corriere del Gioco och är nu i gång och bevakar den reglerade italienska spelmarknaden. Det är första gången bolaget använder mediemodellen utanför Norden, och satsningen startar från en liten bas (hela Övriga Europa stod för 0,3 miljoner euro under Q2’26).
Italien är en del av en bredare mediesatsning. Casinofeber Media, som lanserades i februari, var den första satsningen på branschmedia, och totalt planerar Raketech sju mediesatsningar under 2026, däribland sportinnehåll på TV-guiderna och nya lokala branschsajter. I Finland planeras en branschmediesajt under andra halvåret för att stärka erbjudandet inför den nya marknaden, och i Danmark har TV-guiden TVsporten byggts ut med sportinnehåll inför fotbolls-VM i somras.
Syftet är att göra de egna sajterna mindre beroende av Googles sökresultat genom att bygga produkter som läsarna återvänder till, vilket enligt bolaget också ger mer att erbjuda spelbolagen. Googles stora uppdatering i december 2025 gynnade flera av bolagets svenska sajter, men visade samtidigt hur mycket trafiken styrs av sökmotorn.
Hur mycket det ger är ännu inte visat. Raketech särredovisar inte satsningarnas intäkter, kostnader eller resultatbidrag, så den ekonomiska effekten går inte att bedöma separat. Stödet hittills är vd Svenssons beskrivning av att Casinofeber Media har stärkt varumärket och bidragit till en bättre kommersiell utveckling.
“To be relevant for Google, you have to build relevant products, and we focus a lot on to build go-to products where we see the end users coming back of itself, not just finding us when they are searching for a high-intent keyword. So to build more go-to product with better quality content is a part of our strategy.”
Risker
Hög konkurrens
Affiliatebranschen har låga inträdeshinder och många aktörer slåss om samma sökord och samma spelbolag. Inom SubAffiliation kan publisherna välja andra nätverk eller teckna avtal direkt med operatörerna, vilket pressar marginalen.
Google-risken
De egna sajterna lever till stor del på söktrafik. Googles uppdatering 2024 slog ut Casumbas japanska sajter, medan uppdateringen i december 2025 gynnade de svenska. En enda uppdatering kan flytta intäkterna kraftigt åt båda hållen.
AI förändrar folks beteende
AI-tjänster som ChatGPT och Claude samt Googles egna AI-svar kan på sikt ta trafik från jämförelsesajter. Johan Svensson har i tidigare rapportsamtal sagt att bolaget ännu inte sett någon tydlig påverkan på spelrelaterade sökningar, men att sajterna måste anpassas för att synas även där. Hur AI kommer att påverka affiliatebolag i framtiden är fortsatt oklart.
Ständiga regulatoriska förändringar
Spelmarknaderna regleras land för land, och reglerna kan ändras snabbt. Ett enda politiskt beslut kan begränsa hur affiliates får marknadsföra spel eller hur de får ersättning och därmed slå mot intäkterna på en hel marknad.
Framtida betalningar av fordran
Köparen av Casumba-tillgångarna, som inte har namngetts, ska betala 12 miljoner euro plus 8 % ränta månadsvis fram till december 2029. I augusti hade 0,9 miljoner kommit in. Fordran är bokförd till 6,8 miljoner euro och pantsatt för banklånen, och bolaget räknar med att den tillsammans med betalningarna för de amerikanska tillgångarna täcker hela bankskulden
Renare balansräkning och mediasatsningen ska visa vägen framåt
Casumba var länge Raketechs största framgång, men lämnade efter sig en skuld på över 20 miljoner euro som i praktiken stod still medan intäkterna föll. Nu löses den för 8,2 miljoner med egen kassa och ett nytt banklån till 6,65 % ränta. Räntekostnaden sjunker med omkring 1,7 miljoner euro per år, nettoskulden mer än halveras och skulden får ett slutdatum. Amortering och ränta till banken blir däremot ungefär lika mycket som Raketech tidigare betalade till säljarna och banken, omkring 3 miljoner euro per år.
Samtidigt har intäkterna minskat, men lönsamheten har stärkts. Intäkterna faller fortfarande, men den justerade EBITDA-marginalen är högre än för ett år sedan och justerad EBITDA har ökat två kvartal i rad.
Aktien har stigit med drygt 75 % sedan beskedet om avtalet kring Casumba-skulden, från 1,185 kronor före handelsstoppet till 2,09 kronor. Frågan är då vad värderingen är nu när balansräkningen förändras markant.
Tabellen visar enterprise value (EV) efter uppgörelsen. Banklånen utgår från bolagets uppgift om omkring 8,6 miljoner euro, och kassan från 30 juni minus nettobelastningen på 2,7 miljoner. Kassaflödet under tredje kvartalet är ännu inte känt.
Värdering efter uppgörelsen
| Antal aktier | 45 224 227 |
| Aktiekurs, SEK | 2,09 |
| Börsvärde, MSEK | 94,5 |
| Börsvärde, MEUR (EUR/SEK 11,12) | 8,5 |
| Banklån, MEUR | 8,6 |
| Kassa, MEUR | 2,5 |
| Nettoskuld, MEUR | 6,1 |
| Enterprise value (EV), MEUR | 14,6 |
På rullande 12 månader har justerad EBITDA uppgått till 4,8 miljoner euro, vilket ger ett EV/justerad EBITDA på 3,0x. Räknas Casumba-fordran av till bokfört värde, 6,8 miljoner euro, blir multipeln 1,6x. Fordran är dock pantsatt för banklånen och beroende av en köpare som inte har namngetts, så det lägre talet förutsätter att den betalas fullt ut.
| EV | Justerad EBITDA, R12 | EV/justerad EBITDA | |
| Enterprise value | 14,6 | 4,8 | 3,0x |
| Enterprise value – fordran om 6,8 MEUR | 7,8 | 4,8 | 1,6x |
Ett räkneexempel visar vad som händer om lönsamhetsförbättringen fortsätter. Om justerad EBITDA ökar till 1,5–1,6 miljoner euro per kvartal under 2027, från 1,3 miljoner i Q2’26, landar helåret på 6,0–6,4 miljoner.Om banklånen amorteras jämnt över tre år från 2027 och kassaflödet täcker amorteringarna utan att kassan minskar, sjunker nettoskulden till omkring 3,2 miljoner euro vid årets slut. Vid dagens aktiekurs motsvarar det en EV/justerad EBITDA på 1,8–1,9x för 2027.
Scenario 2027E, miljoner euro
| Justerad EBITDA, kvartalsvis | 1,5 | 1,6 |
| Justerad EBITDA 2027E | 6,0 | 6,4 |
| Nettoskuld vid utgången av 2027 | 3,2 | 3,2 |
| EV vid oförändrad aktiekurs | 11,7 | 11,7 |
| EV/justerad EBITDA 2027 | 1,9x | 1,8x |
Räkneexemplet är relativt försiktigt. Det fria kassaflödet före tilläggsköpeskilling var 4,2 miljoner euro de senaste tolv månaderna, och med högre EBITDA bör det räcka till mer än amortering och ränta. Det som blir över stannar i kassan och sänker nettoskulden ytterligare. Samtidigt kräver scenariot att justerad EBITDA ökar med 15–23 % från nivån i Q2’26.
Den låga värderingen speglar sannolikt flera risker. Intäkterna faller fortfarande, konkurrensen i affiliatebranschen är hård, de egna sajterna är beroende av Google, AI kan förändra hur spelare hittar och jämför spelbolag, ny reglering kan slå mot den traditionella affiliatemodellen och fordran är beroende av en köpare som inte har namngetts. För att bilden ska förändras behöver kärnverksamheten visa att nedgången planar ut.
Mediesatsningen är den del som kan förändra bilden mest, men också den minst bevisade. Om Casinofeber Media, Corriere del Gioco och de kommande sajterna ger mer återkommande trafik blir Raketech mindre beroende av Google och bättre rustat framåt.
Nästa besked kommer med delårsrapporten den 5 november. Den visar om Affiliation Marketing håller nivån kring 4 miljoner euro per kvartal, om justerad EBITDA fortsätter uppåt sekventiellt och hur mycket som har kommit in från Casumba-fordran. Därefter väntar bankens utbetalning, som enligt avtalet ska ske senast den 31 december för att uppgörelsen ska genomföras enligt plan.
Med Casumba-skulden på väg att lösas har den våta filten som legat över Raketech i flera år börjat lyfta, och bolaget ser mer intressant ut än på länge. Mediesatsningen kan göra de egna sajterna mindre sårbara för Googles förändringar och ge nya intäkter. Värderingen är låg, och om den nuvarande nivån för justerad EBITDA visar sig vara en bas som bolaget kan växa från, finns det goda skäl att följa aktien noga framöver.
Analysen är skriven oberoende och har inte granskats eller godkänts av Raketech. Casinofeber Media, som ger ut Casinofeber, ägs av Raketech. Texten är ingen investeringsrådgivning.
Mer från samma kategori
Analys: Det här krävs av Gaming Corps efter emissionerna
Analys: Hacksaws vinstvarning
Analys: Flutter – världens största börsnoterade operatör
Analys: Fable Media – Tillväxten återvänder efter Brasilien-smällen
Analys: Gentoo Media – Billigt om kassaflödet följer med
Analys: GiG Software – Återkomsten till B2C förändrar caset i grunden
Analys: Angler Gaming Q2’26: Angler och Kalita är tillbaka