Analys: Hacksaw Q3 2026 – Spelmixen bromsade tillväxten
Börs & bolag Lägg till oss som favoritkälla på Google
Efter vinstvarningen den 12 oktober var det inga större överraskningar i siffrorna när Hacksaw presenterade sin Q3-rapport. Aktien pendlade mellan +0,5% och +2 % under dagen. Nettoomsättningen ökade 12 procent till 58,1 MEUR (52,0) och landade mitt i det preliminära spannet om 57,5–58,5 MEUR. Det var ju dock första gången på åtta rapporterade kvartal som nettoomsättningen minskar mot föregående kvartal, med cirka 2 procent mot Q2.
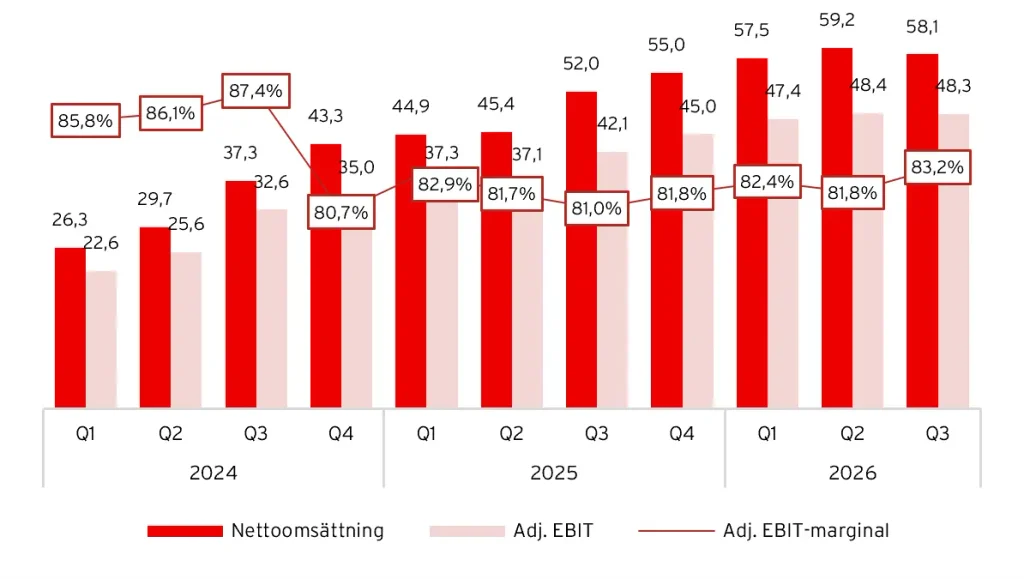
Lönsamheten var det inget fel på. Justerad EBIT ökade 15 procent till 48,3 MEUR (42,1) och marginalen steg till 83 procent (81). Kassaflödet från den löpande verksamheten uppgick till 52,2 MEUR och kassan växte till 148,2 MEUR, och upp till 20 MEUR ska användas till återköp.
Det intressanta var att vi fick mer färg kring den svagare utvecklingen. Ledningen pekade framför allt på sin egen roadmap. I början av året lades mer kraft på spel för marknader där Hacksaw har en låg marknadsandel, och de spelen har inte dragit lika mycket totalt sett. Roadmapen är nu omlagd, men det tar några månader innan det syns och ledningen varnar för att mixen kan tynga även på kort sikt. Samtidigt händer det mycket i bolaget. Hacksaw har lanserat sitt första crashspel och en B2B-plattform för prediction markets, och samma morgon som rapporten meddelades att operativa vd:n Marcus Cordes nu ska fokusera på att bygga upp prediction markets-plattformen Hacksaw Markets. Det är tredje stora förändringen i ledningen sedan börsnoteringen för drygt ett år sedan.
Hacksaw Gaming – översikt Q3’26
| Q3’26 | Q3’25 | ∆ | Q2’26 | ∆ q-o-q | |
| Nettoomsättning | 58,1 | 52,0 | 11,7 % | 59,2 | −1,9 % |
| Adj. EBIT | 48,3 | 42,1 | 14,8 % | 48,4 | −0,2 % |
| Adj. EBIT-marginal | 83,2 % | 80,9 % | +2,3 pe | 81,8 % | +1,4 pe |
Hacksaw Gaming – Q3’26 vs estimat
| Q3’26 | Estimat | ∆ | |
| Nettoomsättning | 58,1 | 58,0 | 0,2 % |
| Adj. EBIT | 48,3 | 48,0 | 0,6 % |
| Adj. EBIT-marginal | 83,2 % | 82,9 % | +0,3 pe |
| Vinst per aktie, EUR | 0,158 | 0,148 | 6,6 % |
Nettoomsättning och justerad EBIT, 2024–2026
Tillväxten långt under målet om 30 procent
Nettoomsättningen ökade 11,7 procent till 58,1 MEUR. Valutan påverkade inte alls i kvartalet, så tillväxten var 12 procent även justerat för valuta. En bra bit under målet om 30 procent, med andra ord. Och första kvartalet med negativ tillväxt q-o-q.
Nettoomsättningstillväxt, 2025-2026
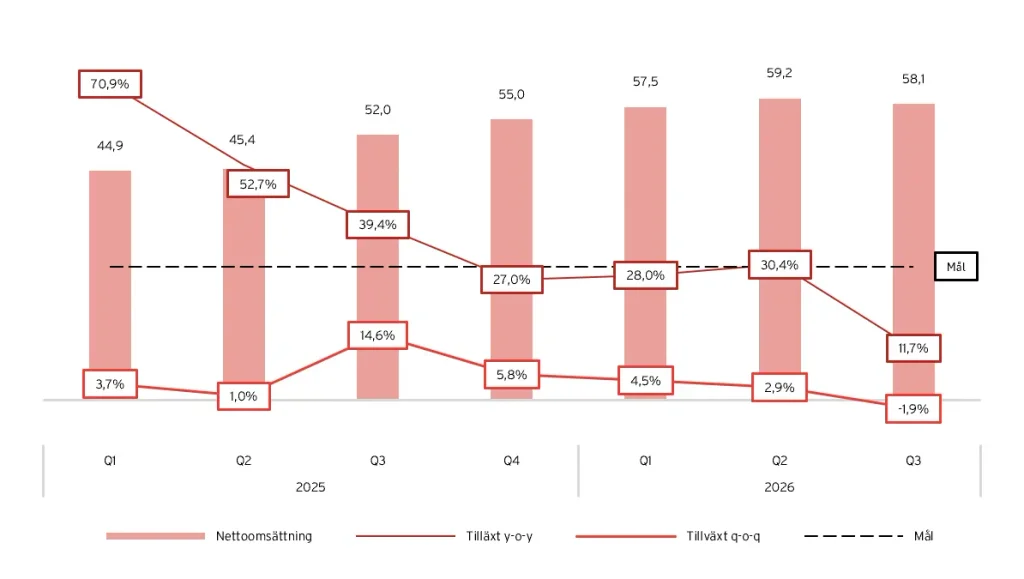
För januari–september ökade nettoomsättningen 23 procent till 174,8 MEUR, eller 27 procent i fast valuta. På rullande tolv månader är nettoomsättningen 229,8 MEUR, en ökning med 24 procent och 28 procent i fast valuta. Det ser fortfarande hyfsat ut, men det bärs ju av starka kvartal bakåt i tiden. All tillväxt är fortsatt organisk, och enligt Rahm kom den främst från nya spel och fler kunder. Tillväxten var ju dock ”partly offset by the game mix effect” i kvartalet. Mer om det senare.
Intäkterna från lokalt licensierade marknader fortsatte att öka som andel av de totala intäkterna. Exakt vad den siffran uppgår till sades dock inte. Den senaste siffran vi fick var att 13 procent av intäkterna under 2025 kom från spel där bolaget kan verifiera att spelaren befinner sig i en jurisdiktion med lokal licens och spelar hos en operatör med lokal licens.
Jag blev lika tagen på sängen som marknaden när vinstvarningen kom. I min analys i samband med vinstvarningen lyfte jag dock ett antal signaler som kanske redan fanns. Den sekventiella tillväxten hade bromsat till 3 procent, spelrundorna växte mycket långsammare än intäkterna och de tio största spelen stod för en allt större del av spelöverskottet. Jag diskuterade också om konkurrensen från Stakes egna spel och en förändrad streamerkanal kunde ligga bakom. Bolaget nämner varken Stake eller streamers, utan förklarar inbromsningen med en svagare marknad och framför allt den egna spelmixen.
Rapporten nämner även en förändrad operatörsmix, men utan att säga vilka operatörer det gäller. På samtalet beskrev vd Ana Vrabic Verdir operatörsmixen som något bolaget inte styr över. Förändringar hos enskilda stora kunder kan alltså ha spelat in.
På frågan från Redeye om vad som vägde tyngst, marknaden eller spelmixen, svarade Mikael Rahm:
”Game mix definitely had the most impact. As you know, there is very little sort of hard data on the market, but we saw that sort of our listed peers in this space experienced a sequential decline in revenues in H1 compared to H2 last year.”
De långsiktiga målen om en tillväxt över 30 procent per år och en justerad EBIT-marginal över 80 procent ligger kvar. Citi påpekade att målet för helåret 2026 skulle kräva en tillväxt på 49 procent i Q4, alltså en nettoomsättning på nästan 82 MEUR. Det kommer så klart inte att hända, och svaret från Ana Vrabic Verdir var att målen gäller över tid och inte ett enskilt år. Redan i sin genomgång konstaterade hon att ”individual quarters will vary, as this quarter shows”.
”Our long-term targets are here long-term. Again, we said that there could be a quarter-to-quarter fluctuation, which is normal.”
Hacksaw gav ingen guidning på kort sikt, och trots flera försök från DNB Carnegie ville ledningen inte säga något om hur oktober har gått. Redeye frågade om Q4 fortfarande ska ses som säsongsmässigt starkt, men fick inget svar utöver att det är svårt att kommentera innevarande kvartal. Helt utan signal lämnade ledningen dock inte marknaden. Både i rapporten och på samtalet varnade vd:n för att den nuvarande spelmixen kan tynga även på kort sikt, och att det tar några månader innan omläggningen av roadmapen syns i siffrorna. Jag tolkar det som att även Q4 blir påverkat.
”The issue is that it fluctuates so much, I mean, on a daily, weekly, monthly basis. Commenting on a month is too short to sort of see any trends.”
Den egna roadmapen fick skulden
Ledningens förklaring var ovanligt självkritisk. Hacksaw har ökat lanseringstakten kraftigt under året, och en del av den nya kapaciteten användes till spel riktade mot marknader där bolaget är underrepresenterat. Spelen gick bra lokalt men lyfte inte helheten, eller som Ana Vrabic Verdir sammanfattade det: ”Lower impact all in all, but positive impact locally.” I sin genomgång beskrev hon mekanismen så här:
”In Q3, we saw this effect clearly, where changes in our game mix drove lower revenue per game compared with last year. Part of this mix effect comes from our own roadmap. At the beginning of this year, we changed the balance of the type of games we develop, as we broadened our focus to target-specific markets.”
DNB Carnegie försökte få ledningen att precisera vilka spel det handlar om, till exempel spel med lägre volatilitet för reglerade marknader. Något tydligt svar kom inte, men ledningen sa uttryckligen att det inte handlar om nya regelkrav på befintliga marknader.
”The new games have performed well on the markets that we wanted them to perform on, but of an overall performance, they did not have the same effect.”
Lösningen framåt är att lägga mer vikt på de spel som har byggt Hacksaws framgång, alltså i praktiken de högvolatila slots som gjort varumärket starkt bland spelarna, och samtidigt fortsätta utveckla spel för fler marknader. Med drygt sex egenutvecklade spel i månaden menar ledningen att det går att göra båda delarna. Vd:n kallade kvartalet för ”a learning experience in getting that balance right”.
Problemet är tiden. Ett spel tar i genomsnitt 22–28 veckor att ta fram och roadmapen bestäms i dialog med operatörerna:
”Of course, as each game takes a certain time to produce on average within 22 and 28 weeks, and as we decide on games closely in our relationship with the operators, it will take some time for this roadmap to be adjusted and for the effect to take place.”
Ledningen räknar med att mixen normaliseras under de kommande månaderna, men var noga med att säga att den nuvarande mixen kan påverka även på kort sikt. Jag tolkar, som sagt, det som att Q4 också blir påverkat, och att effekten av omläggningen tidigast i så fall syns under första halvåret 2027. Det blir dock rejält upp till bevis här framåt för Hacksaw.
Rahm la till att kvalitetskraven på spelen inte har ändrats, så kvalitén ska enligt ledningen inte ha gått ner bara för att de lanserar fler spel.
”Maybe to add to that, we are still believing every game we release, and we still put a lot of quality, high-quality sort of thresholds on the games we release, both in terms of creativity and then math and the look and feel of a game. That has not changed.”
Berenberg frågade varför inget av detta syntes vid Q1- eller Q2-rapporten om roadmapen ändrades redan i början av året. Svaret var att effekten materialiserades under kvartalet och att bolaget gick ut så fort analysen var klar. Det är en rimlig förklaring, men den visar också hur svårt det är att förutse vad spelarna gillar.
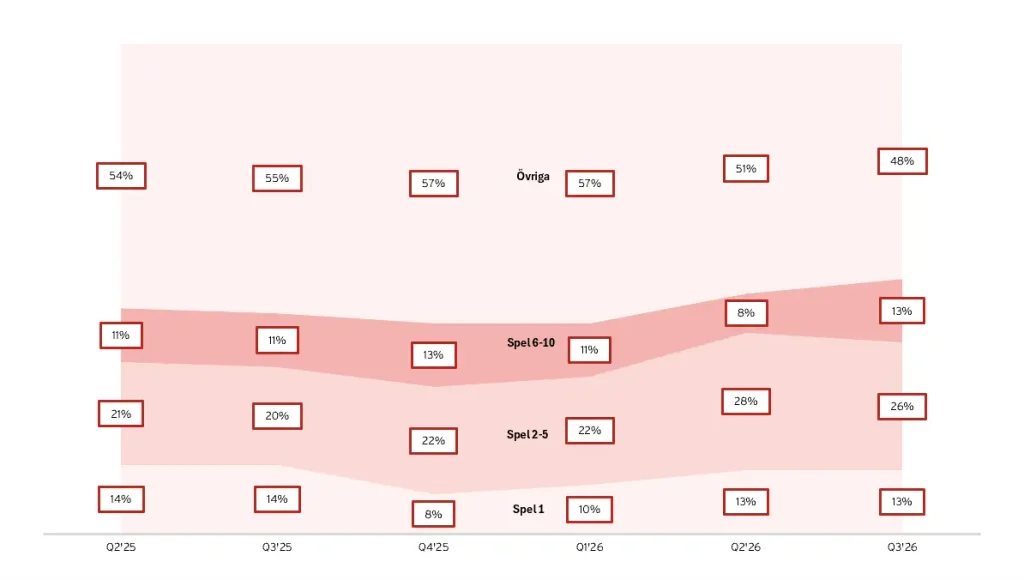
Koncentrationen i portföljen pekar åt samma håll. De tio största spelen stod för 52 procent av spelöverskottet (GGR) i Q3, mot 45 procent ett år tidigare och 49 procent i Q2. När allt fler spel släpps men en allt större del av intäkterna kommer från ett fåtal titlar, så bidrar de nya spelen mindre än tidigare.
GGR per spel
Fler spelrundor, men lägre intäkt per runda
Det genomsnittliga antalet spelrundor per dag ökade 19 procent jämfört med Q3’25, upp från 15 procent i Q2. Nettoomsättningen växte samtidigt 12 procent, vilket innebär att intäkten per spelrunda föll med cirka 6 procent. I Q2 var det tvärtom. Då växte nettoomsättningen 30 procent och spelrundorna 15 procent, vilket gav en ökning av intäkten per runda med cirka 13 procent.
Genomsnittligt antal spelrundor per dag, senaste 12 månaderna (indexerat)
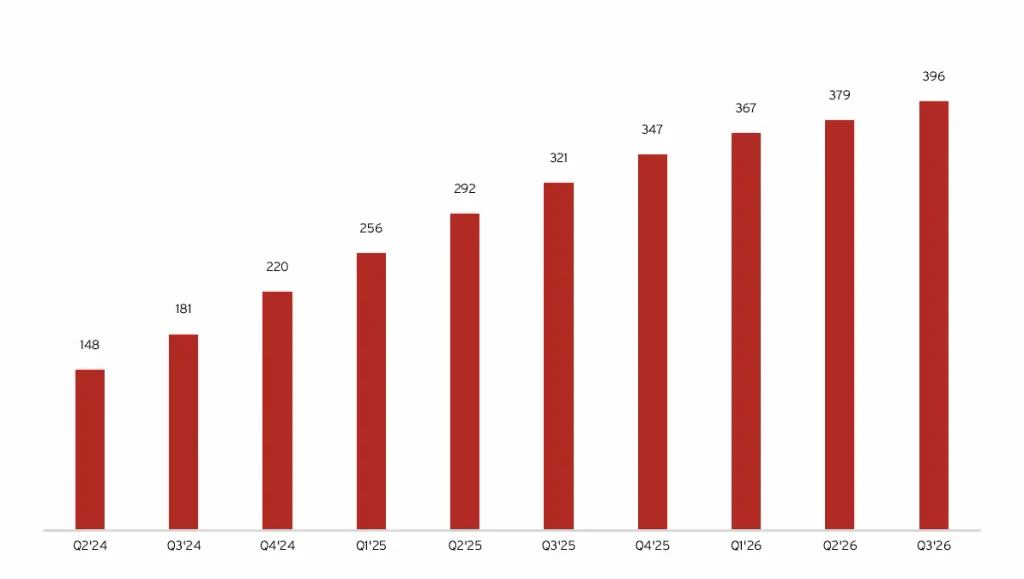
Redan i Q2 förklarade vd:n att intäkter och spelrundor inte följer varandra rakt av. Insatsnivåerna skiljer sig mellan spel, spelartyper och marknader, och utfallet för spelarna varierar kring det matematiska snittet på kort sikt. I Q3 slog det tydligt åt fel håll.
Brasilien kom upp på conference callet. Regeringen i Brasilien drog i slutet av september in tillstånden för samtliga licensierade operatörer och den reglerade marknaden stängde i början av oktober. Enligt Ana Vrabic Verdir var Brasilien en marknad med många spelrundor per spelare men liten betydelse för intäkterna:
”This market closed, it was not a big market for us. We saw it as a nice growing opportunity, and it was a market that generated a lot of rounds per player. On the revenue side, this did not materially impact us.”
Bolaget ser stängningen som ”a deviation from the broader trend towards locally licensed markets”. Ingen enskild marknad står för mer än 10 procent av intäkterna, men Hacksaw redovisar fortfarande inte intäkter per marknad, vilket gör mixförändringar svåra att följa utifrån. Min tes har också varit att mycket av spelandet kommer att gå till den olicensierade marknaden i Brasilien. Här finns ju också Hacksaws spel, så jag tror att effekten av Brasiliens nedstängning faktiskt blir liten för Hacksaw.
Rekordmånga lanseringar, men Backseat är borta
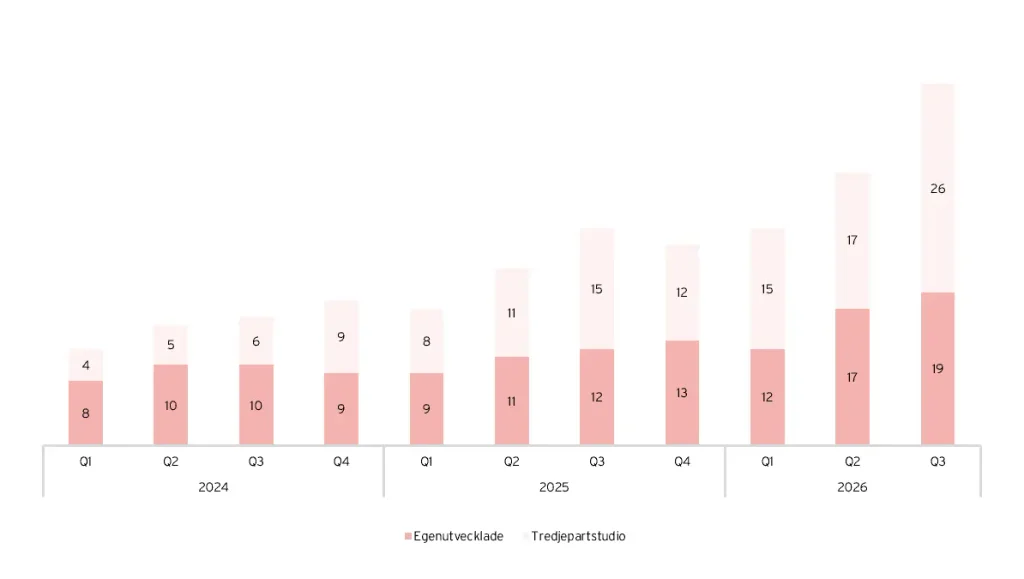
Hacksaw släppte totalt 45 spel under kvartalet (27), vilket är rekord. 19 (12) var egenutvecklade och 26 (15) kom från partnerstudior på OpenRGS. I Q2 sa ledningen att fem egenutvecklade spel i månaden var den nya normalnivån, och nu blev det i snitt drygt sex. Spelutbudet uppgick till 399 spel (268), varav 265 egenutvecklade och 134 från tredjepartsstudior.
Spellanseringar, kvartalsvis
Ana Vrabic Verdir räknar med att takten fortsätter upp:
”In the third quarter, we released 19 in-house games. This shows how we have scaled our development organization over the past year, and we expect to continue increasing the release cadence over time.”
Lanseringstakten är alltså inte problemet. Q3 visar snarare att fler spel inte automatiskt ger högre intäkter om mixen blir fel, och det är därför ledningen lägger om roadmapen i stället för att dra ned på takten.
På OpenRGS anslöt Zerplaay Games sig som ny partner, medan en studio slutade producera spel för plattformen. Det är Backseat Gaming, som Casinofeber tidigare har rapporterat lämnat OpenRGS för att köra på en egen RGS. Backseat stod för 12 av 42 OpenRGS-släpp under 2025, alltså nära 30 procent, och det sista släppet via Hacksaw kom i april. Hacksaw äger de spel som redan har släppts. Mikael Rahm berättade att uppbrottet gav lägre ersättning till studiorna i kvartalet:
”As Ana mentioned, one of our largest studios left the partnership during the quarter, which was one factor for the lower revenue share paid to studios.”
Trots Backseats uppbrott släpptes rekordmånga 26 spel på OpenRGS och tolv studior har nu spel på plattformen. Totalt har 134 spel släppts på OpenRGS sedan plattformen öppnades för externa studior 2023. OpenRGS står fortfarande för mindre än 10 procent av intäkterna, och Rahm lovade att bolaget ska informera om det ändras väsentligt. Via Hacksaw Ventures fortsätter bolaget att ”selektivt utvärdera partnerskap”, och har tidigare gått in i Kitsune Studios och Jinx Gaming. Men Backseat visar ju att de största studiorna kan välja att bygga egen infrastruktur när de har vuxit, och det är en risk för OpenRGS på sikt.
Nya satsningar med crashspel och prediction markets
Under kvartalet tog Hacksaw de första stegen utanför slots, skraplotter och instant win. I september släpptes Moneyplane, bolagets första crashspel. Det är byggt på egen teknik, och tanken är att fler crashspel ska följa. Ana Vrabic Verdir sa på samtalet:
”Crash games are a growing category in online gaming, representing a meaningful opportunity for us over time, and Moneyplane extends our offering beyond slots, scratchcards, and instant win games. Just as importantly, the technology behind it has been developed in-house. That means the foundation is now in place, and we can continue to release more crash games, applying the same creativity and game design that operators and players know us for.”
Moneyplane släpptes i september och har enligt svaret på en skriftlig fråga ”not yet had a material impact to our numbers”. Crash är en kategori med hög konkurrens från bland annat Spribe och Pragmatic. Även Stake har egna spel. Så det är ingen självklarhet att Hacksaw lyckas här, även om det är en intressant option framåt.
Den större nyheten är Hacksaw Markets, en B2B-plattform för prediction markets som presenterades i oktober. Malta Gaming Authority har utökat bolagets licens till att omfatta Type 3 Gaming Services, vilket gör det möjligt att erbjuda prediction markets mellan spelare. Hacksaw står för tekniken och infrastrukturen, medan operatörerna erbjuder produkten under egna varumärken. Volymen från hela nätverket samlas i en gemensam pool, så att varje operatör får likviditet från start. Intäkterna kommer från transaktionsavgifter som delas med operatören, på samma sätt som för spelen.
Enligt vd:n var det operatörerna som efterfrågade produkten:
”We saw a growing interest among operators in offering prediction markets, and a new preference among players that our current operators were not yet able to meet on their own.”
Plattformen har tagits fram av det befintliga teamet och ryms inom nuvarande kostnadsbas, även om en del av utvecklingen syns i de aktiverade utvecklingsutgifterna. Någon kund eller tidsplan finns ännu inte, och några finansiella förväntningar vill bolaget inte ge. Däremot får produkten en egen ledning. Enligt vd:n har Marcus Cordes ”a proven track record of building teams and businesses as he has done with Hacksaw Gaming”, och han ska nu förbereda Hacksaw Markets för lansering. På Berenbergs fråga om en licens i USA, där prediction markets kräver tillstånd från CFTC, blev svaret allmänt hållet:
”We are going to take compliance-first approach, meaning that we will get licenses wherever we can and whenever we can. Be as present globally as possible, following our operators and following the demand. We received some positive feedback from several operators and we are in ongoing dialogues on the commercial side.”
Platsannonserna på Hacksaw Markets webbplats säger dock mer än ledningen gjorde. Bolaget söker bland annat en chef för regelefterlevnad i USA, och annonserna nämner CFTC och ett kommande inträde på den amerikanska marknaden. Prediction markets är ett av de hetaste områdena i branschen just nu, inte minst i USA. Ana Vrabic Verdir upprepade att Hacksaw vill förbli ”a technology and AI-first business” som använder plattformen för att gå in i nya vertikaler. Jag ser ändå Hacksaw Markets som en option snarare än något som ska in i estimaten i dag. Vd:n själv uttryckte det ungefär likadant:
”On top of that, we’re supporting our growth with new verticals that we hope will turn out well. They’re already included in our cost base. Therefore, it can only be an upside from here.”
Hacksaw Markets
Vad: B2B-plattform för prediction markets som presenterades i oktober 2026. Operatörerna erbjuder produkten under eget varumärke, medan Hacksaw skapar och avgör varje marknad och sköter likviditeten.
Så fungerar det: Spelarna köper och säljer kontrakt kopplade till verkliga händelser, till exempel ett matchresultat. Varje kontrakt har tydliga regler för när det vinner och förlorar, och utbetalningen beräknas automatiskt och går till spelarens konto hos operatören.
Likviditet: En gemensam pool för alla anslutna operatörer, med stöd av market makers och likviditetsprogram. Varje operatör får därmed volym från start.
Marknader: Sport först, med fotboll, tennis och de stora amerikanska sporterna. Finans, politik och smalare marknader ska komma senare.
Integration: Via API, och operatörer som redan är kopplade till Hacksaw kan använda samma API:er. Produkten är byggd för mobilen först.
Affärsmodell: Transaktionsavgifter som delas med operatören, på samma sätt som för spelen.
Licens: MGA har utökat Hacksaws B2B-licens (Critical Gaming Supply) med Type 3 Gaming Services. Varje lansering kräver avtal och tillstånd i respektive jurisdiktion.
Ledning och team: Marcus Cordes bygger upp verksamheten. Plattformen har utvecklats inom befintlig kostnadsbas, men bolaget söker nu elva personer, bland annat chefer för regelefterlevnad i USA och Europa samt för marknadsövervakning och risk.
Status: Ingen kund, inget lanseringsdatum och inga finansiella förväntningar har kommunicerats.
Fortsatt högt tempo i avtal och marknader
Hacksaw tecknade 74 avtal under kvartalet (106 i Q2), varav 67 med nya kunder (63). Det totala antalet sjönk alltså, men avtalen med nya kunder har ökat varje kvartal i år. Hittills under 2026 har bolaget tecknat 259 avtal, ungefär lika många som under hela 2025, då det blev drygt 260. 34 nya kunder gick live, bland annat Sazka i Tjeckien och Snai i Italien. Spelen blev tillgängliga i två nya lokalt licensierade jurisdiktioner, Alberta i Kanada och Buenos Aires City i Argentina. Efter kvartalet gick även Bally’s Intralot live i Storbritannien och FanDuel i Connecticut, som blir Hacksaws femte reglerade delstat i USA.
Ledningen bedömer att Hacksaws globala marknadsandel är ”a low single-digit percentage in a large and growing market”, och det är huvudargumentet för att målen ligger fast. Spelen finns i fler än 40 lokalt licensierade marknader och på fler än 3 000 sajter. Marknaden växer, fler marknader regleras och det finns mycket distribution kvar att ta. Mikael Rahm svarade så här på en skriftlig fråga om regleringstrenden:
”We see that, for example, in the U.S., more states are getting regulated. We see that Finland is getting regulated. The overall trend we see is that markets will over time regulate. We believe that is a strong point for us because we are compliance-first and our platform is built for that.”
Översikt över nya avtal och marknadshändelser
| Datum | Titel |
| 2026-11-03 | Ledningsbyte: Philippa Gregory blir operativ vd för Hacksaw Gaming |
| 2026-11-02 | Live med FanDuel i Connecticut |
| 2026-10-16 | Live hos Bally’s Intralot i Storbritannien |
| 2026-10-15 | Lanserar Hacksaw Markets (B2B prediction markets) |
| 2026-10-12 | Preliminär Q3-uppdatering (vinstvarning) |
| 2026-10-07 | Live med Sazka Hry i Tjeckien |
| 2026-09-14 | bet365-samarbetet utökas till Spanien |
| 2026-09-07 | Lanserar Moneyplane, första crashspelet |
| 2026-09-04 | Partnerskap med Brazino777 i Brasilien |
| 2026-09-02 | Partnerskap med Caliente.mx i Mexiko |
| 2026-08-26 | Partnerskap med Tokyo.cz i Tjeckien |
| 2026-08-20 | Ana Vrabic Verdir utses till ordinarie vd |
| 2026-08-05 | Zerplaay Games ansluter till OpenRGS |
| 2026-07-29 | Partnerskap med Hollywoodbets i Sydafrika |
Fortsatt urstark lönsamhet
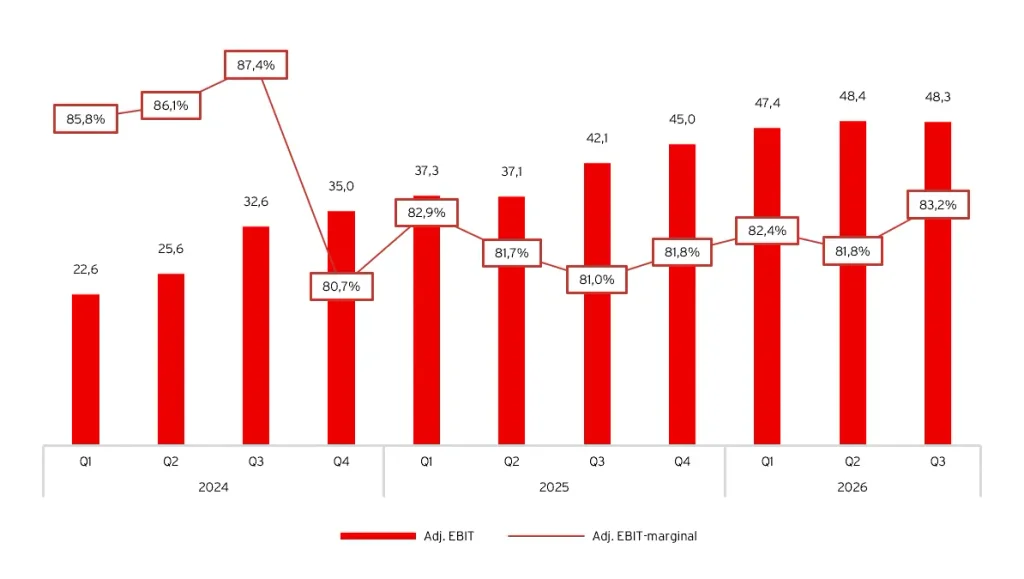
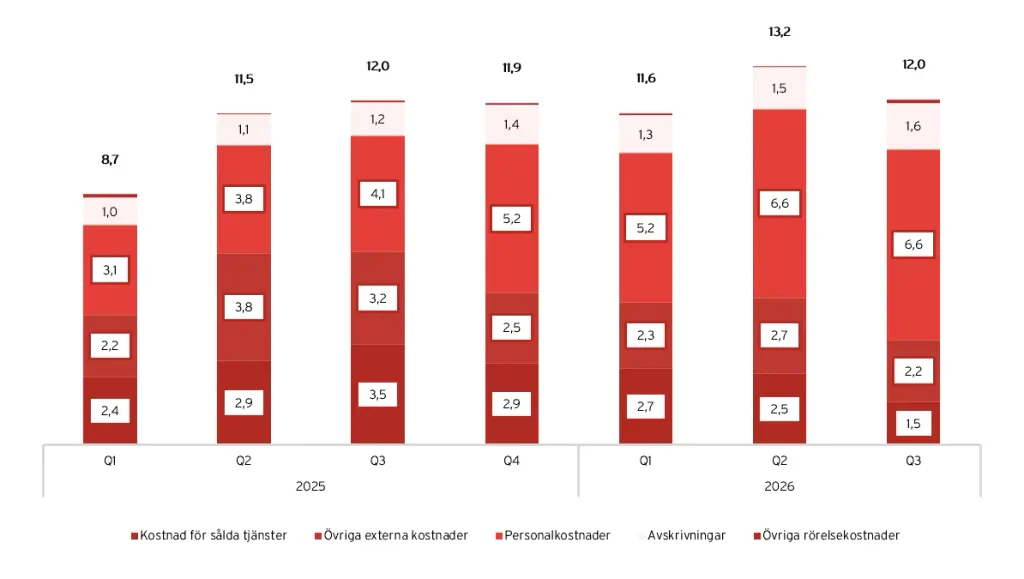
Justerad EBIT ökade 15 procent till 48,3 MEUR (42,1) och marginalen steg till 83 procent (81), den högsta sedan 2024. Det är imponerande i ett kvartal med svag intäktsutveckling och beror till stor del på att kostnaderna sjönk. Kostnaden för sålda tjänster föll med 2 MEUR, delvis för att Backseat försvann och ersättningen till studiorna därmed minskade. Övriga externa kostnader minskade med drygt 1 MEUR, och mer utveckling aktiverades i balansräkningen. Det vägde mer än väl upp för 2,6 MEUR högre personalkostnader.
Periodens resultat ökade 18 procent till 45,7 MEUR (38,7) och resultatet per aktie efter utspädning blev 0,158 EUR (0,134). Finansnettot förbättrades till 0,5 MEUR (0,1) tack vare ränteintäkter på kassan, och den effektiva skattesatsen var 5,5 procent (5,9). Jämförelsestörande poster om 0,6 MEUR avsåg bonus kopplad till det nya incitamentsprogrammet.
Hacksaws justerad EBIT och justerad EBIT-marginal, 2024–2026
De justerade rörelsekostnaderna minskade till 9,8 MEUR (9,9). Personalkostnaderna ökade till 6,6 MEUR (4,1), men det vägdes upp av att kostnaden för sålda tjänster föll till 1,5 MEUR (3,5). Övriga externa kostnader minskade till 2,2 MEUR (3,2), medan avskrivningarna steg till 1,6 MEUR (1,2) när mer utveckling aktiveras. Bonusar periodiseras numera över året, vilket belastade kvartalet med 0,3 MEUR.
Värt att notera är också att aktiverat arbete för egen räkning nästan fördubblades till 1,7 MEUR (1,0). Rahm sa att ökningen av personalkostnaderna delvis motverkades av ”increased capitalization of development expenses”. En del av utvecklingskostnaderna hamnar alltså i balansräkningen i stället för resultaträkningen, vilket lyfter EBIT något. Det är inga stora belopp, men tillsammans med den lägre studioersättningen förklarar det varför marginalen kunde stiga trots att intäkterna minskade mot Q2.
Hacksaws kostnader, 2025–2026
Framåt beror kostnaden för sålda tjänster mest på hur stor andel OpenRGS får av intäkterna. En högre andel ger mer resultat i euro men en något lägre marginal, eftersom intäkterna delas med studiorna. Citi frågade hur man ska modellera posten framåt:
”Looking forward, there was nothing materially unusual in this quarter. Again, as we’ve said, the mix between in-house and OpenRGS will impact margin going forward, so it’s really hard to say. If OpenRGS would grow as a percentage of total, then that margin level will go down, however euros will increase.”
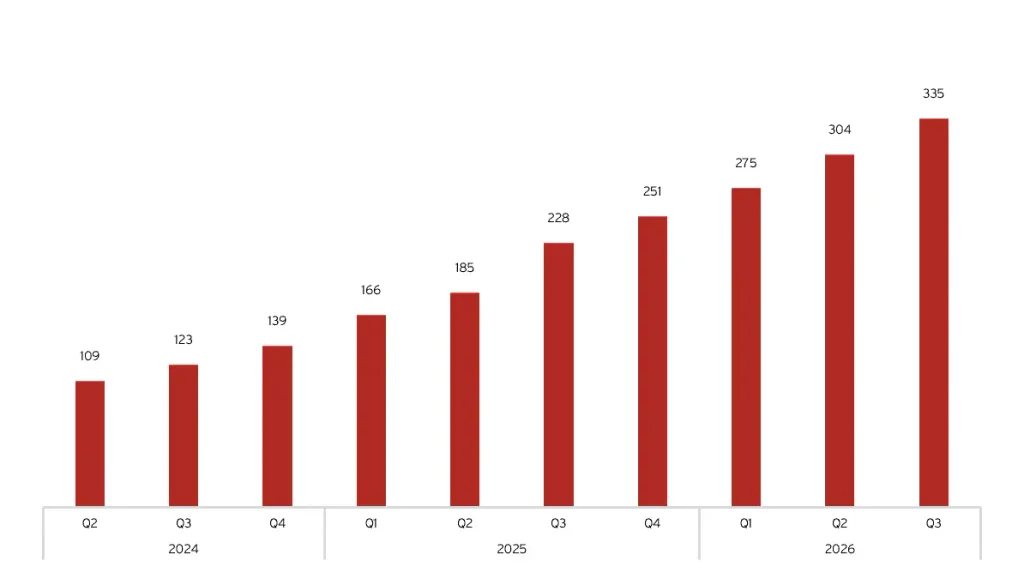
Antalet heltidstjänster uppgick till 335 (228), en ökning med 47 procent på ett år och 31 personer sedan Q2. Redeye frågade om bolaget kommer att se över kostnaderna om tillväxten uteblir. Svaret var tydligt:
”The biggest return we see still from an investment perspective is to invest in our people and continue that growth path. We have a clear strategy and a clear path forward, so that is what we are going to continue to do.”
Antal heltidstjänster, 2024–2026
Starkt kassaflöde, men ett litet återköp
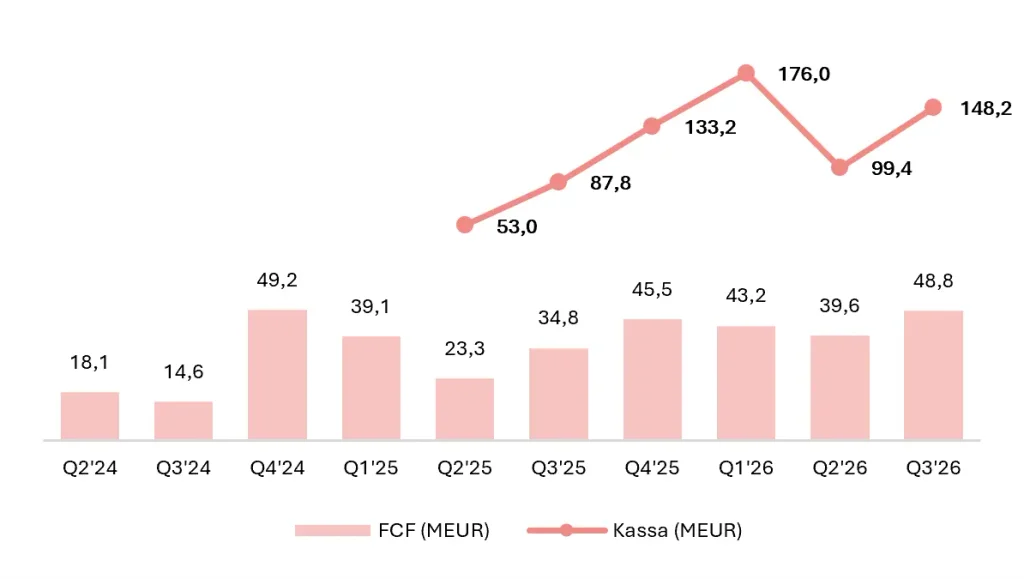
Kassaflödet från den löpande verksamheten ökade 42 procent till 52,2 MEUR (36,7), eller 20 procent justerat för engångsposter kopplade till kupongskatt förra året. Före förändringar i rörelsekapital ökade kassaflödet 17 procent till 49,2 MEUR, och rörelsekapitalet bidrog med 3 MEUR tack vare bättre indrivning av fordringar. Det fria kassaflödet uppgick till 48,8 MEUR, en ökning med 40 procent, eller 18 procent justerat för engångsposterna, och kassagenereringen, mätt som fritt kassaflöde i förhållande till EBITDA de senaste tolv månaderna, var 91 procent. Investeringarna ökade till 3,3 MEUR (1,9), främst aktiverad spelutveckling och plattformen för prediction markets.
Kassan växte till 148,2 MEUR (99,4 i Q2) och bolaget har ingen räntebärande skuld. Det egna kapitalet uppgick till 174,8 MEUR. Styrelsen har beslutat om ett återköp om upp till 20 MEUR under högst tre månader. Aktierna ska inte makuleras utan kunna användas till förvärv, incitamentsprogram och för att justera kapitalstrukturen, och återköpet räknas in i målet att dela ut minst 75 procent av vinsten. Citi undrade varför programmet inte gjordes större efter kursraset. Vd:n svarade att det är styrelsens beslut och att styrelsen ”is following the market conditions”, men att det för tillfället är det enda programmet. Det undrar jag också över. 20 MEUR motsvarar cirka 1,3 procent av börsvärdet, vilket är lite med en kassa på nästan 150 MEUR som växer med runt 40–50 MEUR per kvartal.
FCF och kassa
Ännu ett byte i ledningen
Samma morgon som rapporten meddelade Hacksaw att Philippa Gregory blir operativ vd för Hacksaw Gaming. Hon har varit i bolaget sedan 2022 och var Chief Compliance Officer vid börsnoteringen. Marcus Cordes, som haft rollen hittills, ska i stället bygga upp Hacksaw Markets. I pressmeddelandet beskriver han bytet som planerat:
“Under de senaste fem åren har jag fokuserat på att bygga upp ett starkt ledningsteam, redo att ta bolaget in i nästa fas. Philippa har i mina ögon alltid varit en naturlig efterträdare och jag var glad att kunna rekommendera henne till positionen.”
Varken pressmeddelandet eller samtalet kopplar bytet till vinstvarningen, och ingen analytiker frågade om det. Tidpunkten är ändå svår att bortse från. Bolaget lägger skulden för inbromsningen på roadmapen, och den har den operativa vd:n haft ansvar för. Det kan dock mycket väl vara planerat sedan länge. Cordes har länge beskrivits som en viktig del av Hacksaws framfart de senaste åren, så lite överraskande är ändå detta skifte.
Det har också hänt mycket i ledningen sedan noteringen i juni 2025. Då var Christoffer Källberg vd, Per Alnefelt CFO och Marcus Cordes operativ vd. Nu har alla tre bytts ut eller flyttats. Det är ändå lite anmärkningsvärt.
Vad värderas Hacksaw till då?
Rapporten ändrar inte mina estimat från vinstvarningen i någon större utsträckning, eftersom utfallet i Q3 landade där jag räknade med. För Q4 räknar jag fortsatt med en nettoomsättning om 60 MEUR, en ökning med 9 procent jämfört med förra året och 3 procent jämfört med Q3. För 2027 räknar jag med en tillväxt på 10 procent. Det är långt under målet om 30 procent, och jag hoppas så klart att jag har fel, men efter Q3 och ledningens besked om spelmixen har jag svårt att motivera mer just nu.
Aktien står i 57,65 kr i skrivande stund, vilket ger ett börsvärde på cirka 16,7 miljarder kronor. Kassan var cirka 1,6 miljarder kronor vid utgången av Q3 och bolaget har ingen räntebärande skuld, vilket ger ett EV på cirka 15,0 miljarder kronor. Med ett fritt kassaflöde på cirka 82 procent av justerad EBIT växer kassan till ungefär 2,1 miljarder kronor vid årsskiftet och 4,0 miljarder kronor vid utgången av 2027. EV inklusive kassauppbyggnad blir då cirka 14,6 miljarder kronor för 2026 och 12,7 miljarder kronor för 2027.
| Q4’26E | 2026E | 2027E | |
| Nettoomsättning | 60,0 | 234,8 | 258,0 |
| Tillväxt y/y | 9,0 % | 19,0 % | 9,9 % |
| Justerad EBIT | 50,0 | 194,2 | 214,1 |
| Justerad EBIT-marginal | 83,3 % | 82,7 % | 83,0 % |
| FCF | 41,0 | 172,6 | 175,6 |
| FCF/justerad EBIT | 82,0 % | 88,9 % | 82,0 % |
| EV inkl. kassauppb./adj EBIT | 6,9x | 5,4x |
Vilken multipel marknaden kommer att sätta är svårt att säga. Tillväxten har bromsat, ledningen ger ingen guidning och har bytts ut i flera steg, och en stor del av intäkterna kommer fortfarande från oreglerade marknader. Det talar för en försiktig multipel. Tabellen nedan visar vad aktien kan vara värd vid 6–12x justerad EBIT för 2027, inklusive kassauppbyggnaden till och med 2027.
| EV/justerad EBIT 2027E | Indikerat värde per aktie | Potential från 57,65 kr |
| 6,0x | 62,5 kr | 8,4 % |
| 8,0x | 78,7 kr | 36,5 % |
| 10,0x | 94,9 kr | 64,6 % |
| 12,0x | 111,1 kr | 92,7 % |
Mitt basscenario med 10 procents tillväxt 2027 är försiktigt. Blir tillväxten i stället 20 procent hamnar nettoomsättningen på cirka 282 MEUR och justerad EBIT på cirka 234 MEUR, med en oförändrad marginal på 83 procent. Kassan växer då till cirka 381 MEUR vid utgången av 2027, och aktien handlas till 4,9x EV/justerad EBIT för 2027E inklusive kassauppbyggnad. Med en multipel på 8x motsvarar det cirka 85 kr per aktie, nästan 50 procent över dagens kurs.
Når Hacksaw i stället målet om 30 procent blir nettoomsättningen cirka 305 MEUR och justerad EBIT cirka 253 MEUR. Kassan växer till cirka 397 MEUR och multipeln sjunker till 4,4x EV/justerad EBIT för 2027E inklusive kassauppbyggnad. Vid 8x blir värdet då cirka 92 kr per aktie och vid 10x cirka 111 kr, alltså nästan en fördubbling från dagens kurs. Det visar hur mycket som hänger på att tillväxten tar fart igen. Lyckas omläggningen av roadmapen är uppsidan stor, även med en försiktig multipel.
I analysen av vinstvarningen skrev jag att jag inte tror att marknaden värderar Hacksaw högre än cirka 8x EBIT så länge osäkerheten består, och den bedömningen står jag fast vid. Det som är bättre efter rapporten är att förklaringen är mer konkret, och att den till stor del ligger inom bolagets egen kontroll. I alla fall om man får tro Hacksaw själva. Vi får väl se om det förändrade fokuset i roadmappen ger effekt på tillväxten framåt. Om det är orsaken så är ju det bättre än om problemet hade varit en enskild storkund som försvunnit eller en marknad som strukturellt blivit sämre. Det tar dock flera månader innan omläggningen av roadmappen syns i siffrorna och det finns ju inte heller någon garanti att det gör att tillväxten kommer tillbaka. Det är ju minst sagt upp till bevis för Hacksaw nu.
Riskerna har inte blivit färre. Som ledningen själva var tydliga med är det i slutändan alltid spelarna som avgör, och det är svårt att veta inför en lansering. Till det kommer kundkoncentrationen, där den största kunden stod för 13 procent av GGR i Q4’25, konkurrensen från Stake som satsar allt mer på egna spel, den allmänt skyhöga konkurrensen i branschen, risken för fler uppbrott på OpenRGS och ett ledningsbyte mitt i en omställning.
Samtidigt är lönsamheten och kassaflödet helt intakta, balansräkningen är mycket stark och både spelportföljen och distributionen fortsätter att växa. Även med en tillväxt på 10 procent nästa år, en tredjedel av målet, handlas aktien till runt 5x EV/justerad EBIT för 2027 inklusive kassauppbyggnad. Det är ändå en låg värdering. Känslan är att marknaden inte riktigt tror att Hacksaw kommer att hitta tillbaka till tillväxt, utan kanske tvärtom tappa ännu mer.
Den låga värderingen lockar så klart, och skulle omläggningen av roadmapen ge effekt redan under första halvåret 2027 finns det en tydlig uppsida. Men jag vill se tecken på att tillväxten tar fart igen innan jag blir mer positiv, och där blir Q4-rapporten i februari viktig. Fram till dess tror jag fortfarande att man gör bäst i att avvakta. Men visst, Hacksaw har ju gjort det väldigt bra historiskt och detta kanske trots allt bara är ett hack i kurvan.
Mer från samma kategori
Analys: Evolution Q3ʼ26 – Händelselöst var precis vad Evo behövde
Analys: Betsson Q3ʼ26 – Rekordomsättning, men utan Rhino står EBIT still
Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge
Analys: Det här krävs av Gaming Corps efter emissionerna
Analys: Hacksaws vinstvarning
Analys: Flutter – världens största börsnoterade operatör
Analys: Fable Media – Tillväxten återvänder efter Brasilien-smällen