Analys: Betsson Q3ʼ26 – Rekordomsättning, men utan Rhino står EBIT still
Börs & bolag Lägg till oss som favoritkälla på Google
Betsson rapporterade den 22 oktober för Q3ʼ26. På ytan var det ett riktigt starkt kvartal med rekordomsättning, rekordmånga aktiva kunder och andra raka kvartalet med stigande EBIT. Skrapar man lite på ytan står dock resultatet i princip still. Rhino konsoliderades från augusti och utan förvärvet hade EBIT landat på samma nivå som i Q2ʼ26. Samtidigt fortsätter B2B-intäkterna att minska och bruttomarginalen var den lägsta vi har sett.
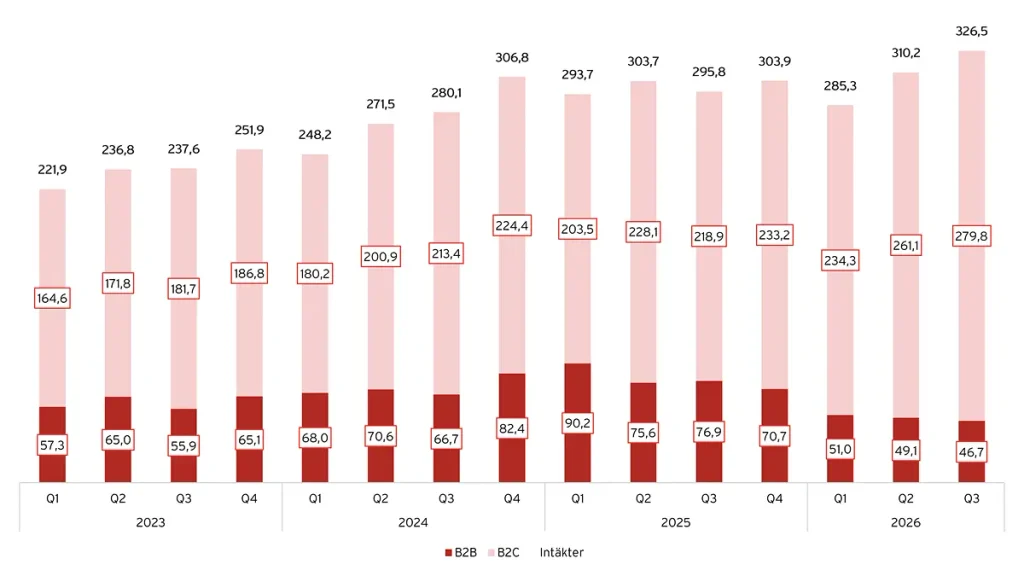
Koncernens nettoomsättning ökade med 10 % till rekordhöga 326,5 MEUR, medan den organiska tillväxten uppgick till 8 %. Det var återigen den egna B2C-verksamheten som drog lasset med en tillväxt på 28 %. B2B-intäkterna minskade däremot med 39 % till 46,7 MEUR och motsvarade nu endast 14 % av koncernens intäkter, jämfört med 26 % för ett år sedan.
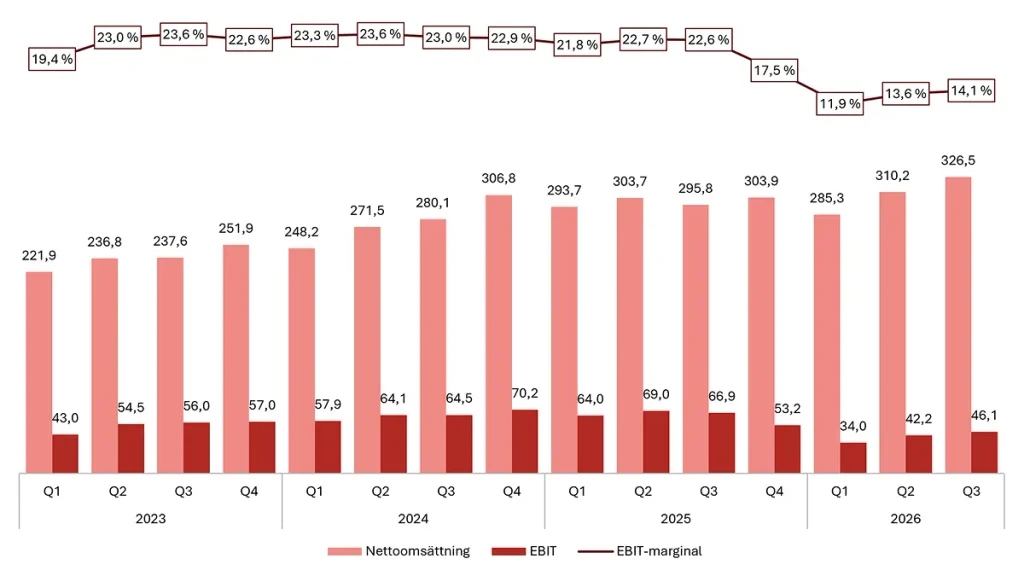
EBIT minskade med 31 % till 46,1 MEUR och EBIT-marginalen landade på 14,1 % (22,6). Det är visserligen en förbättring från 42,2 MEUR i Q2ʼ26 och 34,0 MEUR i Q1ʼ26, men som vi kommer till nedan förklaras hela förbättringen i princip av Rhino. Latinamerika växte med hela 52 % och är numera Betssons klart största region.
Kvartalet i korthet
| Q3ʼ26 | Q3ʼ25 | ∆ | |
| Nettoomsättning | 326,5 | 295,8 | 10 % |
| Bruttoresultat | 181,1 | 189,8 | -5 % |
| Bruttomarginal | 55,5 % | 64,2 % | -8,7 pp |
| EBIT | 46,1 | 66,9 | -31 % |
| EBIT-marginal | 14,1 % | 22,6 % | -8,5 pp |
| Nettoresultat | 28,2 | 50,1 | -44 % |
| Operativt kassaflöde | 54,5 | 64,8 | -16 % |
Betssons utveckling 2022-2026, kvartalsvis
Rekordomsättning trots en svag sportbok
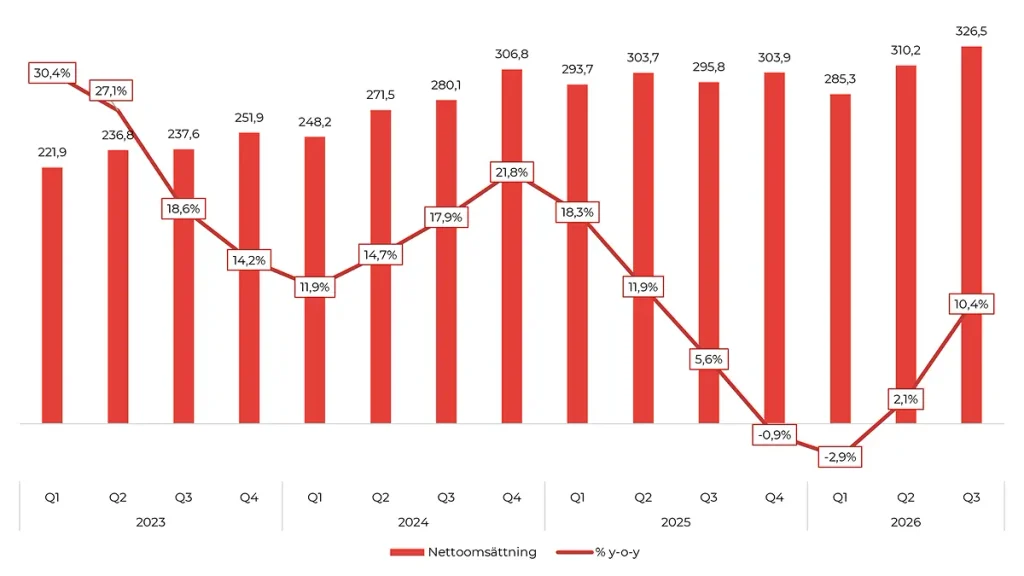
Tillväxten tog fart i det tredje kvartalet. Efter att omsättningen minskade med 3 % y-o-y i Q1ʼ26 och ökade med 2 % i Q2ʼ26 växte Betsson nu med 10,4 % till 326,5 MEUR (295,8), vilket är den högsta omsättningen för ett enskilt kvartal någonsin. Rhino bidrog med 12,8 MEUR under augusti och september, och justerat för förvärv och valuta uppgick den organiska tillväxten till 8,1 %.
Att Betsson nådde rekordomsättning är extra imponerande med tanke på att sportboken gick betydligt sämre än i Q2ʼ26. Sportboksmarginalen sjönk till 8,1 % från 10,5 % i kvartalet innan, och istället var det casino som bar tillväxten. Det kommer vi tillbaka till.
Tillbaka på tvåsiffrig tillväxt
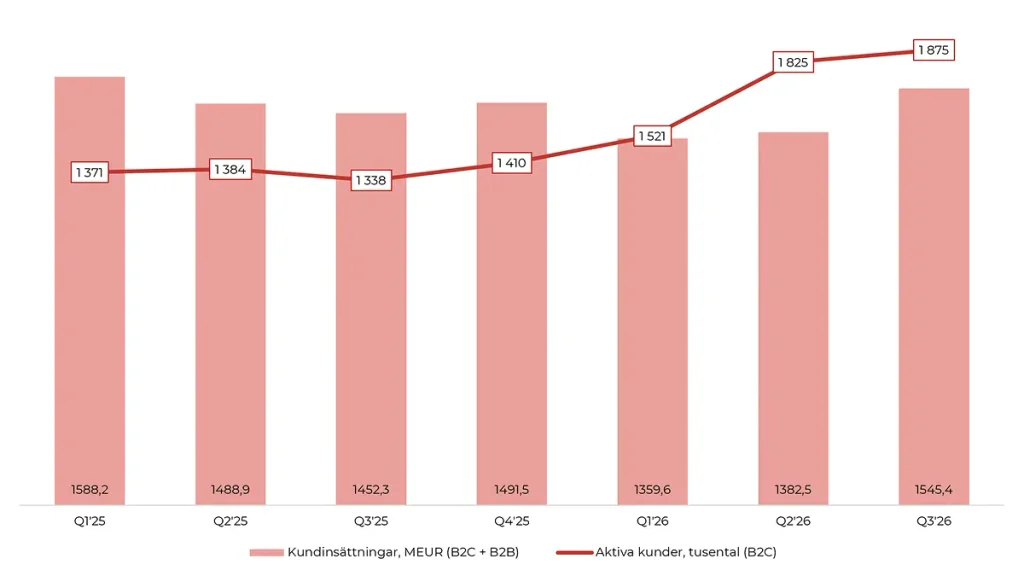
Kundaktiviteten var fortsatt hög med draghjälp från fotbolls-VM och starten på de stora europeiska ligorna. Antalet aktiva B2C-kunder ökade med 40 % till rekordhöga 1,87 miljoner (1,34). Kundinsättningarna i samtliga spellösningar, B2C och B2B, ökade med 6 % till 1 545 MEUR (1 452). Det är första gången på flera kvartal som insättningarna ökar jämfört med föregående år, efter -7 % i Q2ʼ26 och -14 % i Q1ʼ26.
Under VM tog Betsson emot fler än 20 miljoner spel från över 800 000 kunder och sportboken hade en upptid på 100 %. Frågan är hur många av de nya kunderna som stannar kvar. Lindwall var försiktigt optimistisk under conference callet:
“We usually see after a big tournament like the FIFA World Cup, when we have a nice intake of customers, we see that we reach a new platform with the amount of active customers.”
– Pontus Lindwall, vd Betsson (Q3ʼ26)
Kundinsättningar och aktiva kunder, Q1ʼ25–Q3ʼ26
B2C urstarkt, men B2B fortsätter att tappa
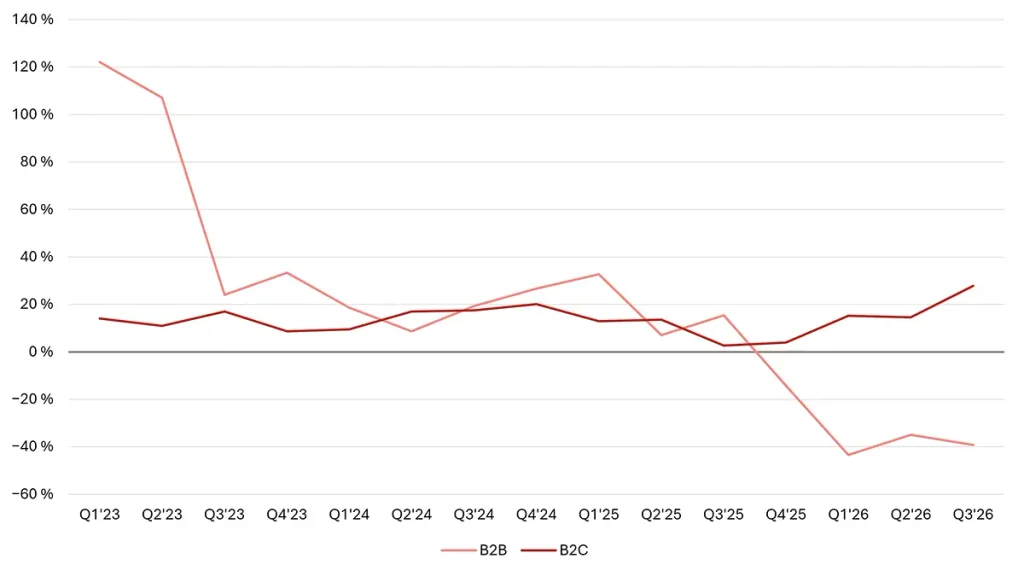
Bilden från tidigare kvartal kvarstår, men skillnaden mellan Betssons två ben blev ännu tydligare i Q3ʼ26. B2C-intäkterna ökade med 28 % till 279,8 MEUR (218,9), motsvarande cirka 61 MEUR. Det är den högsta tillväxttakten för B2C på flera år. B2B-intäkterna minskade samtidigt med 39 %, eller 30 MEUR, till 46,7 MEUR (76,9).
Rekord i B2C, men svagt inom B2B
Betsson förklarar fortfarande tappet med lägre intäkter från “en av koncernens B2B-kunder”. Turkiet och Realm nämns inte med ett ord, varken i rapporten eller under callet. Vår bedömning kvarstår dock att det är Realm och Turkiets krafttag mot olicensierat spel som ligger bakom.
Ledningen beskrev återigen B2B-utvecklingen som stabiliserad. Om man ska vara petnoga har B2B-intäkterna dock minskat fyra kvartal i rad: från 76,9 MEUR i Q3ʼ25 till 46,7 MEUR nu ett år senare. Nedgången q-o-q var 4,9 %, vilket Betsson förklarar med den lägre sportboksmarginalen. Det är rimligt, men det är fortfarande inte någon återhämtning.
“We have communicated that our B2B business has stabilized, and we are very grateful for that. Of course, we are working hard now to make the B2B business grow even further, because as you said, it has a good impact for the profitability of the company.”
– Pontus Lindwall, vd Betsson (Q3ʼ26)
Efter nio månader uppgår B2B-intäkterna till 146,8 MEUR, jämfört med 242,7 MEUR under samma period 2025. Det är ett tapp på nästan 96 MEUR. EBIT har under samma period minskat med 78 MEUR. Betsson redovisar fortfarande inte lönsamheten separat för B2B och B2C, men sambandet är svårt att bortse från.
Betssons tillväxttakt för B2B och B2C, 2023–2026
Casino bar kvartalet när sportboken svek
Casinointäkterna ökade med 14 % till rekordhöga 253,5 MEUR och stod för 77 % av koncernens intäkter. Sportboksintäkterna ökade med 1 % till 71,8 MEUR, trots att omsättningen i sportboken ökade med 8 %.
Urstark utveckling för Casino
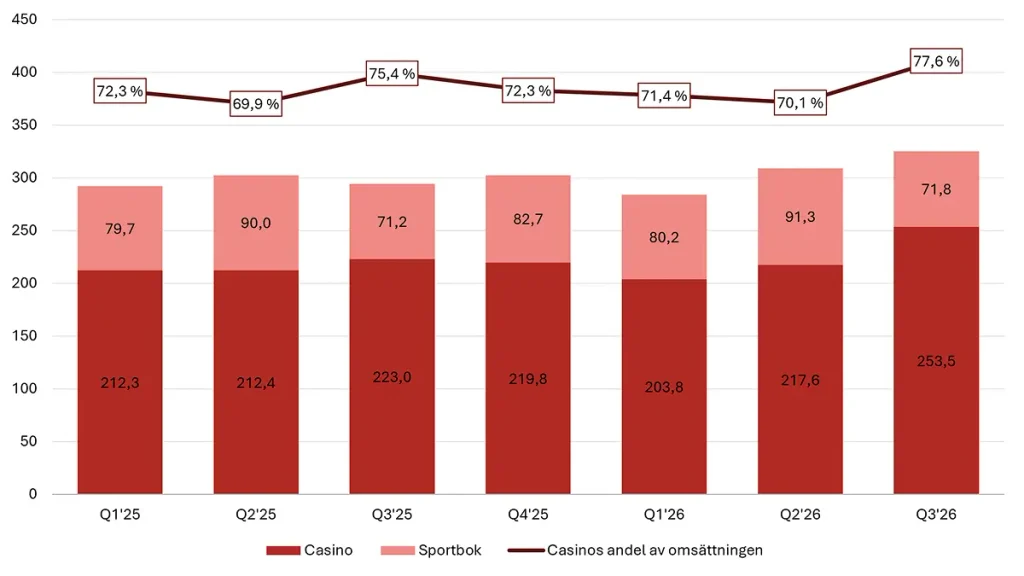
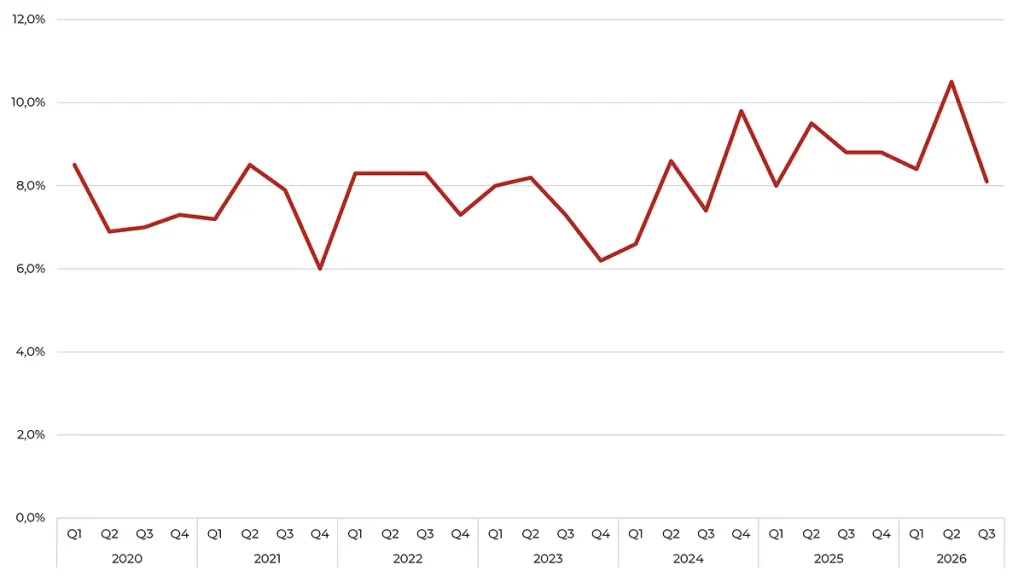
Sportboksmarginalen landade på 8,1 % (8,8), jämfört med 10,5 % i Q2ʼ26 och 9,0 % i genomsnitt de senaste åtta kvartalen.
Det ska dock sägas att 8,1 % inte är någon katastrof. Sedan 2020 har Betssons sportboksmarginal i genomsnitt legat på 8,0 %, så det är snarare de senaste årens höga marginaler som har varit gynnsamma. Lindwall påpekade att en del av pengarna hittar till casinot när spelarna förlorar mindre på sportboken. I starten av Q4 har marginalen enligt Betsson varit ”significantly lower” än snittet, så sportboken kanske inte hjälper till i det fjärde kvartalet heller.
Betssons sportboksmarginal, 2020–2026
Dubbel smocka på bruttomarginalen – lägsta någonsin
Den förändrade intäktsmixen slår hårt mot bruttomarginalen, som sjönk till 55,5 % (64,2). Det är fjärde kvartalet i rad med lägre bruttomarginal och den lägsta nivån någonsin för Betsson. Effekten blir dubbel. Dels försvinner höglönsamma B2B-intäkter, dels kommer en allt större del av intäkterna från lokalt reglerade B2C-marknader med spelskatter och betalningsavgifter.
Betssons bruttoresultat och bruttomarginal 2022-2026
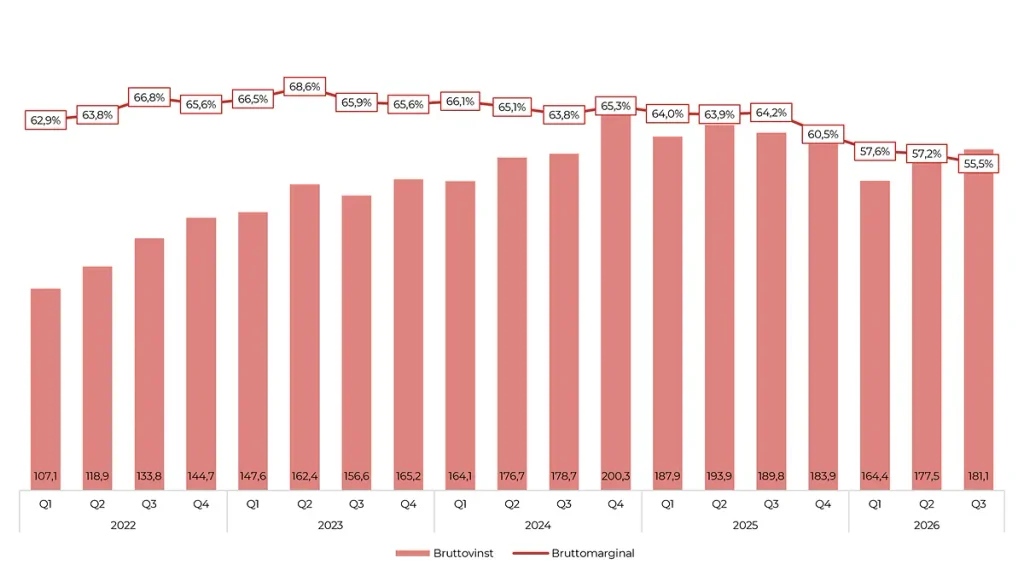
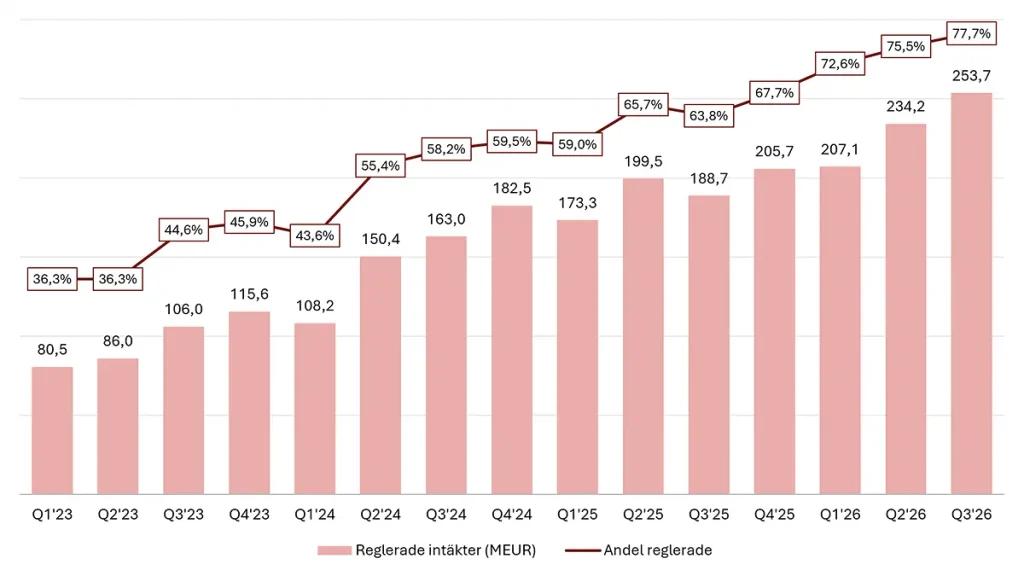
Andelen intäkter från lokalt reglerade marknader steg till 77,7 % (63,8). Spelskatterna ökade med 28 MEUR till rekordhöga 69,4 MEUR (41,4) och motsvarade 21,3 % av koncernens omsättning, jämfört med 14,0 % för ett år sedan. Räknat på B2C-intäkterna landade spelskatterna på 24,8 % (18,9). Totalt ökade kostnaden för sålda tjänster med 37 % till 145,4 MEUR (106,0), och bruttoresultatet minskade därmed med 5 % trots att omsättningen ökade med 10 %.
Andelen reglerade intäkter fortsätter att växa
När DNB Carnegies Martin Arnell kallade bruttomarginalen “a little bit disappointing” svarade Lindwall att utvecklingen var väntad och att Betsson hade “all-time high in gaming taxes this quarter, amongst many other all-time highs”. CFO Martin Öhman var mer rakt på sak:
“What we have seen over quite some time now is a kind of negative shift in the gross margin. Whether that will continue depends to see in the future, but as of right now, this is kind of a mirror of the revenue mix that we have.”
– Martin Öhman, CFO Betsson (Q3ʼ26)
På kostnadssidan ökade marknadsföringen med 21 % till 41,6 MEUR (34,4), drivet av Latinamerika, och motsvarade 15 % av B2C-intäkterna. Personalkostnaderna var i stort sett oförändrade på 49,8 MEUR (48,5), medan övriga externa kostnader steg till 42,3 MEUR (36,3) på grund av molntjänster, mjukvarulicenser och Rhino. Redan efter Q2 gjorde Lindwall klart att det inte är aktuellt att skära i marknadsföring eller personal för att försvara marginalerna. Den linjen ligger fast.
Rhino räddar kvartalet – utan förvärvet står EBIT still q/q
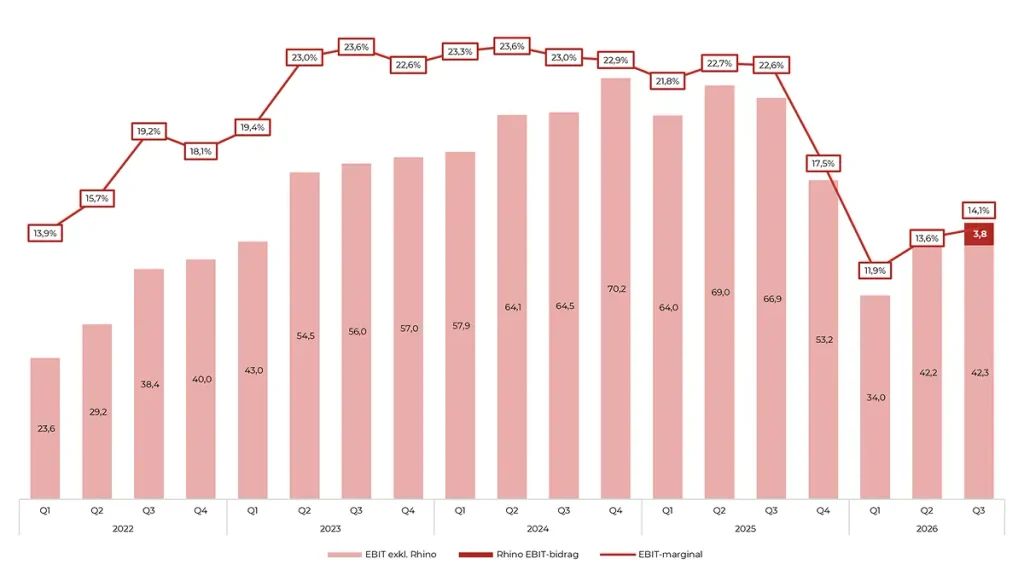
EBIT ökade med 9 % q-o-q till 46,1 MEUR, och Lindwall var noga med att lyfta fram att det var “the second quarter in a row with sequential growth in EBIT”. Det stämmer, men bilden blir en annan när man tar hänsyn till Rhino.
Betsson särredovisar inte Rhino. I tabellen där bolaget räknar fram den organiska utvecklingen framgår dock att förvärv bidrog med 12,8 MEUR i omsättning och 3,8 MEUR i EBIT under kvartalet. Rhino är det enda förvärvet de senaste tolv månaderna och raden var noll i både Q1ʼ26 och Q2ʼ26. Bidraget avser alltså Rhino under augusti och september.
Rensat för Rhino landar EBIT på 42,3 MEUR. I Q2ʼ26 var EBIT 42,2 MEUR. Den sekventiella resultatförbättringen som ledningen lyfte fram förklaras med andra ord i princip helt av förvärvet.
För att vara rättvis mot Betsson ska det sägas att Q2 och Q3 inte är helt jämförbara. Sportboksintäkterna minskade med nästan 20 MEUR q-o-q när marginalen föll från 10,5 % till 8,1 %. B2B-intäkterna, som omfattar både sportbok och casino, minskade med 2,4 MEUR. Den starka casinoutvecklingen bidrog till att hålla uppe resultatet trots den lägre sportboksmarginalen. Resultatet exklusive Rhino låg därmed kvar på Q2-nivån, men visade ingen större förbättring sekventiellt.
Betssons utveckling av EBIT 2022-2026
Rhino verkar leverera mer än väntat – men till ett högre pris
Rhino ser samtidigt ut att vara en bättre affär än väntat. Vid tillkännagivandet i mars uppgav Betsson att de förvärvade tillgångarna hade genererat en proforma-EBITDA om 13,7 MEUR under 2025. Under augusti och september bidrog Rhino med 12,8 MEUR i omsättning och 3,8 MEUR i EBIT, motsvarande en EBIT-marginal på cirka 30 %. Uppräknat till ett helt år blir det runt 77 MEUR i omsättning och 23 MEUR i EBIT.
Det ska ses som en räkneövning snarare än en prognos. Två månader är ett tunt underlag och Alberta öppnade som reglerad marknad den 13 juli, där CasinoDays fanns med från start. Det indikerar dock att Rhino kan bidra mer än vad många kanske har räknat med.
Priset har också förändrats. När affären presenterades den 12 mars var köpeskillingen 64,5 MEUR, motsvarande 4,7x EV/EBITDA. I Q3-rapporten anges nu en preliminär köpeskilling om 73,1 MEUR på kassa- och skuldfri basis. Av den har 65,3 MEUR betalats, och efter förvärvad kassa om 6,5 MEUR blev kassaflödeseffekten 58,8 MEUR. Varför den preliminära köpeskillingen har ökat med 8,6 MEUR förklaras inte. En uppskjuten delbetalning kommunicerades redan i mars, men rapporten specificerar inte hur de återstående 7,8 MEUR förhåller sig till de ursprungliga betalningsvillkoren.
Vi har tidigare skrivit om vad Betsson egentligen köper i Rhino-affären och om att informationen kring förvärvet har varit begränsad. Det gäller fortfarande. Under callet fick ABG:s analytiker bara beskedet att förvärvskostnaderna var “not material”, men det beskedet förklarar inte skillnaden i köpeskilling.
Vart är Betssons B2B på väg?
B2B-verksamheten är fortfarande nyckeln till hela Betsson-caset. Den är höglönsam, den är i princip helt utan insyn och den har krympt med närmare 40 % på ett år.
Affärsvärlden gick nyligen igenom Realms maltesiska årsredovisningar i analysen Betsson: Inte en skicklig spelare. Enligt den betalade Realm 200,7 MEUR i licensavgifter under 202, av Betssons totala B2B-intäkter om 313,4 MEUR. Afv räknar baklänges fram en marginal på cirka 90 % på Realm-affären och landar i ett säljråd. Vi har länge haft en liknande bild av hur viktigt Realm är för Betssons resultat. Man sticker väl inte ens ut hakan med den åsikten längre.
Den andra stora pusselbiten är Alta Platform Gaming. I vår analys Från Betsson till Realm till Alta – vad händer egentligen när Betsson lämnar en marknad? visade vi hur Alta bildades inne i Betsson 2024. Bolaget tog bland annat över de tidigare Betsson-varumärkena i Norge och kontrolleras i dag av Lorang Andreassen. Betsson-ägda Fiveoseven Solutions finns dock kvar som B2B-leverantör. Hur mycket Betsson tjänar på Alta har inte gått att utläsa. Enligt Afv betalade Alta 32 MEUR i plattformsavgifter under 2025. Redan när Rhino-affären presenterades frågade vi varför Betsson inte nämnde Alta.
Alta dyker dessutom upp i Rhino-affären. Rhino uppgav självt att hela B2C-verksamheten såldes till Betsson Group och Alta Group. Betsson tog den kanadensiska verksamheten och tekniken, medan Alta köpte Rhino Services. Norska Kongebonus fortsätter dessutom samarbetet med flera Rhino-varumärken riktade mot norska spelare.
I rapporten upprepar Betsson att Rhinos front-end- och middleware-teknik väntas ge “incremental licensing revenue” inom B2B. På en fråga från ABG beskrev Lindwall det så här:
“We acquired mainly a Canadian B2C business from Rhino, but also several B2B assets such as technology, which will be utilized over a variety of markets by B2B customers to us.”
– Pontus Lindwall, vd Betsson (Q3ʼ26)
Vilka dessa B2B-kunder är säger Betsson inget om. Med tanke på att Alta tog över resten av Rhinos B2C-verksamhet ligger det nära till hands att Alta är en av dem, men det har vi inget belägg för.
Däremot finns en annan detalj som fått förvånansvärt lite uppmärksamhet. I Q2ʼ26 fanns en post i kassaflödet som hette “External loans” på -20 MEUR. På en skriftlig fråga under Q2-callet förklarade Öhman vad det var:
“It’s actually not the repayment, it’s actually a granted loan to our B2B customers.”
– Martin Öhman, CFO Betsson (Q2ʼ26)
Betsson har alltså lånat ut 20 MEUR till en eller flera B2B-kunder, samtidigt som B2B-intäkterna faller kraftigt. De finansiella anläggningstillgångarna har ökat från 14,3 MEUR vid årsskiftet till 42,4 MEUR. Vilken kund som har fått lånet framgår inte och frågan kom inte upp under Q3-callet.
Ledningen är samtidigt tydlig med att ambitionen är att växa B2B igen, både med befintliga och nya kunder:
“We expect them to grow going forward, but we also expect to add on new B2B clients that can add to the growth.”
– Pontus Lindwall, vd Betsson (Q3ʼ26)
Det finns också några mindre ben att bygga på. Betsson har börjat distribuera den progressiva fotbollsprodukten Upside Betting externt via Sporting Solutions och Spotlight Sports Group. Men det är svårt att se hur sådana initiativ ska kunna ersätta intäktstappet från Realm inom överblickbar tid. Ska B2B-delen komma tillbaka krävs det nog att Realm hittar tillbaka eller att Rhino och Alta kan börja driva tillväxt.
Latam bär tillväxten medan CEECA fortsätter nedåt
Betssons geografiska uppdelning ska ses som en uppskattning av slutanvändarnas hemvist och inkluderar både B2C-intäkter och licensintäkter från B2B. Det innebär att Realm, som vi bedömer är nära kopplat till Turkiet, återfinns i CEECA.
Bilden från tidigare kvartal har förstärkts. Latinamerika växte med 52 % och står nu för 36 % av intäkterna, medan CEECA minskade med 17 % och har gått från 41 % till 30 % av koncernen på ett år. Västeuropa ökade med 14 % till rekordhöga 64,8 MEUR, med Italien som främsta tillväxtmotor. Norden minskade med 10 % och står för 10 % av intäkterna. Övriga världen mer än fördubblades tack vare Rhino och Kanada.
| Q1ʼ25 | Q2ʼ25 | Q3ʼ25 | Q4ʼ25 | Q1ʼ26 | Q2ʼ26 | Q3ʼ26 | |
| Latam | 74,5 | 84,7 | 76,5 | 84,3 | 93,0 | 112,1 | 116,1 |
| % y-o-y | 70,5 % | 35,3 % | 10,2 % | 7,8 % | 24,8 % | 32,3 % | 51,8 % |
| CEECA | 122,3 | 118,2 | 119,3 | 120,4 | 95,7 | 100,6 | 99,2 |
| % y-o-y | 11,0 % | 3,7 % | 2,6 % | -8,9 % | -21,7 % | -14,9 % | -16,8 % |
| Västeuropa | 55,6 | 59,3 | 56,9 | 60,8 | 61,3 | 64,2 | 64,8 |
| % y-o-y | 28,1 % | 35,7 % | 27,3 % | 15,4 % | 10,3 % | 8,3 % | 13,9 % |
| Norden | 37,8 | 33,9 | 36,4 | 33,6 | 31,4 | 28,1 | 32,7 |
| % y-o-y | -19,4 % | -28,3 % | -19,6 % | -16,0 % | -16,9 % | -17,1 % | -10,2 % |
| Övriga | 3,4 | 7,6 | 6,6 | 4,7 | 3,9 | 5,3 | 13,7 |
| % y-o-y | -12,8 % | 94,9 % | 50,0 % | 27,0 % | 14,7 % | -30,3 % | 107,6 % |
Betsson – Geografisk fördelning Q3’26
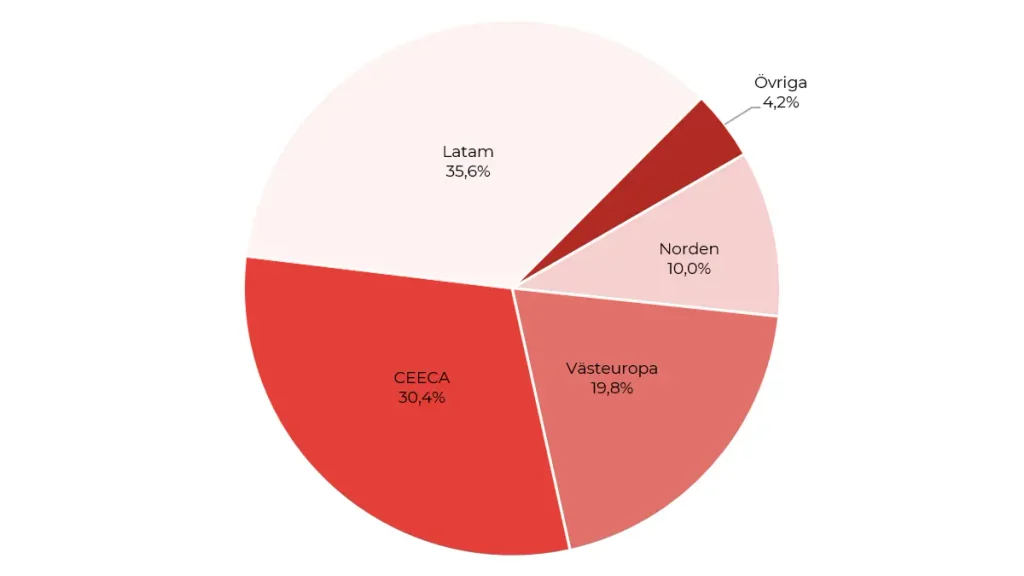
Latam växer så det knakar – men regleringsvågen hänger över regionen
Intäkterna i Latinamerika ökade med 52 % till rekordhöga 116,1 MEUR (76,5). Casino växte med 50 % och sportboken med 58 %, och Argentina, Peru och Colombia redovisade samtliga stark tillväxt. Jämförelsekvartalet var visserligen svagt, men den argentinska peson försvagades samtidigt med 24 % mot euron, så tillväxten i lokal valuta var ännu starkare.
Betsson redovisar inte intäkterna per land. Enligt Affärsvärldens genomgång av dotterbolagens årsredovisningar omsatte Argentina cirka 120 MEUR och Peru cirka 109 MEUR under 2025. Det är runt en femtedel av koncernen, och det är just där regleringsvågen nu sköljer in.
I Peru, där Betsson finns sedan 2008 och köpte Inkabet 2021, betalar operatörerna redan en konsumtionsskatt på 1 % av varje insats. Den kommer utöver spelskatten om 12 %. Nu finns ett lagförslag om att höja den till 5 %. Med en sportboksmarginal på 10 % skulle skatten äta upp hälften av marginalen, och inom casino kan den bli lika stor som hela spelöverskottet. Operatörer överväger redan att lämna landet.
I provinsen Buenos Aires, där Betsson är en av sju licensierade operatörer, ligger två förslag på bordet:
- Ett omfattande regelpaket med bland annat bonusförbud och automatisk utloggning efter 60 minuter.
- Ett förslag om totalförbud, där samtliga licenser skulle upphöra efter 30 dagar.
I Chile blockeras Betssons sajter, men enligt Lindwall utan materiell påverkan. I Brasilien har president Lula infört ett förbud mot onlinespel. Där har Betssons försiktighet varit en fördel:
”Looking in the rear mirror, this is not something that we regret, that we have been careful in the market.”
– Pontus Lindwall, vd Betsson (Q3ʼ26)
Brasilien i sig är alltså inget problem. Problemet är om Brasilien blir en förebild. Det är svårt att inte se en viss ironi i det hela. Turkiets krafttag mot olicensierat spel har redan kostat Betsson en stor del av den lönsamma B2B-affären, och nu hamnar den reglerade tillväxtmotorn i Latam i politikernas skärningspunkt. Vi tror inte att förslagen går igenom i sin nuvarande form, men risken är större än den har varit på länge.
CEECA tyngs av B2B, men B2C växer
CEECA minskade med 17 % till 99,2 MEUR (119,3). Nedgången förklaras återigen av lägre B2B-intäkter, medan B2C-verksamheten i Kroatien, Georgien, Polen, Lettland, Litauen och Estland växte. Utan B2B-tappet hade regionen alltså sett betydligt bättre ut, vilket stärker bilden av att det är Realm och Turkiet som drar ned siffrorna.
I Västeuropa bytte betFIRST namn till Betsson i Belgien och flyttades över till den egna plattformen, samtidigt som Betsson har lämnat Tyskland. Det svenska licensbytet till Spin Nordic kan påverka Norden i Q4, men regionen är numera en liten del av Betsson.
Billigt eller ganska rimligt?
Q3ʼ26 bekräftar i mångt och mycket bilden från de tidigare kvartalen. B2C växer starkt, Latam går som tåget och kunderna har aldrig varit fler. Samtidigt fortsätter den höglönsamma B2B-affären att krympa och bruttomarginalen är den lägsta någonsin. EBIT ökade visserligen q-o-q, men exklusive Rhino står det still.
I Q2-analysen frågade vi om Rhino var ett plåster på ett blödande sår. Svaret är ja, och plåstret verkar dessutom vara större än vad Betsson har kommunicerat. Att priset samtidigt har ökat med 8,6 MEUR utan någon förklaring är däremot typiskt Betsson.
Starten på Q4 ser bra ut. De genomsnittliga dagliga intäkterna fram till och med den 18 oktober var 11,0 % högre än snittet för hela Q4ʼ25, eller 9,4 % justerat för valuta och förvärv. Det trots en sportboksmarginal som varit betydligt lägre än normalt. Man ska dock komma ihåg att Q3 startade med +13,7 % och slutade på +10,4 %.
Ser man till hela resultaträkningen var kvartalet dessutom tyngre än vad EBIT antyder. Nettoresultatet minskade med 44 % till 28,2 MEUR (50,1), motsvarande 0,19 EUR per aktie (0,34). Finansnettot försämrades till -5,2 MEUR (-2,5) på grund av orealiserade valutaförluster och skattesatsen landade på 31,1 % (22,3).
Det operativa kassaflödet uppgick till 54,5 MEUR (64,8) och det fria kassaflödet till 37,1 MEUR (50,3). Rörelsekapitalet bidrog dock positivt med 4,3 MEUR, medan det belastade jämförelsekvartalet med 15,6 MEUR. Justerat för rörelsekapitalet halverades det fria kassaflödet till 32,8 MEUR (65,9), i linje med det lägre resultatet.
Balansräkningen är fortsatt stark. Efter betalningen för Rhino har nettokassan minskat till 98 MEUR (128), och kreditfaciliteten om 75 MEUR är ännu outnyttjad. Obligationen om 99,6 MEUR förfaller i september 2027. Därtill har Betsson en fordran om 20 MEUR på en eller flera B2B-kunder efter lånet i Q2.
Osäkerhet präglar dagens värdering
För Q4ʼ26 räknar vi med en omsättning om cirka 330 MEUR, motsvarande en tillväxt om 9 %. Det är något lägre än de 11 % som Betsson rapporterade för starten på kvartalet, men även Q3 inleddes starkt och mattades sedan av. Sportboksmarginalen har dessutom varit svag i oktober. Vi räknar med en EBIT på cirka 47 MEUR, varav Rhino står för knappt 6 MEUR. Exklusive Rhino ligger resultatet därmed strax under Q3-nivån. Det fjärde kvartalet brukar ha högre marknadsföringskostnader och bruttomarginalen har fallit i fyra kvartal i rad.
Inför 2027 räknar vi inte med någon återhämtning från Realm. Exklusive Rhino antar vi att EBIT ligger kvar på ungefär samma nivå som 2026. Tillväxten i Latam vägs upp av högre spelskatter och 2027 saknar ett VM. Ovanpå det lägger vi ett helt år med Rhino och en liten uppsida i övrig B2B.
Betsson i dag
| Antal utestående aktier | 135 305 282 |
| Aktiekurs, SEK | 95,75 |
| Börsvärde, MSEK | 12 955 |
| Börsvärde, MEUR (EUR/SEK 11,12) | 1 165 |
| Nettokassa, MEUR | 98,3 |
| Enterprise value (EV), MEUR | 1 067 |
Våra estimat
| 2026E | 2027E | |
| Nettoomsättning | 1 252 | 1 340 |
| EBITDA | 237 | 256 |
| EBIT | 169 | 185 |
| EBIT-marginal | 13,5 % | 13,8 % |
| Vinst per aktie (EUR) | 0,82 | 0,90 |
| Justerat fritt kassaflöde | 107 | 125 |
| Nettokassa vid årets slut | 125 | 250 |
| EV/EBIT | 6,2x | 4,9x |
| P/E | 10,5x | 9,6x |
| Adj. FCF-yield | 9,2 % | 10,7 % |
Med nettokassan inräknad handlas Betsson till 6,2x EV/EBIT på våra estimat för 2026 och 4,9x för 2027. Det justerade fria kassaflödet motsvarar en yield på 9,2 % respektive 10,7 %. Våra estimat indikerar ett P/E kring 10 och det är däremot inte något fyndpris i sig.
Betsson ser ganska billigt ut fortsatt när man tittar på EV/EBIT och kassaflödet. Problemet är att det är svårt att veta vilken multipel man ska värdera Betsson på. En stor del av B2B-affären bygger på kunder som Realm och Alta, som verkar på marknader där onlinespel är mer eller mindre förbjudet. Betsson ger i princip ingen insyn i den delen. Finland inför dessutom licenssystem 2027, och där tjänar Betsson i dag bra pengar utan lokal licens. Betsson har visserligen ansökt om finsk licens, men Nederländerna visar att det inte är någon garanti. Nu tillkommer regleringsrisken i Latam, där Betsson har sin starkaste tillväxt.
Det är därför inte konstigt att marknaden ger Betsson ett negativt tolkningsföreträde. Ett lån om 20 MEUR till B2B-kunder utan närmare uppgifter om mottagare och villkor och en köpeskilling för Rhino som stiger utan förklaring gör inte saken bättre. Hade Betsson gett bättre insyn i hur intäkter och lönsamhet fördelas mellan B2B och B2C, hade mycket av rabatten sannolikt kunnat arbetas bort.
Samtidigt ska man inte underskatta det som faktiskt fungerar. B2C-verksamheten växer med 28 %. Latam har mer än fördubblats på tre år och Rhino ser ut att leverera mer än väntat. Kommer det dessutom in nya B2B-kunder, som ledningen säger sig räkna med, och håller de sydamerikanska politikerna sig lugna… Ja, då är kanske Betsson alldeles för billigt.
Mer från samma kategori
Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge
Analys: Det här krävs av Gaming Corps efter emissionerna
Analys: Hacksaws vinstvarning
Analys: Flutter – världens största börsnoterade operatör
Analys: Fable Media – Tillväxten återvänder efter Brasilien-smällen
Analys: Gentoo Media – Billigt om kassaflödet följer med
Analys: GiG Software – Återkomsten till B2C förändrar caset i grunden