Analys: Fable Media – Tillväxten återvänder efter Brasilien-smällen
Aktuellt Lägg till oss som favoritkälla på Google
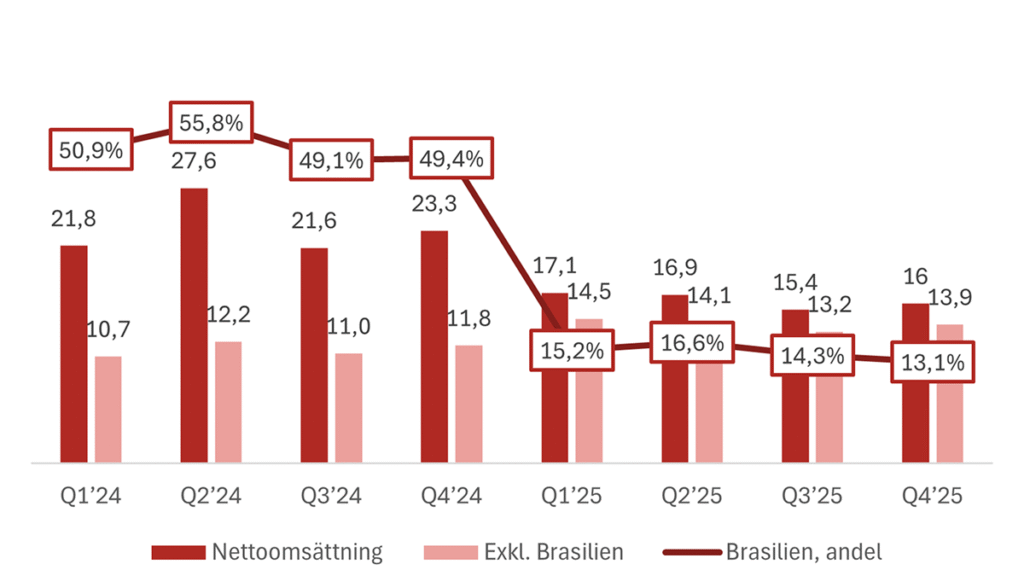
Fable Media har efter ett svagt 2025 börjat återgå till tillväxt, samtidigt som lönsamheten ligger kvar på mycket höga nivåer. Brasilien gick från att stå för över hälften av omsättningen 2024 till omkring 15 % under 2025, men utanför Brasilien fortsatte intäkterna att växa.
Det gör investeringscaset mer attraktivt än vad den rapporterade nedgången under 2025 först antyder. I Q2’26 växte nettoomsättningen med 19 %, EBITDA-marginalen uppgick till 64 % och antalet first-time depositors återhämtade sig tydligt jämfört med Q1. Kombinationen av hög andel revenue share, begränsade investeringsbehov och en utdelning som på nuvarande nivå motsvarar omkring 10 % i direktavkastning ger dessutom en stark kassaflödesprofil. Om tillväxten fortsätter, marginalerna håller sig över 60 % och skuldsättningen successivt minskar, finns det utrymme för både stigande vinst, fortsatt hög utdelning och en högre värdering.
Investeringscase
- Tillväxten har vänt tillbaka efter ett svagt 2025. Brasilien stod för över hälften av nettoomsättningen 2024 men föll kraftigt efter regleringen. Samtidigt växte intäkterna exklusive Brasilien med 22 % under 2025 och i Q2’26 ökade den totala nettoomsättningen åter med 19 %.
- Mycket hög och skalbar lönsamhet. EBITDA-marginalen uppgick till 64 % i Q2’26. Affärsmodellen kräver begränsade investeringar i fasta tillgångar och en större spelarbas kan fortsätta generera revenue share utan ökning av kostnadsbasen.
- Revenue share bygger en återkommande intäktsbas. 94 % av nettoomsättningen i Q2’26 kom från revenue share. Kostnaden för kundanskaffningen tas tidigt, medan framgångsrikt värvade spelare kan fortsätta generera intäkter under längre tid.
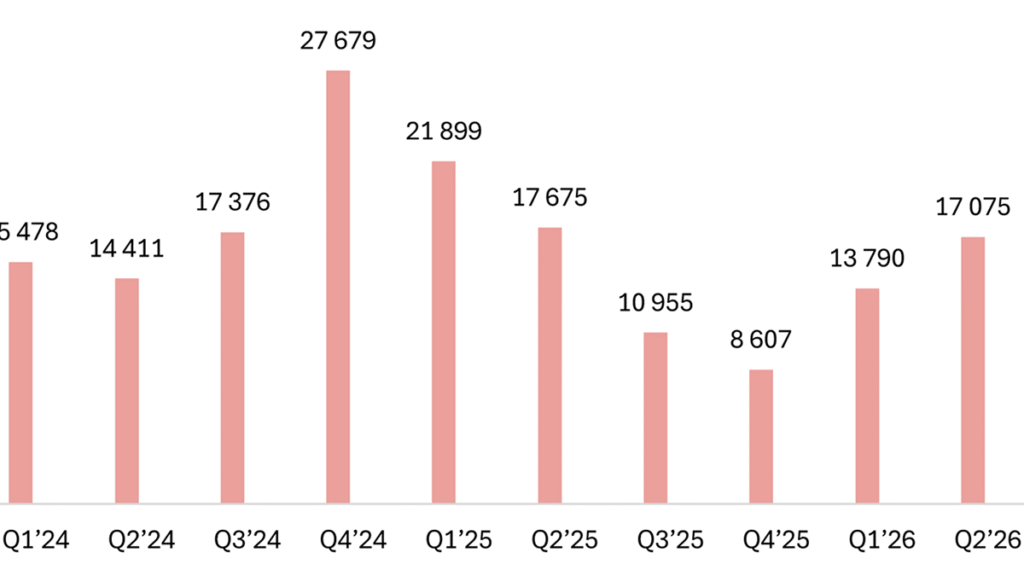
- Nykundstillväxten har vänt upp. FTD föll kraftigt under 2025 men har återhämtats från 8 607 i Q4’25 till 13 790 i Q1’26 och 17 075 i Q2’26. Om de nya spelarna håller god kvalitet bör det ge stöd åt framtida revenue share-intäkter.
- Hög utdelning kombineras med tillväxt. Utdelningspolicyn är 60–80 % av nettovinsten och den nuvarande utdelningstakten motsvarar omkring tvåsiffrig direktavkastning. Kombinationen av hög löpande avkastning och återkommen tillväxt kan göra aktien relevant för en bredare investerarbas.
- Låg värdering om återhämtningen består. På nuvarande nivå värderas Fable till en relativt låg multipel på bolagets EBITDA-guidning. Fortsatt tillväxt, bibehållna marginaler och lägre nettoskuld skulle kunna ge utrymme för en högre värdering.
Risker
- Paid media-ekonomin kan försämras snabbt. Högre annonspriser och ökad konkurrens om samma spelare kan höja kundanskaffningskostnaden och pressa avkastningen på marknadsföringen.
- Beroende av operatörer och revenue share-villkor. Fable äger inte själva spelkunden efter hänvisningen. Förändrade provisioner eller partneravtal kan därför få tydlig effekt på intäkterna, vilket utvecklingen i Brasilien visade.
- Regulatorisk och geografisk risk. Nya licenskrav, skatter eller marknadsföringsrestriktioner kan snabbt förändra lönsamheten på enskilda marknader. Brasilien är det tydligaste historiska exemplet.
- Begränsad transparens kring kunder och marknadsmix. Bolaget redovisar inte någon detaljerad intäktsfördelning per operatör eller slutmarknad, vilket gör det svårare att bedöma koncentrationsrisk och exakt var tillväxten kommer ifrån.
- FTD är inte samma sak som framtida intäkter. Ett högre antal nya deponerande spelare är positivt, men värdet avgörs av hur mycket och hur länge dessa kunder spelar. Hög kundanskaffning kan dessutom pressa resultatet kortsiktigt.
- Relativt dyr skuldsättning. Obligationslånet löper med hög ränta och kompletteras av en garantiavgift. Det innebär att en del av den starka kassagenereringen går till finansieringskostnader och skapar en avvägning mellan utdelningar och skuldreduktion.
Doldis-bolag som kom in på börsen via omvänt förvärv
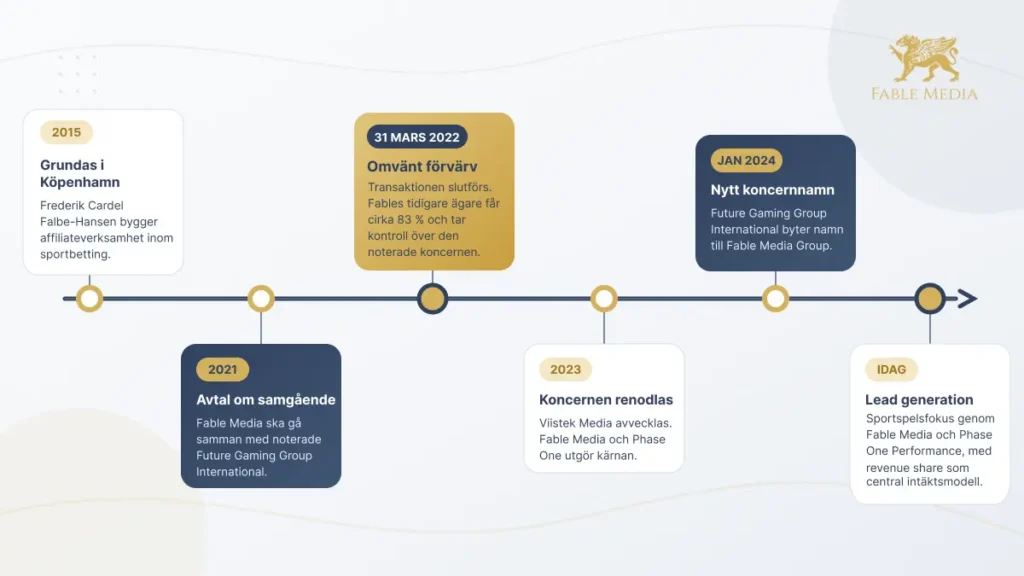
Fable Media grundades i Köpenhamn 2015 av Frederik Cardel Falbe-Hansen. Bolaget byggde tidigt upp en verksamhet inom affiliatemarknadsföring för speloperatörer, med huvudsakligt fokus på sportbetting.
Affärsmodellen byggde på att köpa digital trafik och hänvisa nya spelare till operatörernas sajter. Ersättningen bestod framför allt av revenue share, där Fable Media erhåller en andel av de framtida spelintäkterna från kunder som bolaget har värvat. Det skiljer verksamheten från många traditionella affiliates, som i större utsträckning förlitar sig på egna webbplatser och organisk trafik från sökmotorer.
Under de följande åren växte Fable Media genom att skala upp sin marknadsföring på flera geografiska marknader. En viktig del av modellen var att återinvestera delar av intäkterna från den befintliga spelarbasen i ny kundanskaffning. I takt med att allt fler värvade kunder fortsatte att generera intäkter byggde bolaget samtidigt upp en växande portfölj av framtida revenue share-intäkter.
Nästa stora steg togs i slutet av 2021, då Fable Media ingick avtal om ett samgående med det svenska börsnoterade bolaget Future Gaming Group International. Transaktionen slutfördes den 31 mars 2022 och genomfördes formellt genom att Future Gaming Group förvärvade samtliga aktier i Fable Media.
I praktiken var det däremot Fable Media som tog kontroll över den noterade koncernen. Fable Medias tidigare ägare erhöll omkring 83 procent av aktierna efter transaktionen och affären redovisades därför som ett omvänt förvärv. Frederik Cardel Falbe-Hansen blev samtidigt koncernens största ägare.
Future Gaming Group hade sedan tidigare verksamheter inom affiliatemarknadsföring, framför allt genom Phase One Performance. Efter samgåendet kom Fable Media och Phase One att utgöra kärnan i koncernen, medan äldre och mindre verksamheter successivt avvecklades.
Under 2023 avvecklades bland annat Viistek Media, vilket ytterligare renodlade verksamheten mot Fable Medias och Phase Ones prestationsbaserade marknadsföring.
I januari 2024 bytte det börsnoterade moderbolaget namn från Future Gaming Group International till Fable Media Group. Namnbytet speglade att Fable Media efter samgåendet hade blivit den dominerande verksamheten i koncernen.
Fable Media är idag ett lead generation-bolag med fokus på sportspel. Koncernen marknadsför speloperatörer online och får betalt för de spelare som skickas vidare och börjar spela hos operatören. Verksamheten bedrivs framför allt genom dotterbolagen Fable Media och Phase One Performance.
Från Köpenhamn till svenska börsen
Fable Medias affärsmodell
Till skillnad från många traditionella affiliatebolag, som bygger egna jämförelsesajter och försöker attrahera trafik genom exempelvis Google, arbetar Fable Media framför allt med så kallad paid media. Bolaget köper annonsutrymme på nätet, identifierar spelargrupper som bedöms vara attraktiva och marknadsför därefter sina partners mot dessa. Lönsamheten avgörs i grunden av hur kostnadseffektivt Fable kan värva spelare i förhållande till de framtida intäkterna från dem.
Fable Media använder huvudsakligen revenue share-avtal snarare än engångsersättning per värvad spelare, så kallad CPA. Revenue share innebär att Fable får en andel av de spelintäkter som en värvad kund genererar hos operatören även efter själva kundanskaffningen. En spelare som fortsätter vara aktiv under lång tid kan därför generera intäkter till Fable under en betydligt längre period än den ursprungliga marknadsföringsinsatsen.
Modellen innebär samtidigt att Fable initialt tar kostnaden för att köpa trafik, medan intäkterna från spelaren kan komma successivt över tid. Lyckas bolaget värva spelare till en kostnad som ligger tydligt under deras framtida revenue share-intäkter, byggs därmed en växande bas av återkommande intäkter upp. Det är också förklaringen till att bolaget lägger större vikt vid kvaliteten på de värvade spelarna än vid att maximera antalet nya kunder.
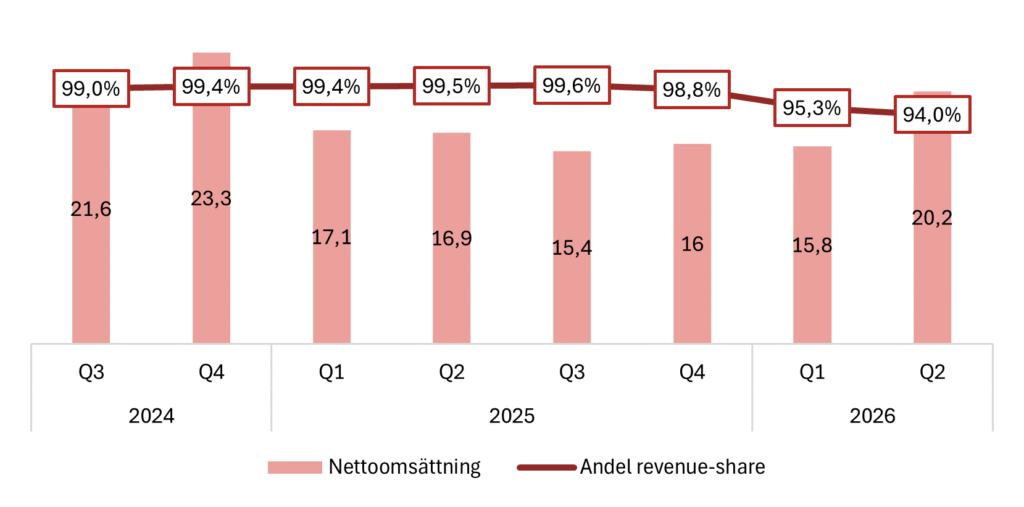
I Q2’26 kom 94,0 % av Fable Medias nettoomsättning från revenue share-avtal. Under kvartalet skickade koncernen 17 075 nya deponerande spelare, så kallade First Time Depositors eller FTD, till sina partners. Det var 3 % färre än motsvarande kvartal året innan, men 24 % fler än i Q1’26. Bolaget uppger samtidigt att det löpande testar nya partners och marknader och ökar marknadsföringen där avkastningen på kundanskaffningen bedöms vara attraktiv.
Fable Medias partners består huvudsakligen av etablerade sportspelsoperatörer. Till skillnad från exempelvis ett traditionellt mediebolag säljer Fable alltså inte primärt annonsutrymme på egna sajter, utan fungerar snarare som en prestationsbaserad distributionskanal för spelbolagen. Fable står för arbetet med att hitta, köpa och optimera trafiken, medan speloperatören tar hand om själva kunden och spelandet.
Koncernen offentliggör inte någon fullständig lista över sina partners eller någon detaljerad intäktsfördelning mellan enskilda operatörer och marknader. Det gör att Fable Medias geografiska och kundmässiga exponering är mindre transparent än hos flera större noterade affiliatebolag. Däremot är strategin tydligt inriktad på att löpande flytta marknadsföringskapital mellan partners och geografier beroende på var bolaget ser bäst avkastning.
Fable Media: Nettoomsättning och andel revenue share
Geografiska marknader – Brasiliens reglering satte käppar i hjulet
Fable Media bedriver en internationell verksamhet där marknadsföringskapitalet löpande flyttas mellan olika länder och operatörer beroende på var bolaget ser bäst avkastning på kundanskaffningen. Det innebär att den geografiska mixen kan förändras relativt snabbt och att Fable inte är beroende av att bygga upp egna lokala varumärken på varje marknad.
Historiskt har verksamheten haft exponering mot både Europa samt Nord- och Sydamerika. Brasilien har varit en särskilt viktig marknad och stod under delar av 2024 för omkring hälften av koncernens nettoomsättning. Betydelsen minskade dock kraftigt när den nya reglerade brasilianska spelmarknaden infördes i början av 2025.
I samband med regleringen sänkte flera operatörer sina affiliateprovisioner till följd av högre licens- och skattekostnader. Fable bedömde att de lägre provisionerna skulle minska både omsättning och EBITDA med omkring 5 MSEK per kvartal.
Fable valde däremot inte att lämna Brasilien. Under 2025 förvärvades en portfölj av brasilianska affiliatesajter för 125 000 EUR, samtidigt som bolaget arbetade med att minska koncernens beroende av landet genom att öka investeringarna på andra marknader. Under helåret 2025 ökade nettoomsättningen exklusive Brasilien med 22 %.
Den geografiska flexibiliteten är en central del av modellen. Bolaget kan testa nya marknader i mindre skala och därefter öka marknadsföringsinvesteringarna där spelarnas förväntade livstidsvärde motiverar kundanskaffningskostnaden. På motsvarande sätt kan investeringarna minskas när konkurrensen om trafiken ökar eller operatörernas kommersiella villkor försämras.
Fable offentliggör inte någon detaljerad land-för-land-fördelning av spelartrafiken eller en fullständig lista över sina operatörspartners. Det gör den exakta geografiska exponeringen svår att bedöma.
Brasilien som andel av intäkter
Konkurrens inom paid media
Fable Media konkurrerar framför allt med andra affiliates som aktivt köper trafik via Google, sociala medier och andra digitala kanaler. Bland de tydligaste jämförelsebolagen finns Gentoo Media och Better Collective, som båda har byggt upp betydande verksamheter inom paid media.
Gentoo kombinerar traditionella affiliatesajter med paid search, social advertising och programmatisk annonsering. I Q4’25 stod paid media för 55 400 av bolagets 102 900 nya deponerande spelare, vilket var fler än från den organiska publishing-verksamheten.
Även Better Collective har en stor Paid Media-verksamhet som vuxit fram bland annat genom förvärvet av Atemi. Under 2024 genererade segmentet 107 MEUR i intäkter, motsvarande 29 % av koncernens omsättning. Likt Fable köper verksamheten trafik via bland annat Google, sociala medier och externa sportmedier, samtidigt som intjäningen successivt har förskjutits från CPA mot revenue share.
Även Acroud bedriver paid-media-affiliering genom Rock Intention, medan Raketech historiskt har haft en större Paid Publisher Network-verksamhet. Raketech har dock under 2025–2026 börjat fasa ut denna efter försämrade marknadsförutsättningar för köpt trafik.
Fables konkurrensfördel ligger därför inte i att paid media-modellen är unik, utan snarare i hur effektivt bolaget kan köpa trafik, optimera kampanjer och identifiera de marknader och operatörer där spelarnas långsiktiga värde överstiger kundanskaffningskostnaden.
Återgång till tillväxt och urstark lönsamhet
Fable Media omsätter på R12 71,6 MSEK, med en EBITDA-marginal på 61,2 %, vilket är en mycket hög lönsamhet jämfört med flera andra noterade affiliatebolag. Den höga andelen revenue share-avtal bidrar samtidigt till en stor bas av återkommande intäkter.
Nettoomsättning och justerad EBITDA, 2024-2026
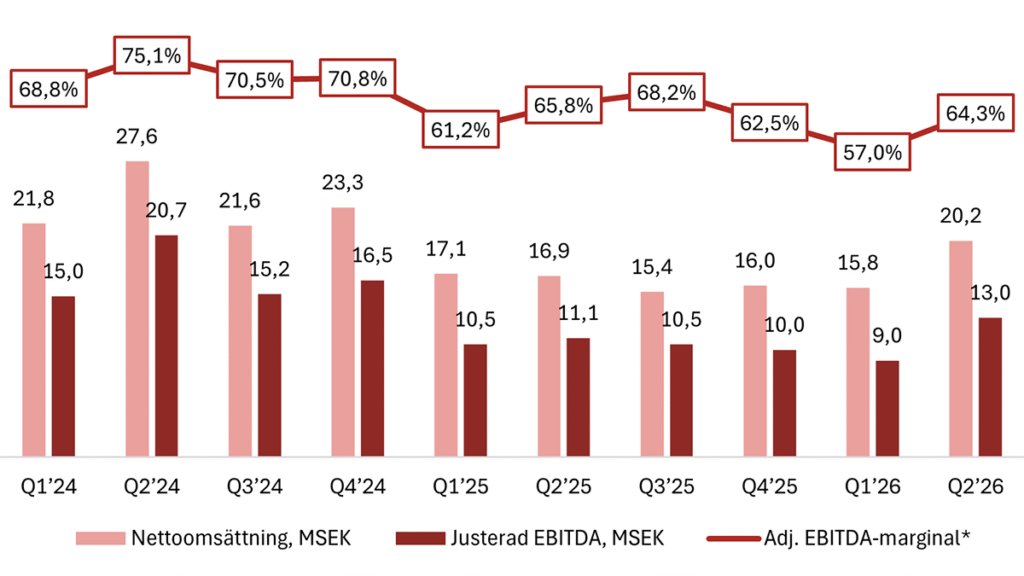
Under 2025 minskade nettoomsättningen från 94,3 till 65,5 MSEK, huvudsakligen till följd av regleringen av den brasilianska spelmarknaden. Brasilien hade under 2024 stått för omkring 49 MSEK, motsvarande drygt hälften av koncernens nettoomsättning. Under 2025 föll intäkterna från Brasilien till uppskattningsvis 9,8 MSEK, eller omkring 15 % av omsättningen. Samtidigt ökade nettoomsättningen exklusive Brasilien med 22 %, från 45,6 till 55,7 MSEK.
Det som gör caset finansiellt intressant är att Fable nu börjar möta enklare jämförelsekvartal efter ett svagt 2025, samtidigt som tillväxten åter accelererar. I Q2’26 ökade nettoomsättningen med 19 % till 20,2 MSEK, medan EBITDA steg med 17 %, motsvarande en marginal på 64 %.
Även nykundsintaget förbättrades tydligt sekventiellt. Antalet first-time depositors ökade från 13 790 i Q1’26 till 17 075 i Q2’26. Det var dock något lägre än Q2’25, då motsvarande siffra uppgick till 17 765.
Eftersom intäkterna från dessa kunder till stor del realiseras över tid ger ett högre nykundsintag bättre visibilitet framåt. Samtidigt kan en period med hög kundanskaffning pressa resultatet kortsiktigt, eftersom marknadsföringskostnaden tas direkt medan revenue share-intäkterna byggs upp successivt.
Fotbolls-VM kan sannolikt ha bidragit positivt till aktiviteten under kvartalet, men bolaget har inte uttryckligen pekat ut mästerskapet som en drivare bakom utvecklingen.
I VD-ordet skriver den nytillträdda VDn Carl Magnusson att Q3 börjat ”very good”.
| Q2’25 | Q2’26 | Förändring | |
|---|---|---|---|
| Nettoomsättning | 16,9 MSEK | 20,2 MSEK | +19 % |
| EBITDA | 11,1 MSEK | 13,0 MSEK | +17 % |
| EBITDA-marginal | 66 % | 64 % | −2 p.p. |
| EBIT | 11,1 MSEK | 12,9 MSEK | +16 % |
| First Time Depositors | 17 683 | 17 075 | −3 % |
| Revenue share, andel av nettoomsättning | 99,5 % | 94,0 % | −5,5 p.p. |
Nykundstillväxten har vänt upp
En viktig KPI för Fable är antalet first-time depositors, eftersom dagens kundanskaffning bygger den framtida revenue share-basen. FTD-utvecklingen försvagades kraftigt under 2025, från 21 899 i Q1 till endast 8 607 i Q4. Därefter har utvecklingen vänt upp, med cirka 13 800 FTD i Q1’26 och 17 075 i Q2’26. Det motsvarar en sekventiell ökning på 24 % i det senaste kvartalet, även om nivån fortfarande var 3 % lägre än Q2’25.
Antalet first-time depositers per kvartal
FTD ska samtidigt inte tolkas som ett rent volymmått. Fable betonar att målet är att värva spelare med högt långsiktigt värde snarare än att maximera antalet nya kunder. I Q1’26 ökade spelarinsättningarna med omkring 15 % jämfört med året innan, trots ett lägre antal nya spelare, vilket ger en indikation på fortsatt aktivitet bland den befintliga spelarbasen.
Återhämtningen under 2026 är också delvis ett resultat av högre marknadsföringsinvesteringar och förbättrade partneravtal. Under Q2 uppgav Fable att man ökade kundanskaffningen på utvalda marknader där ekonomin bedömdes attraktiv. FTD-utvecklingen hölls samtidigt tillbaka av att en större partner pausade marknadsföringen under första halvan av fotbolls-VM.
Eftersom kostnaden för att värva spelaren tas tidigt medan revenue share-intäkterna kan genereras under lång tid, finns en tidsförskjutning mellan kundanskaffning och intjäning. Den tydliga återhämtningen i FTD under H1’26 bör därför, allt annat lika, ge stöd åt intäkterna under kommande kvartal. Det är dock spelarvärdet snarare än FTD-volymen i sig som avgör hur stor effekten blir.
Kassagenerering och kapitalallokering
Fables affärsmodell är kapitallätt. Under H1’26 uppgick justerad EBITDA till 21,9 MSEK, medan av- och nedskrivningar endast var 0,2 MSEK och investeringarna i immateriella tillgångar var i princip obefintliga. Kassaflödet från den löpande verksamheten uppgick samtidigt till 8,8 MSEK efter räntor, skatt och förändringar i rörelsekapital.
Den höga lönsamheten innebär däremot inte att balansräkningen är skuldfri. Vid utgången av Q2’26 hade Fable 7,2 MSEK i kassa och ett obligationslån på 58,5 MSEK, vilket motsvarade en nettoskuld på omkring 51 MSEK. Nettoskulden i relation till R12-justerad EBITDA uppgick till 1,21x.
Obligationerna löper till 2028 och har en fast ränta på 9 %. Därutöver betalar Fable en garantiavgift motsvarande 3 % av det justerade nominella beloppet till huvudägaren Frederik Falbe-Hansens holdingbolag. På ett nominellt obligationsbelopp om 60 MSEK motsvarar det tillsammans en årlig finansieringskostnad på omkring 7 MSEK före eventuella amorteringar. Bolaget har samtidigt kommunicerat att skulden ska reduceras över tid.
Sedan hösten 2025 har Fable också börjat skifta kapitalallokeringen mot aktieägarna. Bolagets utdelningspolicy är att dela ut 60–80 % av nettovinsten och utdelningar sker kvartalsvis. Fram till juli 2026 hade totalt 0,65 SEK per aktie delats ut sedan strategin lanserades, motsvarande omkring 81 % av nettovinsten under den föregående tolvmånadersperioden. Styrelsen har dessutom föreslagit ytterligare 0,20 SEK per aktie i september.
| Utdelning | SEK/aktie |
|---|---|
| Sep’25 | 0,1 |
| Dec’25 | 0,15 |
| Mar’26 | 0,2 |
| Jul’26 | 0,2 |
| Sep’26 | 0,2 |
Det gör kapitalallokeringen till en viktig del av caset. Fable har begränsade investeringsbehov och en hög kassagenerering, men samtidigt en relativt dyr obligation. På nuvarande aktiekurs motsvarar den senaste utdelningstakten en direktavkastning på omkring 10 %.
Guidningen kräver ett marginallyft under H2
Fable står fast vid sin guidning för 2026 om en nettoomsättning på 70–85 MSEK och justerad EBITDA på 45–55 MSEK. Efter H1’26 hade bolaget omsatt 36,0 MSEK och genererat 21,9 MSEK i justerad EBITDA.
Det innebär att Fable under andra halvåret behöver omsätta 34–49 MSEK. Mittpunkten i guidningen motsvarar 41,5 MSEK eller omkring 20,8 MSEK per kvartal. Det är endast marginellt över Q2’26, då nettoomsättningen uppgick till 20,2 MSEK. För att nå den nedre delen av intervallet räcker det alltså med en omsättningstakt något under Q2-nivån.
| Utfall H1’26 | För H2 krävs | |
|---|---|---|
| Nettoomsättning | 36,0 MSEK | 34–49 MSEK |
| Justerad EBITDA | 21,9 MSEK | 23,1–33,1 MSEK |
| Implicerad EBITDA-marginal | 61 % | cirka 68 % |
Resultatsidan är mer krävande. För att nå EBITDA-guidningen behöver Fable generera 23,1–33,1 MSEK under H2, vilket oavsett var i intervallet bolaget hamnar motsvarar en justerad EBITDA-marginal på omkring 68 %. Det kan jämföras med 61 % under H1 och 64 % under Q2.
Guidningen förutsätter därmed inte någon dramatisk omsättningsacceleration, men däremot att den höga operationella hävstången börjar synas tydligare i resultatet. Ledningen uppgav i Q2-rapporten att Q3 hade börjat starkt och att den underliggande tillväxten, snarare än enbart fotbolls-VM, varit den främsta drivaren bakom utvecklingen.
Stor potential om tillväxten håller i sig
Fable har efter det svaga 2025 börjat visa tydligare tecken på återhämtning. Nettoomsättningen växte med 19 % i Q2’26 samtidigt som EBITDA-marginalen låg kvar på 64 %, och ledningen beskriver även starten på Q3 som stark. För helåret står guidningen kvar på 70–85 MSEK i nettoomsättning och 45–55 MSEK i justerad EBITDA.
Vid en aktiekurs på 6,46 SEK och 34,0 miljoner aktier uppgår börsvärdet till cirka 219 MSEK. Vid utgången av Q2 hade Fable 7,2 MSEK i kassa och ett obligationslån på 58,5 MSEK, vilket ger en nettoskuld på cirka 51 MSEK och ett enterprise value på cirka 271 MSEK.
Värdering
| Börsvärde | 219 MSEK |
| Obligationslån | 58,5 MSEK |
| Kassa | −7,2 MSEK |
| Enterprise value | 271 MSEK |
På bolagets EBITDA-guidning för 2026 motsvarar det omkring 4,9–6,0x EV/justerad EBITDA, eller cirka 5,4x på mittpunkten. Det är en relativt låg multipel för ett bolag med över 60 % EBITDA-marginal, begränsade investeringsbehov och en verksamhet som åter har börjat växa.
För 2027 finns ingen guidning från bolaget. Ett relativt försiktigt scenario är att nettoomsättningen ökar till omkring 84–90 MSEK och att EBITDA-marginalen ligger kvar kring 62–64 %. Det skulle innebära en justerad EBITDA på ungefär 52–56 MSEK. Det kräver inte någon dramatisk acceleration från Q2’26, vars omsättning annualiserad motsvarar drygt 80 MSEK.
Estimat för 2027E
| Nettoomsättning | 84–90 MSEK |
| Tillväxt mot mittpunkten av 2026-guidningen | 8–16 % |
| Justerad EBITDA | 52–56 MSEK |
| EBITDA-marginal | 62–64 % |
Bedömningen förutsätter framför allt att återhämtningen i FTD fortsätter, att intäkterna utanför Brasilien fortsätter växa och att bolaget kan behålla den höga avkastningen på sina marknadsföringsinvesteringar. Q2 visade 17 075 FTD, en ökning med 24 % från Q1, samtidigt som Fable uppgav att man endast ökade kundanskaffningen där den underliggande ekonomin bedömdes attraktiv.
Om nettoskulden för enkelhetens skull hålls oförändrad kring dagens nivå kan olika EBITDA-multiplar illustrera värderingspotentialen. Tabellen ska inte ses som kursmål, utan visar hur värdet förändras beroende på både resultatutvecklingen och vilken multipel marknaden är beredd att betala.
| EV/justerad EBITDA 2027 | Indikerat värde per aktie | Potential från 6,46 SEK |
|---|---|---|
| 5x | 6,1–6,7 SEK | −5 till +4 % |
| 6x | 7,7–8,4 SEK | +19 till +30 % |
| 7x | 9,2–10,0 SEK | +42 till +55 % |
Beräkningen är dessutom exklusive utdelningar. Den senast föreslagna kvartalsutdelningen är 0,20 SEK per aktie. Om den nivån skulle bibehållas under fyra kvartal motsvarar det 0,80 SEK per år, eller drygt 12 % av dagens aktiekurs. Bolagets formella policy är dock att dela ut 60–80 % av nettovinsten, vilket innebär att framtida utdelningar kommer att variera med resultatet.
Det gör kombinationen av värdering och utdelning intressant. Till skillnad från många högutdelande bolag är Fable inte ett moget bolag med strukturellt fallande intäkter, utan verksamheten har återgått till tillväxt efter problemen i Brasilien. Om bolaget kan växa vinsten samtidigt som en stor del av resultatet fortsätter att delas ut, kan aktieägarnas totalavkastning komma både från utdelningar och en eventuell omvärdering.
För att en högre multipel ska vara motiverad behöver återhämtningen samtidigt visa sig uthållig. FTD-tillväxten behöver omsättas i högre revenue share-intäkter, marginalerna behöver förbli på höga nivåer och bolaget måste fortsätta hitta nya marknader när avkastningen på befintliga försämras. Det är särskilt viktigt i en affärsmodell där konkurrensen om paid media kan pressa kundanskaffningsekonomin relativt snabbt.
Balansräkningen är ytterligare en faktor. Obligationslånet på 60 MSEK löper med 9 % ränta och därutöver en garantiavgift på 3 %, vilket är en hög finansieringskostnad. Fable har uttryckt en ambition att minska skulden över tid. Om tillväxten och kassagenereringen håller i sig samtidigt som nettoskulden sjunker skapas därför ytterligare värde för aktieägarna, även utan någon multipeluppvärdering.
Fable blir därmed i hög grad ett case kring huruvida den starka lönsamheten och återhämtningen efter Brasilien kan bestå. Dagens värdering kräver inte någon aggressiv tillväxt för att se rimlig ut, samtidigt som den höga utdelningen ger löpande avkastning under tiden. Om bolaget fortsätter växa, håller marginalen över 60 % och successivt reducerar skulden, finns det utrymme för både stigande vinst per aktie och en högre värderingsmultipel.
Mer från samma kategori
Stake släpper exklusiva spel till konkurrenter – satsar på ny B2B-jätte
GiG-grundaren Robin Reed förekommer i stor Curaçao-läcka
Betsson: Egen teknik och lokal anpassning bakom expansionen

Curaçao-läcka avslöjar ägaruppgifter bakom Stake, 1xBet och Blaze

Relax Gaming lanserar Dream Drop i Danmark med FDJ UNITED

Italien överväger nya spelintäkter på upp till 500 miljoner euro i budgeten
Dominikanska republiken nära ny spellag – tio års stopp för nya licenser