Analys: Gentoo Media – Billigt om kassaflödet följer med
Börs & bolag Lägg till oss som favoritkälla på Google
Gentoo Media har gått från flera år av stark tillväxt till en tydlig inbromsning. Omsättningen har fallit, men en omfattande omställning har sänkt kostnadsbasen och lyft marginalerna. Kvar står ett betydligt mer slimmat bolag som kan leverera hög lönsamhet även på dagens lägre intäktsnivå.
Q2’26 bjöd också på vissa ljusglimtar trots minskad omsättning. Antalet nya spelare ökade och insättningsvärdet nådde rekordnivå, men aktiviteten har ännu inte gett motsvarande avtryck i intäkterna. Om Gentoo kan förbättra konverteringen och få ut mer intäkter per spelare finns förutsättningar för att tillväxten kan komma tillbaka. Med den lägre kostnadsbasen kan även en måttlig tillväxt få stor effekt på EBITDA och kassaflöde.
Enligt våra estimat värderas Gentoo till omkring 2,6x EV/justerad EBITDA för 2027E. Den låga multipeln lockar, men skuldsättningen är hög och obligationen ska refinansieras senast i december 2026. För att värderingen ska vara så attraktiv som den ser ut behöver EBITDA också omvandlas till FCF i högre grad, vilket kan användas för att minska skulden. Det är där caset avgörs. Om tillväxten återkommer och kassaflödet följer med, finns en betydande uppsida. Om inte riskerar aktien att vara billig av en anledning.
Investeringcase
- Kostnadsbasen har anpassats. Antalet heltidsanställda har minskat från 404 i Q1’25 till 283 i Q2’26 och besparingarna har överstigit det ursprungliga målet på 8–10 MEUR. I Q2’26 ökade justerad EBITDA med 5 procent trots att omsättningen föll med 9 procent.
- Stark spelaraktivitet kan ge en senare intäktseffekt. Antalet FTD ökade till 101 900 i Q2’26 och value of deposits nådde rekordhöga 207 MEUR. Om Gentoo lyckas förbättra conversion och monetisering kan den befintliga aktiviteten ge stöd åt en omsättningsvändning.
- Publishing är en lönsam kärnaffär. Publishing genererade 40,8 MEUR i justerad EBITDA under 2025, motsvarande en marginal på 52 procent. Paid ger Gentoo möjlighet att snabbare testa nya marknader och trafikkanaler, men Publishing står fortfarande för merparten av resultatet.
- Återkommande intäkter och begränsad kundkoncentration. Omkring 60 procent av intäkterna kommer från revenue share, där tidigare förvärvade spelare kan fortsätta bidra över tid. Ingen enskild operatör stod för 10 procent eller mer av omsättningen under 2025.
- Tydlig hävstång i skuldnedbetalningen. Våra estimat pekar mot att nettoskulden kan minska från omkring 118 MEUR vid utgången av 2025 till cirka 60 MEUR 2028. Lägre skuld skulle minska räntekostnaderna och successivt förbättra kassaflödena.
- Låg värdering om kassaflödet följer med. På våra estimat värderas Gentoo till omkring 2,6x EV/justerad EBITDA och 2,2x P/FCF för 2027. Den låga värderingen blir attraktiv om tillväxten återkommer, FCF-konverteringen förbättras och refinansieringen genomförs på rimliga villkor.
Risker
- Refinansieringen är ännu inte löst. Obligationen på cirka 91,5 MEUR förfaller i december 2026. Svaga refinansieringsvillkor skulle kunna hålla räntekostnaderna höga, medan en kapitalanskaffning skulle innebära utspädning för aktieägarna.
- Spelaraktiviteten har ännu inte blivit intäktstillväxt. Fler FTD och rekordhöga insättningar är positiva signaler, men värdet beror på spelarnas långsiktiga aktivitet, operatörernas marginaler och Gentoos kommersiella villkor.
- FCF-konverteringen är fortfarande låg. FCF motsvarade 25 procent av justerad EBITDA under H1’26 och 18 procent i Q2. Höga räntor, investeringar och aktiverade utvecklingskostnader gör att EBITDA ger en mer positiv bild än kassaflödet.
- Google och AI kan förändra spelplanen. Gentoo är fortsatt beroende av söktrafik. Förändrade sökalgoritmer och AI-baserade svar kan minska trafiken till traditionella affiliatesajter och öka kraven på starkare varumärken och produkter.
- Reglering och operatörsutfall skapar volatilitet. Utvecklingen i Brasilien visar hur nya regler, skatter och marknadsföringsbegränsningar snabbt kan påverka affären. Bonusnivåer och låga sportboksmarginaler hos operatörerna kan också pressa Gentoos revenue share.
- Omställningen får inte urholka konkurrenskraften. Kostnadsbesparingarna stärker lönsamheten, men Gentoo behöver fortsätta investera i teknik, innehåll, SEO och produktutveckling för att försvara trafiken och återvända till tillväxt.
Från GiG till Gentoo
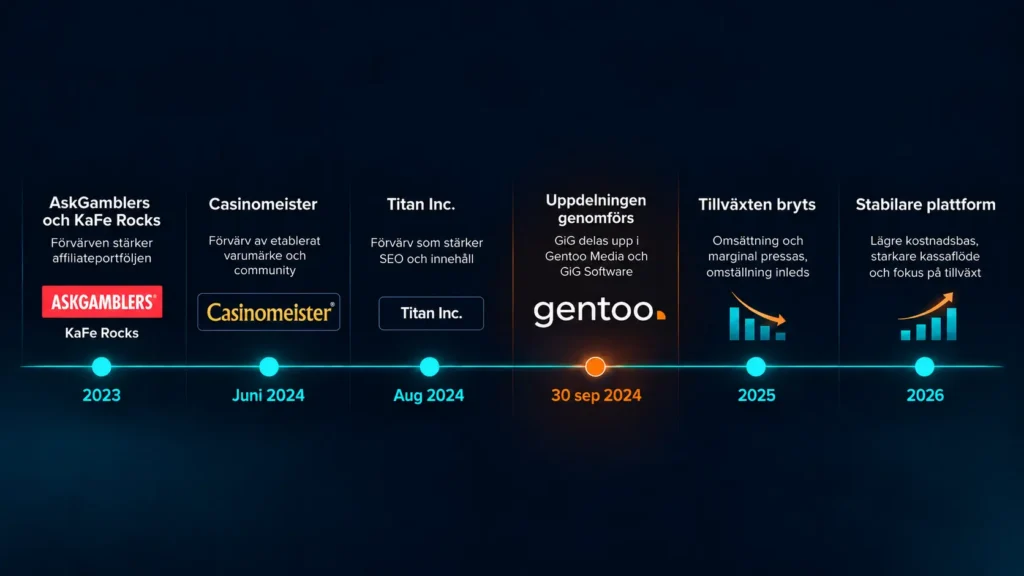
Gentoo Media är den kvarvarande mediadelen av det tidigare Gaming Innovation Group, GiG. Efter en strategisk översyn beslutade bolaget att dela verksamheten i två självständiga bolag med olika affärsmodeller och kapitalbehov.
Uppdelningen genomfördes den 30 september 2024. Plattform- och sportsboksverksamheten delades ut till aktieägarna och fortsatte som det fristående GiG Software, medan den noterade moderbolagsstrukturen blev kvar kring medie- och affiliateverksamheten och samtidigt bytte namn från Gaming Innovation Group till Gentoo Media.
Tanken bakom uppdelningen var att de två verksamheterna skulle få större strategisk och finansiell frihet. GiG Software kunde fokusera på sin B2B-plattform och sportsboksteknik, medan Gentoo blev ett renodlat media- och affiliatebolag med fokus på trafikanskaffning, digitala varumärken och återkommande intäkter från speloperatörer.
Gentoo var långt ifrån ett nystartat bolag vid separationen. Medieverksamheten hade byggts upp under flera år, både organiskt och genom förvärv. Under 2023 förvärvades bland annat AskGamblers och KaFe Rocks, medan Casinomeister och Titan Inc. förvärvades under 2024. Titan tillförde dessutom kapacitet inom bland annat SEO och innehållsproduktion, vilket Gentoo senare började integrera i den övriga organisationen.
När separationen genomfördes befann sig Gentoo dessutom i en period av stark tillväxt. Q3’24 markerade det 15:e kvartalet i följd med rekordomsättning enligt bolagets dåvarande rapportering, samtidigt som Publishing växte kraftigt och flera av de förvärvade tillgångarna utvecklades väl.
Det gjorde att utgångsläget efter uppdelningen såg attraktivt ut. Gentoo stod på egna ben som ett renodlat affiliatebolag med hög lönsamhet, stark tillväxt och en portfölj av etablerade sajter. Men den utvecklingen skulle snart brytas. Under 2025 pressades både omsättning och lönsamhet, vilket tvingade bolaget till en omfattande omställning.
Det är där dagens investeringscase egentligen börjar.
Gentoo – tidslinje 2023-2026
Gentoo idag – så tjänar bolaget pengar
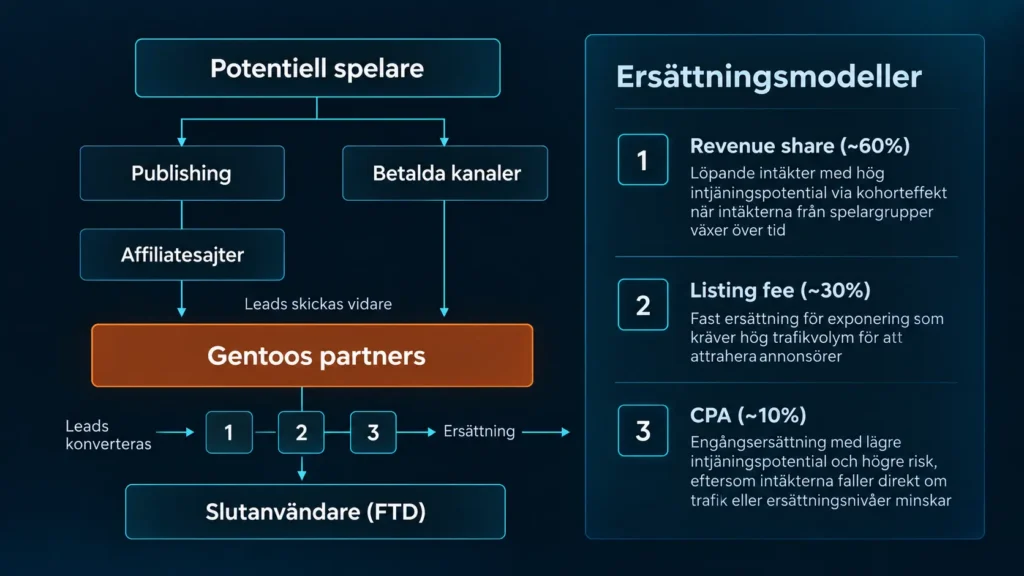
Gentoo Media är som sagt ett media- och affiliatebolag inom online casino och sportsbetting. Affärsmodellen bygger på att bolaget hjälper spelare att hitta till speloperatörer och får betalt när trafiken leder till nya kunder eller intäkter hos operatören.
Det enklaste sättet att förstå Gentoo är att se bolaget som en digital mellanhand mellan spelare och spelbolag. En användare kan exempelvis söka efter ett nätcasino, en sportsbook eller information om olika operatörer och hamna på någon av Gentoos sajter. Därifrån kan spelaren klicka vidare till en operatör och bli kund.
Gentoo beskriver själva verksamheten som en digital butiksyta för iGaming-branschen. Bolaget arbetar både med egna affiliatesajter och betald marknadsföring för att fånga spelare som aktivt söker efter ett spelbolag.
Två sätt att hitta spelarna
Gentoos trafikanskaffning kan delas upp i två huvudkanaler: Publishing och Paid.
Publishing
Publishing består av Gentoos egna sajter. Där kommer trafiken främst från sökmotorer, direkttrafik och i ökande grad AI-baserade sök- och discoverykanaler.
Gentoo äger sajterna, producerar innehållet och bygger funktioner och varumärken med målet att attrahera spelare som aktivt söker efter en operatör.
Paid
Paid bygger i stället på köpt trafik genom bland annat sökannonsering, sociala medier och andra digitala marknadsföringskanaler.
Fördelen är att Gentoo snabbt kan skala upp i en marknad eller testa om efterfrågan finns.
Nackdelen är att marginalen blir lägre eftersom trafiken måste köpas. Bolaget har beskrivit Paid som en kanal med kortare time-to-market, medan Publishing normalt har bättre lönsamhet när trafiken väl är etablerad.
Kombinationen gör att Gentoo både kan bygga långsiktigt värde i egna sajter och samtidigt använda Paid för att snabbt flytta kapital till marknader och kanaler där avkastningen är attraktiv.
Skillnaden i lönsamhet mellan de två kanalerna är betydande. Under 2025 stod Publishing för 78,8 MEUR i omsättning och 40,8 MEUR i justerad EBITDA, motsvarande en marginal på 52 procent. Paid omsatte 19,9 MEUR men bidrog endast med 0,5 MEUR i justerad EBITDA, motsvarande en marginal på 3 procent. Publishing är därmed fortfarande den tydliga resultatmotorn, medan Paid främst ger Gentoo möjlighet att snabbare testa och skala trafikanskaffning.
Tre sätt att få betalt
När en spelare skickas vidare till en operatör kan Gentoo få betalt på tre huvudsakliga sätt:
| Revenue share | Gentoo får en löpande andel av intäkterna som spelaren genererar hos operatören |
| Listing fees / other | Operatören betalar en fast avgift för synlighet, exponering eller andra marknadsföringstjänster |
| CPA | Gentoo får en engångsersättning när en ny kund levereras |
Revenue share är den största delen och står för omkring 60 procent av intäkterna. Listing fees och andra ersättningar står för omkring 30 procent, medan CPA står för omkring 10 procent. Mixen varierar mellan kvartalen.
Revenue share är den mest intressanta delen av modellen eftersom Gentoo då kan fortsätta tjäna pengar på samma spelare långt efter den första registreringen. Bolaget beskriver det som en kohorteffekt där tidigare förvärvade spelare kan fortsätta bidra till intäkterna över tid.
Revenue share innebär dock att Gentoos intäkter blir beroende av utfallet hos operatören. Om spelarna är mindre aktiva, får stora bonusar eller om operatörens spelmarginal är svag, påverkas även Gentoo. Det är en viktig förklaring till att spelaraktiviteten och den rapporterade omsättningen inte alltid utvecklas i samma takt. Risken mot enskilda kunder är också begränsad. Under 2025 stod ingen operatör för 10 procent eller mer av koncernens omsättning.
Starka varumärken och mer än bara affiliate
Gentoo driver ett stort antal sajter, men har under de senaste åren blivit mer selektivt och fokuserar i högre grad på ett mindre antal större varumärken. Bland de viktigaste finns AskGamblers, Time2Play, CasinoTopsOnline, WSN och Casinomeister, som tillsammans täcker både casino och sportsbetting på flera geografiska marknader.
Varumärkena fyller delvis olika roller. AskGamblers är starkt inom spelarsäkerhet, recensioner och klagomålshantering, Time2Play är ett amerikanskt flaggskepp inom casino och betting, CasinoTopsOnline är en internationell casinosajt, WSN är inriktat på nordamerikansk sportsbetting och Casinomeister kombinerar recensioner med community och tvistlösning.
Utöver de egna sajterna har Gentoo också en större intern paid-verksamhet inom bland annat SEM, sociala medier, display och CRM. Bolaget använder dessutom egen annonsteknik för att styra, mäta och kontrollera kampanjer. Därutöver finns Sitebee, en SaaS-lösning som hjälper operatörer att övervaka hur deras varumärken marknadsförs av affiliates och automatisera delar av compliance-arbetet.
De kompletterande delarna är små jämfört med kärnaffären, men de visar att Gentoo försöker bygga ett bredare erbjudande kring spelaranskaffning, förtroende och compliance, snarare än att enbart vara en traditionell SEO-affiliate.
Gentoo – Nyckelbegrepp
- FTD = First Time Depositor. En ny spelare som gör sin första insättning hos en operatör efter att ha hänvisats av Gentoo.
- Value of deposits = Det samlade värdet av insättningar från de spelare som Gentoo har hänvisat till operatörerna.
- Revenue share = Gentoo får en löpande andel av intäkterna från spelarna.
- CPA = Engångsersättning när Gentoo levererar en ny kund.
- Listing fee = Fast ersättning från en operatör för synlighet eller exponering.
- Publishing = Gentoos egna affiliatesajter och den trafik dessa genererar.
- Paid = Betald trafik genom exempelvis sökannonsering, sociala medier och programmatisk annonsering.
Från rekordtillväxt till tvärnit
När Gentoo blev ett fristående affiliatebolag hösten 2024, kom bolaget ur flera år av stark tillväxt. Q3’24 blev enligt den dåvarande rapporteringen det 15:e kvartalet i rad med rekordomsättning och utvecklingen fortsatte även under årets sista kvartal.
Siffrorna för 2024 har därefter räknats om efter att Gentoo identifierat materiella redovisningsfel. Den tidigare rapporterade omsättningen sänktes med 4,7 MEUR och justerad EBITDA med 4,6 MEUR. Resultatet från den kvarvarande verksamheten sänktes med 6,3 MEUR, medan eget kapital justerades ned med 8,1 MEUR. Bolaget konstaterar självt att felen visade på brister i den interna kontrollen under övergångsperioden efter uppdelningen. Omräkningen förändrar dock inte bilden av att Gentoo gick in i separationen efter flera år av kraftig expansion.
Redan mot slutet av året började dock vissa sprickor synas. Den nya regleringen i Brasilien påverkade Q4 negativt och Gentoo räknade med fortsatta motvindar in i 2025. Samtidigt hade den snabba expansionen gjort organisationen större och mer komplex. Gentoo beskrev senare 2024 som året med den snabbaste organisatoriska tillväxten i bolagets historia, där både personalstyrkan och stödfunktionerna byggdes ut för livet som fristående bolag.
2025 blev ett tydligt trendbrott.
I Q1’25 föll omsättningen med 16 procent från föregående kvartal, från 30,3 till 25,4 MEUR enligt omräknade siffror. Problemen i Brasilien var en viktig förklaring, samtidigt som Gentoo medvetet började lämna aktiviteter med lägre värde och koncentrera resurserna till färre marknader och sajter med högre potential. Det stod också klart att kostnadsbasen hade byggts för en högre tillväxt än verksamheten nu levererade, vilket blev startskottet för en större strategisk omställning.
Under Q2’25 försökte Gentoo accelerera spelaranskaffningen genom högre marknadsföringsinvesteringar. Antalet nya spelare utvecklades starkt, men satsningen gav inte det omedelbara intäktslyft som ledningen hade räknat med. Revenue share-intäkterna motsvarade 7,8 procent av värdet på spelarnas insättningar, jämfört med en förväntad nivå kring 10 procent, där Brasilien lyftes fram som en viktig förklaring. Samtidigt sjösattes ett kostnadsbesparingsprogram med målet att sänka den årliga kostnadsbasen med 8–10 MEUR.
Det svaga intäktsmomentumet fortsatte under Q3’25. Ovanligt låga sportboksmarginaler i september, fortsatt omogna marknadsförhållanden i Brasilien och arbetet med att optimera partner- och sajtportföljen pressade omsättningen. Däremot började effekterna av omställningen bli tydliga. Personalkostnader och övriga rörelsekostnader föll, samtidigt som Paid blev effektivare. Jämfört med Q2 lyckades verksamheten behålla omkring två tredjedelar av spelaranskaffningen inom Paid med ungefär hälften av marknadsföringskostnaden. EBITDA-marginalen återhämtades till 41 procent trots fortsatt svag omsättning.
Q4’25 innebar en viss stabilisering. Omsättningen steg från föregående kvartal och lönsamheten förbättrades markant, även om ett svagare december och låga sportboksmarginaler höll tillbaka intäkterna. Gentoo avslutade därmed 2025 med en betydligt mindre verksamhet än före omställningen, men också med en klart lägre kostnadsbas och bättre kassagenerering.
Gentoo – Nettoomsättning och justerad EBITDA
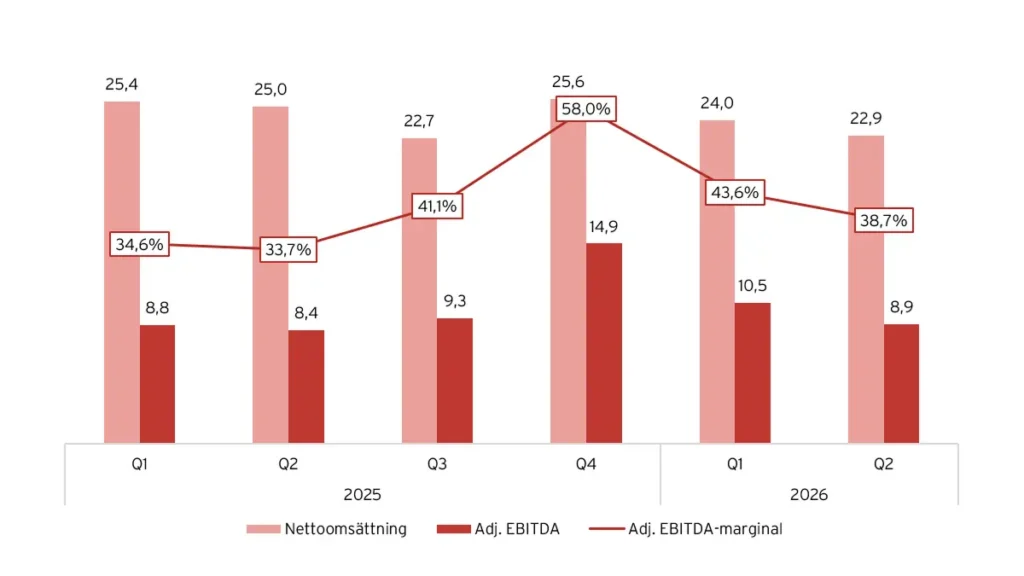
Omställningen har fortsatt under 2026. Intäkterna har ännu inte vänt upp på allvar, men kostnadsåtgärderna har gjort resultatet betydligt mer motståndskraftigt. I Q2’26 sjönk omsättningen 9 procent jämfört med året innan, samtidigt som justerad EBITDA ökade 5 procent och marginalen steg till 39 procent. Gentoo räknar dessutom med ytterligare kostnadsbesparingar under H2 genom fortsatt optimering och ökad AI-användning.
Det förändrar också frågan för den som tittar på caset. Gentoo behöver inte nödvändigtvis återgå till den gamla tillväxttakten för att resultat och kassaflöde ska utvecklas väl. Det avgörande framåt blir snarare om bolaget kan stabilisera intäkterna och så småningom återvända till tillväxt utan att kostnadsbasen börjar växa i samma takt igen.
En lägre kostnadsbas förändrar caset
Gentoo gick in i 2025 med en organisation som hade byggts för betydligt högre tillväxt än den verksamhet som sedan materialiserades. Under 2024 hade bolaget expanderat snabbt, byggt upp stödfunktioner för livet som fristående bolag och ökat organisationens komplexitet. När omsättningen började falla blev kostnadsnivån snabbt för hög.
Ledningens svar blev en omfattande omställning. Gentoo minskade personalstyrkan, skar ned på mindre lönsamma marknadsföringsaktiviteter, omförhandlade leverantörsavtal och koncentrerade resurserna till färre sajter och marknader.
I samband med Q2’25 satte bolaget ett mål om årliga kostnadsbesparingar på 8–10 MEUR. Redan under andra halvåret började effekterna synas, och i Q1’26 konstaterade Gentoo att besparingarna hade blivit större än det ursprungliga målet. Kostnadsbasen hade då minskat med omkring 3 MEUR per kvartal jämfört med året innan, motsvarande cirka 12 MEUR i årstakt.
En stor del av förändringen syns i organisationen. Antalet heltidsanställda hade minskat från 404 i Q1’25 till 292 ett år senare. I Q2’26 var antalet nere i 283, en minskning med omkring 30 procent på drygt ett år.
Gentoo har samtidigt blivit mer selektivt även med marknadsföringen. Under Q3’25 lyckades Paid-verksamheten exempelvis behålla omkring två tredjedelar av spelaranskaffningen jämfört med Q2 trots att marknadsföringskostnaderna nästan halverades. Det pekar på att omställningen inte enbart har handlat om att kapa kostnader, utan också om att försöka få bättre avkastning på de pengar som fortfarande investeras.
Utvecklingen syns tydligt i lönsamheten. I Q2’26 uppgick omsättningen till 22,9 MEUR, 9 procent lägre än året innan. Trots det ökade justerad EBITDA med 5 procent till 8,9 MEUR och marginalen steg från 34 till 39 procent. De samlade kostnaderna för marknadsföring, personal och övriga rörelsekostnader var samtidigt 16 procent lägre än året innan, trots högre marknadsföringsinvesteringar inför fotbolls-VM.
Gentoo – kostnader och antalet anställda
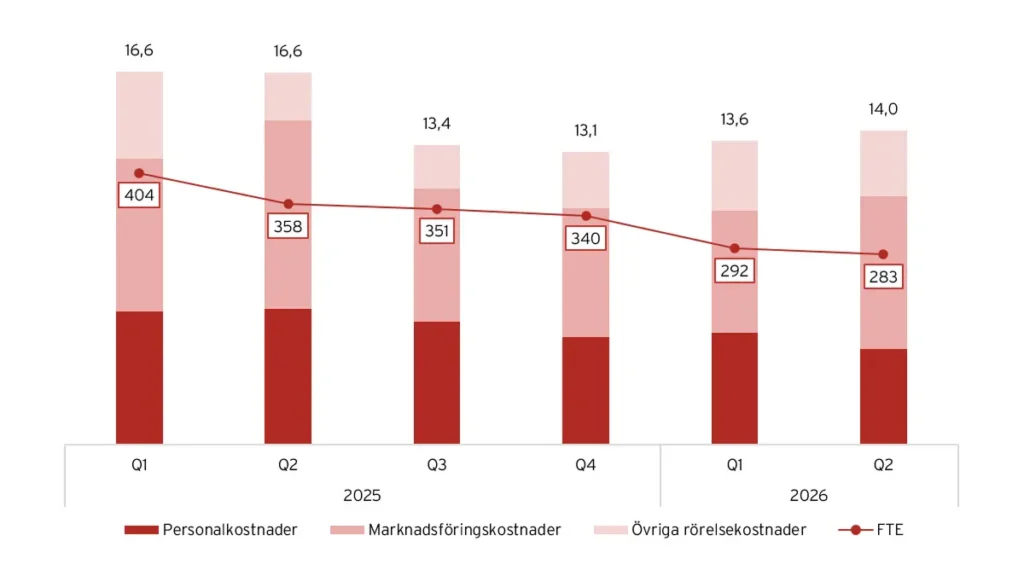
Gentoo är därmed betydligt bättre anpassat till dagens intäktsnivå än för ett år sedan. För investeringscaset är det viktigt. Bolaget är inte längre lika beroende av en snabb omsättningsåterhämtning för att kunna leverera god lönsamhet och kassaflöde.
Samtidigt finns en gräns för hur långt kostnaderna kan sänkas. Affiliateverksamheten är beroende av att Gentoo fortsätter utveckla sina sajter, produkter och tekniska plattformar samtidigt som användarnas sätt att hitta speloperatörer förändras. Bolaget har därför fortsatt att investera i bland annat produktutveckling, teknik, AI, sport och automatisering trots besparingarna. Men om Gentoo nu lyckas återvända till tillväxt utan att kostnaderna behöver öka i samma takt, finns däremot en tydlig operationell hävstång i verksamheten framåt.
Det stora frågetecknet: när vänder omsättningen?
Gentoo har kommit långt med kostnaderna, men på längre sikt behöver bolaget också visa att omsättningen kan börja växa igen. Efter den kraftiga nedgången under 2025 har intäkterna stabiliserats på en lägre nivå, men Q2’26 visade samtidigt att återhämtningen ännu inte är säkrad. Omsättningen föll då med 9 procent jämfört med året innan.
Det intressanta är att den underliggande spelaraktiviteten samtidigt har utvecklats starkare. I Q2’26 ökade antalet FTD till 101 900 från omkring 81 000 i Q1, samtidigt som value of deposits steg från 201 till rekordhöga 207 MEUR. Gentoo konstaterade också själva att den starkare spelaraktiviteten ännu inte hade omvandlats till ett motsvarande intäktslyft.
FTD:s, Value of Deposits och nettoomsättning, indexerad
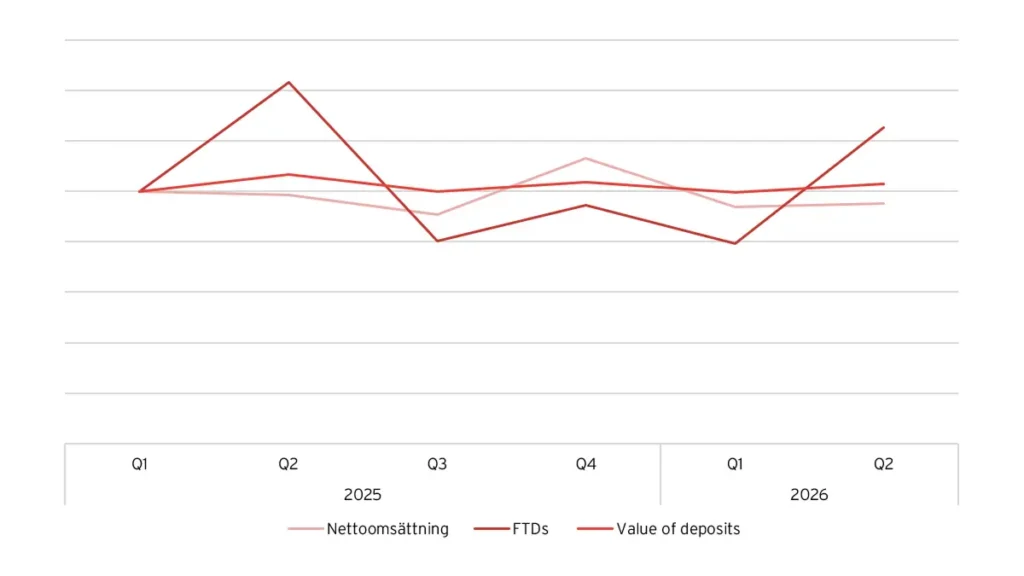
Det betyder inte nödvändigtvis att intäkterna permanent har tappat kopplingen till spelaraktiviteten. En stor del av Gentoos intäkter kommer från revenue share och byggs upp över spelarens livstid. En spelare som förvärvas under ett kvartal behöver därför inte ge full intäktseffekt direkt. Gentoo framhöll i Q2’26 just att den högre spelaraktiviteten och rekordnivån i insättningar skapar en grund för framtida intäkter snarare än att all effekt ska synas omedelbart.
Från fokus på volym till fokus på spelare med högre spelarvärden
Gentoo har också förändrat synen på spelaranskaffning. Under tidigare år låg ett större fokus på att maximera antalet nya spelare. Efter omställningen har fokus i högre grad flyttats från ren volym till ett fokus på spelare med högre spelarvärden.
Det syns bland annat i utvecklingen under 2025 och 2026. I Q4’25 nådde value of deposits en ny rekordnivå trots att antalet FTD var lägre än året innan. Gentoo beskrev utvecklingen som ett resultat av större fokus på högvärdesmarknader, bättre partnerurval och starkare kommersiella villkor snarare än ren volymtillväxt.
Det är en viktig distinktion. En FTD visar att Gentoo har levererat en ny betalande spelare till en operatör, men säger mindre om spelarens långsiktiga värde. Value of deposits blir därför ett viktigt komplement eftersom måttet bättre speglar aktiviteten bland de spelare som Gentoo har hänvisat till operatörerna. Inte heller kan insättningsvärdet dock översättas direkt till Gentoos intäkter, som även påverkas av operatörernas spelmarginaler och bolagets kommersiella villkor.
Nästa steg är conversion och monetisering
Ledningen har själv beskrivit tillväxtmöjligheterna i tre steg: Gentoo kan förbättra hur bolaget anskaffar trafik, konverterar trafiken och monetiserar trafiken.
På den första punkten anser ledningen att Gentoo redan står relativt starkt. Förbättringspotentialen ligger i högre grad i nästa två steg, alltså att få en större andel av trafiken att bli betalande spelare och att sedan generera högre intäkter från de spelare som redan har konverterats.
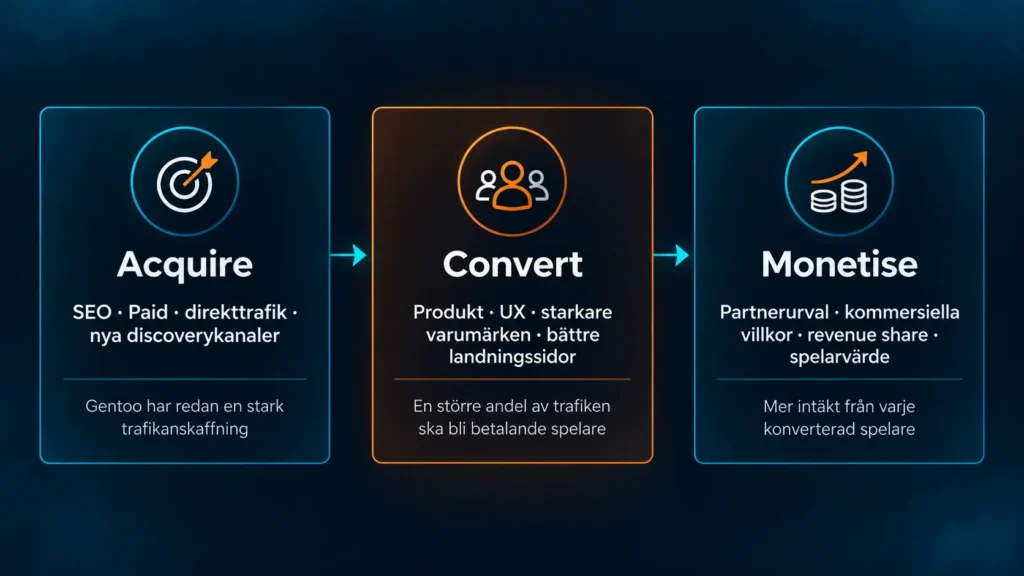
Det är här partneroptimeringen blir viktig. Gentoo arbetar med ett stort antal operatörer och skillnaderna i konvertering, kommersiella villkor och långsiktigt spelarvärde kan vara betydande. Ledningen har därför lagt större fokus på de partners där Gentoo ser de bästa förutsättningarna för hög konvertering, bra kommersiella villkor och högt spelarvärde.
Bolaget försöker samtidigt förbättra själva produkterna. Under 2025 och 2026 har Gentoo investerat i starkare flagship brands, bättre användarupplevelse, conversion-optimering och en ny teknisk plattform som ska göra det enklare att skala förbättringar mellan sajterna. I strategin för 2026 lyfts just högre spelarvärde, bättre conversion, starkare partneralignment och en gemensam teknisk plattform fram som centrala delar.
Det finns också externa faktorer som har hållit tillbaka utvecklingen. Brasilien har varit svagare än vad Gentoo räknade med efter regleringen. Ovanligt låga sportboksmarginaler har påverkat enskilda kvartal och i Q2’26 pekade bolaget även på att skatteförändringar hade försämrat förutsättningarna på den brittiska marknaden. Fotbolls-VM gav heller inte det intäktslyft som Gentoo hade förväntat sig.
Det återstår att se när omsättningen börjar växa igen. Utgångsläget är dock bättre än för ett år sedan. Spelaraktiviteten är fortsatt hög, value of deposits ligger kring rekordnivåer och kostnadsbasen har anpassats till en lägre intäktsnivå.
Det Gentoo nu behöver visa är att bolaget kan omvandla en större del av trafiken och spelaraktiviteten till intäkter. Om conversion och monetisering förbättras medan aktiviteten ligger kvar på dagens nivåer, finns förutsättningar för att omsättningen ska börja växa igen. Med den lägre kostnadsbasen kan även en måttlig omsättningstillväxt få stor effekt på EBITDA och kassaflöde.
Google och AI förändrar spelplanen
Sök är fortfarande en central del av Gentoos trafikanskaffning, men sättet som spelare hittar information på håller på att förändras. Traditionell organisk sök är fortsatt en kärnkanal, samtidigt som AI-baserade discoveryplattformar och förändrade användarbeteenden gradvis påverkar hur användare hittar och tar del av innehåll. Gentoo försöker därför bygga en bredare trafikmodell med starkare egna varumärken, Paid och nya AI-drivna kanaler.
Förflyttningen började redan under 2024. Vid ABG Investor Days i december 2025 beskrev Gentoo att bolaget omkring ett och ett halvt år tidigare hade fattat beslutet att gå från ett mer SEO-drivet arbetssätt till en mer produktorienterad modell. Tanken är att starkare sajter och bättre produkter ska ge användarna fler skäl att återvända, vilket minskar beroendet av att varje besök först måste vinnas via Google.
Ledningen har också varit tydlig med att kraven på själva affiliateprodukten har ökat. I samband med Q3’25 konstaterade vd Jonas Warrer att enklare sajter med i princip bara topplistor tidigare har kunnat fungera relativt bra, men att ribban nu har höjts. Gentoo arbetar därför med fler produktfunktioner, bättre erbjudanden och lojalitetslösningar för att öka både konvertering och återkommande användning.
AI-sök innebär samtidigt en tydlig risk för affärsmodellen. Om fler användare får de svar de behöver direkt i en sökmotor eller AI-tjänst, kan färre klick gå vidare till affiliatesajterna. Hur stor effekten blir inom iGaming är fortfarande svår att bedöma. Warrer sade i Q3’25 att bolaget såg viss påverkan, men att den ännu var svår att kvantifiera. Han pekade också på att många användare fortfarande söker sig till affiliatesajter för mänskliga recensioner och rekommendationer.
Google har heller inte enbart varit en motvind. Historiskt har enskilda uppdateringar haft både positiva och negativa effekter på Gentoos sajter. Redan i Q3’24 beskrev bolaget hur vissa sajter hade gynnats av Googles Core Update medan andra tappade ranking, och under 2025 och 2026 har Gentoo fortsatt investera i teknisk SEO, lokalisering och produktkvalitet för att stärka kärnportföljen.
AI är dessutom inte bara en förändring på trafiksidan. Gentoo använder tekniken allt mer internt inom bland annat utveckling, innehåll, SEO och automation. I Q2’26 lanserades exempelvis en intern AI-assistent för Publishing, samtidigt som bolaget fortsatte att flytta fler sajter till sin nästa generations tekniska plattform. Syftet är att minska komplexiteten och snabbare kunna rulla ut förbättringar inom produkt, innehåll och SEO.
Gentoo har också satt som strategiskt mål att utveckla en mer diversifierad trafikmodell. I Q1’26 lyfte bolaget fram både ägda sajter, Paid och nya AI-drivna discoverykanaler som viktiga delar av framtida spelaranskaffning.
För Gentoo blir AI därför både en risk och en möjlighet. På trafiksidan kan tekniken pressa en viktig del av den traditionella affiliate-modellen. På kostnads- och produktsidan kan samma teknik göra verksamheten effektivare och mer skalbar.
Bolagets svar är i praktiken att bli mindre beroende av ren SEO och mer beroende av starka produkter, egna varumärken, fler trafikkällor och bättre konvertering när användaren väl kommer in. Hur väl Gentoo lyckas med den förflyttningen blir en viktig del av caset de kommande åren.
Kassaflödet stärker balansräkningen, men refinansieringen återstår
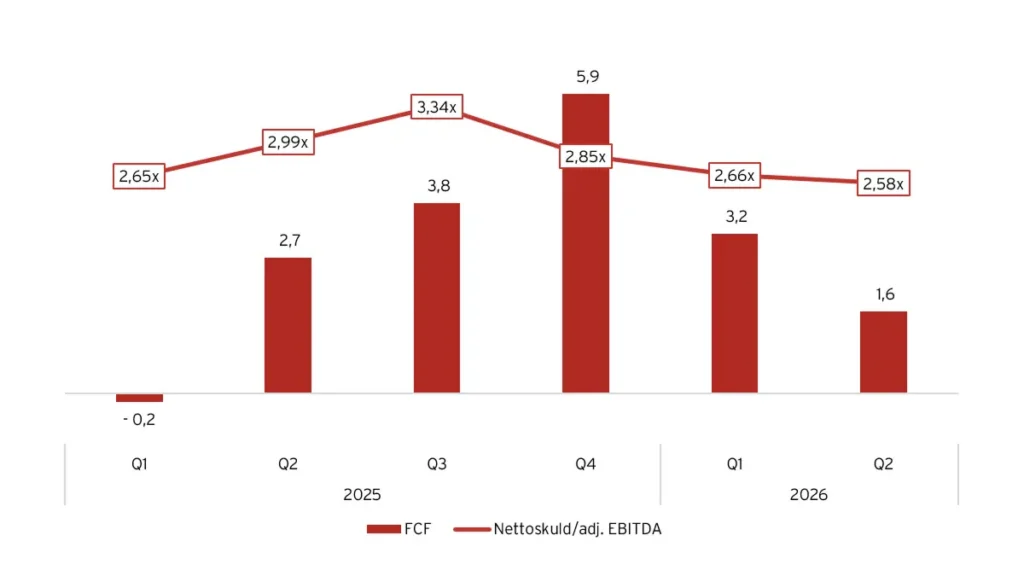
Gentoo har fortfarande en hög skuldsättning i förhållande till bolagets storlek, men utvecklingen går åt rätt håll. Vid utgången av Q2’26 uppgick nettoskulden, inklusive leasingskulder och uppskjuten köpeskilling, till 112,2 MEUR, jämfört med 122,8 MEUR ett år tidigare. Nettoskuld/justerad EBITDA för de senaste tolv månaderna förbättrades från 2,99x till 2,58x.
Kassaflödet är därför en viktig del av caset. Gentoo genererade 6,4 MEUR i operativt kassaflöde i Q2’26. Det var 13 procent lägre än året innan, men kvartalet belastades av 2,0 MEUR i tidigarelagda leverantörsbetalningar. Exklusive dessa uppgick det operativa kassaflödet till 8,4 MEUR, motsvarande en kassakonvertering på 95 procent.
Efter investeringar i immateriella och materiella tillgångar, leasingamorteringar och betald ränta uppgick FCF till 1,6 MEUR i Q2’26. Det motsvarade endast 18 procent av justerad EBITDA, jämfört med 32 procent samma kvartal året innan. Under första halvåret uppgick FCF till 4,8 MEUR, motsvarande en FCF-konvertering på 25 procent.
Den svaga konverteringen i Q2 förklaras delvis av 2,0 MEUR i tidigarelagda leverantörsbetalningar. Justerat för dessa skulle FCF ha uppgått till 3,6 MEUR och kassakonverteringen till omkring 41 procent. Därutöver betalade Gentoo 1,0 MEUR i kvartalet och 3,0 MEUR under H1 hänförligt till förvärv och uppskjutna köpeskillingar, vilka inte ingår i vårt FCF-mått.
Balansräkningen är trots förbättringen fortfarande ansträngd. Vid halvårsskiftet hade Gentoo endast 2,1 MEUR i kassa och totalt 108,5 MEUR i lån. Av dessa utgjorde obligationen 91,5 MEUR och förfaller i december 2026. Därutöver hade bolaget 15 MEUR i en säkerställd aktieägarstödd facilitet med förfall i december 2027 samt 2 MEUR i en osäkerställd facilitet med förfall i april 2027.
Finansieringsrisken är inte enbart teoretisk. Gentoo bröt mot kovenanterna i den tidigare kreditfaciliteten i samband med Q2’25 och fick dispens från långivaren. Även kovenanterna för Q3’25 slopades. Vid utgången av året uppgick kassan till 3,3 MEUR, endast marginellt över det dåvarande minimikravet på 3,0 MEUR. Den tidigare kreditfaciliteten har därefter återbetalats och ersatts av de aktieägarstödda lånen, men historiken understryker vikten av att obligationsrefinansieringen kommer på plats på rimliga villkor.
Refinansieringen är därför en av de viktigaste frågorna på kort sikt. Gentoo inledde processen i januari 2026, men bedömde att de villkor som då erbjöds inte var tillräckligt attraktiva. I samband med Q2-rapporten utvärderade styrelsen och ledningen fortfarande flera alternativ, däribland en ny obligation och privata skuldlösningar. Någon föredragen struktur hade ännu inte valts och bolaget aviserade en uppdatering till marknaden senast den 1 oktober 2026.
Utgångsläget inför refinansieringen har dock förbättrats. Justerad EBITDA för de senaste tolv månaderna hade vid Q2’26 ökat med 6 procent till 43,4 MEUR, medan den nettoräntebärande skulden hade minskat med 9 procent. De aktieägarstödda lånen amorteras dessutom med totalt 0,5 MEUR per månad. Det viktiga framåt blir villkoren i den nya finansieringen och hur mycket FCF Gentoo kan generera efter ränta. När de kvarvarande förvärvsbetalningarna upphör frigörs ytterligare kassaflöde som kan användas till amortering. En lägre skuldsättning skulle minska både den finansiella risken och räntebelastningen samt ge bolaget större finansiellt handlingsutrymme.
Låg värdering men FCF måste stärkas
Gentoo har förändrats kraftigt på kort tid. Omsättningen är lägre än under rekordåren, men kostnadsbasen har anpassats och lönsamheten är fortsatt hög. För värderingen blir tre frågor centrala: om bolaget kan återvända till måttlig tillväxt, hur stor del av EBITDA som omvandlas till FCF och då även hur snabbt skulden kan minska.
Vid en aktiekurs på 3,56 SEK och 134,7 miljoner aktier uppgår börsvärdet till omkring 480 MSEK, motsvarande 43,6 MEUR. Vid utgången av Q2’26 uppgick nettoskulden inklusive skuldliknande poster till 112,2 MEUR, vilket ger ett enterprise value på omkring 156 MEUR.
Gentoo – Värdering
| Aktiekurs | 3,56 SEK |
| Antal aktier | 134,7 miljoner |
| Börsvärde | 480 MSEK |
| Börsvärde | 43,6 MEUR |
| Nettoskuld inkl. skuldliknande poster | 112,2 MEUR |
| EV | 155,8 MEUR |
Gentoo guidar för 97–100 MEUR i omsättning, 44–47 MEUR i justerad EBITDA och 32–36 MEUR i operativt kassaflöde under 2026. Vår bedömning ligger inom dessa intervall och förutsätter därefter att omsättningen börjar växa igen när bättre conversion och monetisering successivt får större genomslag.
Gentoo – Estimat
| 2026E | 2027E | 2028E | |
| Nettoomsättning | 98,5 | 104,0 | 110,0 |
| Tillväxt | −0,2 % | 5,6 % | 5,8 % |
| Justerad EBITDA | 44,5 | 48,0 | 51,5 |
| EBITDA-marginal | 45,2 % | 46,2 % | 46,8 % |
| Operativt kassaflöde | 34 | 37 | 40 |
| FCF | 15 | 20 | 23 |
| FCF/justerad EBITDA | 33,7 % | 41,7 % | 44,7 % |
| P/FCF* | 2,9x | 2,2x | 1,9x |
| Nettoskuld vid årets slut | 103 | 83 | 60 |
| Nettoskuld/EBITDA | 2,3x | 1,7x | 1,2x |
| EV/EBITDA** | 3,3x | 2,6x | 2,0x |
**EV/EBITDA beräknat vid oförändrat börsvärde och vår prognostiserade nettoskuld vid respektive årsslut.
Nettoskuldsprognosen utgår från att FCF behålls i bolaget och används till skuldnedbetalning. Valutaeffekter, nya leasingåtaganden och andra förändringar kan påverka utfallet.
Den låga EBITDA-multipeln behöver ställas mot hur stor del av resultatet som faktiskt blir FCF. Under 2025 uppgick FCF till 14,8 MEUR, motsvarande 36 procent av justerad EBITDA. Under H1’26 sjönk konverteringen till 25 procent och i Q2 till 18 procent. Utfallet i Q2 pressades visserligen av 2,0 MEUR i tidigarelagda leverantörsbetalningar, men det är fortsatt en ganska svag FCF-konvertering.
Våra prognoser bygger på att FCF-konverteringen gradvis förbättras från omkring 34 procent 2026E till 42 procent 2027E och 45 procent 2028E. Det kräver ingen snabb återgång till tidigare tillväxttakt. För 2027E och 2028E räknar vi med en omsättningstillväxt på knappt 6 procent per år, fortsatt hög lönsamhet och ett FCF som ökar från 15 MEUR 2026E till 20 MEUR 2027E och 23 MEUR 2028E.
Ett starkare fritt kassaflöde enligt våra prognoser hade inneburit att nettoskulden minskat från omkring 118 MEUR vid utgången av 2025 till 103 MEUR 2026E, 83 MEUR 2027E och 60 MEUR 2028E. Skuldnedbetalningen är central för caset eftersom den både minskar den finansiella risken och minskar ränteutbetalningarna.
Vid oförändrad aktiekurs skulle kombinationen av högre EBITDA och lägre skuld innebära att EV/justerad EBITDA sjunker från 3,3x 2026E till 2,6x 2027E och 2,0x 2028E. P/FCF skulle samtidigt sjunka från 2,9x till 2,2x respektive 1,9x. Värderingen ser därmed låg ut även på kassaflödet, men förutsätter att refinansieringen genomförs på rimliga villkor och att kassakonverteringen förbättras som väntat.
För att illustrera värderingspotentialen har vi räknat på ett spann om 4–6x justerad EBITDA. Det ska inte ses som exakta kursmål, utan som olika utfall vid utgången av 2027 om vår EBITDA-prognos på 48 MEUR infrias och nettoskulden då uppgår till omkring 83 MEUR
| EV/justerad EBITDA 2027E | Indikerat värde per aktie | Potential från 3,56 SEK |
| 4x | 8,9 SEK | 150 % |
| 5x | 12,8 SEK | 260 % |
| 6x | 16,7 SEK | 370 % |
Ett spann om 4–6x framstår inte som särskilt högt för en digital verksamhet med Gentoos marginaler. Men den låga EBITDA-multipeln blir attraktiv först om resultatet i högre grad omvandlas till FCF och skulden minskar som väntat. Om kassakonverteringen förblir svag riskerar EBITDA-värderingen att ge en alltför positiv bild.
Det finns dock tydliga skäl till dagens rabatt. Refinansieringen är ännu inte löst, omsättningstillväxten har inte kommit tillbaka och förändrade sökbeteenden kring Google och AI skapar en strukturell osäkerhet för affiliatebranschen.
Gentoo behöver dock inte återvända till rekordårens tillväxt för att caset ska bli intressant. Bolaget behöver framför allt visa att spelaraktiviteten kan omvandlas till omsättningstillväxt, att kostnadsdisciplinen består och att kassakonverteringen förbättras. Om refinansieringen samtidigt genomförs på rimliga villkor kan kombinationen av högre resultat och lägre skuld ge en betydande hävstång i aktien. På våra antaganden framstår dagens värdering därför som låg och Gentoo trots allt som ett ganska intressant case framåt.
Mer från samma kategori
Analys: GiG Software – Återkomsten till B2C förändrar caset i grunden
Analys: Angler Gaming Q2’26: Angler och Kalita är tillbaka

Analys: Gaming Corps Q2 2026 – Tillväxten tar fart, men likviditeten är fortsatt pressad

Analys: Catena Media Q2 2026 – SEO-motvind tvingar fram ny omställning
Analys: Kambi Q2’26 – VM-succé och höjd prognos
Analys: Hacksaw Q2 2026 – Fortsatt stark tillväxt men marknaden lite missnöjd
Analys: Betsson Q2’26 – Fortsatt osäkerhet när Turkiet pressar lönsamheten