Analys: GiG Software – Återkomsten till B2C förändrar caset i grunden
Börs & bolag Lägg till oss som favoritkälla på Google
GiG Software står inför sin största förändring sedan separationen från Gentoo Media. Genom förvärvet av 888AFRICA återvänder bolaget till B2C, samtidigt som den befintliga B2B-verksamheten genomgår en omfattande kostnadsomställning efter ett svagt första halvår.
Det förändrar investeringscaset påtagligt. B2B-verksamheten har tappat fart och prognoserna har sänkts kraftigt, men över 10 MEUR i årliga kostnadsbesparingar ska skapa en betydligt lägre kostnadsbas. Samtidigt tillför 888AFRICA en snabbväxande och kassagenererande verksamhet som i storlek närmar sig hela GiG:s nuvarande B2B-affär. 2027 blir det första hela året då både kostnadsåtgärderna och 888AFRICA kan få fullt genomslag. Om B2B-verksamheten stabiliseras och utvecklingen i Afrika fortsätter kan koncernen nå en helt annan nivå för omsättning, lönsamhet och kassaflöde än i dag. Om ledningens uppskattningar för 2027 faller in, så är värderingen inte hög i dagsläget.
Investeringscase
- 888AFRICA förändrar tillväxtprofilen. Förvärvet tillför en snabbväxande, lönsam och kassagenererande B2C-verksamhet som ger GiG en ny tillväxtmotor.
- Skalbar teknikplattform. CoreX och SportX är byggda för att stödja många marknader och tredjepartsintegrationer utan motsvarande ökning av kostnadsbasen, vilket skapar potential för hög operationell hävstång.
- Etablerad position på reglerade marknader. GiG är licensierat i över 30 marknader och har genom sina kunder redan betydande marknadsandelar i flera länder.
- Kraftigt lägre kostnadsbas. Besparingar på över 10 MEUR årligen och ytterligare cirka 1 MEUR från Alira-stängningen kan ge ett tydligt marginallyft.
- Operatörs- och produktkompetens kan stärka B2B-erbjudandet. 888AFRICA ger GiG lokal expertis och operatörserfarenhet som enligt ledningen kan bidra till att utveckla produkt och teknik, samtidigt som bolaget på sikt planerar att lansera ett B2B-erbjudande i Afrika.
- Låg värdering om omställningen lyckas. På våra 2027-estimat och ledningens uppskattningar värderas GiG för närvarande lågt.
Risker
- Svagare utveckling i B2B-verksamheten. Flera kundlanseringar har presterat sämre än väntat och Richmond Atlantics insolvens visar samtidigt att enskilda kunder kan få tydlig påverkan på både omsättning och resultat.
- Hög genomföranderisk i omställningen. Caset bygger på att kostnadsbesparingarna får genomslag utan att intäktsbasen försämras för mycket, samtidigt som B2B-verksamheten stabiliseras.
- Ökad operativ och geografisk risk. Förvärvet av 888AFRICA gör GiG mer komplext och ger exponering mot Moçambique, Angola och Tanzania, där reglering, valuta, betalningsinfrastruktur och politiska förutsättningar kan vara mindre förutsägbara.
- Dyr finansiering och möjlig utspädning. Konvertibellånen på 6,0 MEUR löper med 15 % årlig ränta och kan konverteras med rabatt mot marknadskursen.
- Hård konkurrens. GiG konkurrerar med både stora plattformsleverantörer och specialiserade sportsbookaktörer, vilket ställer höga krav på produktutveckling, regulatorisk täckning och förmågan att behålla och vinna större kunder.
Från pokerforum till renodlad teknikleverantör
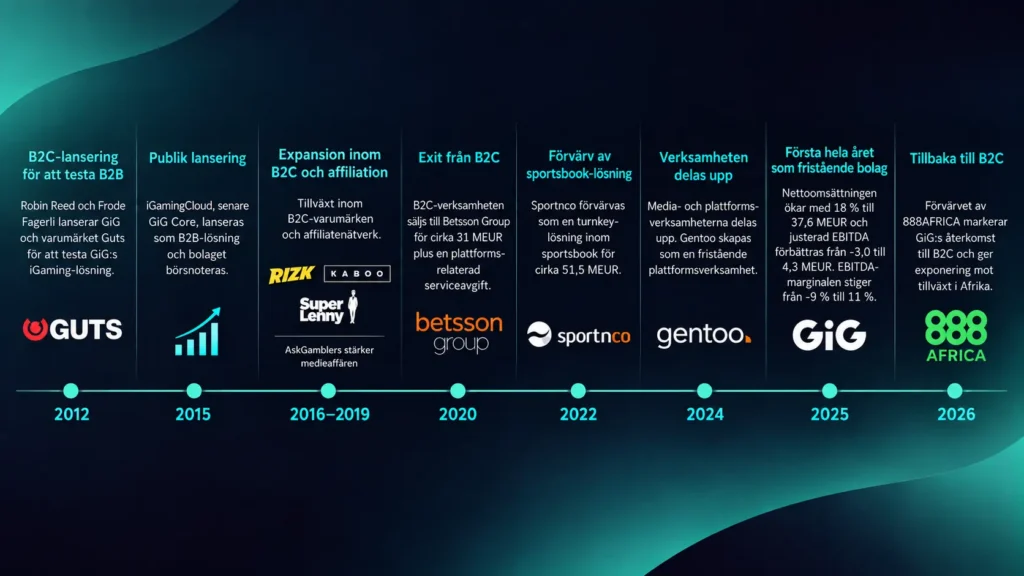
Verksamheten bakom GiG Software har sina rötter från 2008, då Frode Fagerli och Robin Reed grundade DONKR International. Verksamheten började kring nätpokerforumet Donkr.com, men breddades 2013 till sportspel och nätcasino. Under 2014 erhöll bolaget spellicenser i Storbritannien och Malta.
Ett viktigt steg togs 2015 när GiG lanserade iGamingCloud, en teknisk plattform som gjorde det möjligt för externa operatörer att lansera och driva egna casinon. Därmed etablerades den B2B-verksamhet som ligger till grund för dagens GiG Software. Samma år börsnoterades bolaget genom ett omvänt förvärv av Nio och fick en notering i Oslo.
Under de följande åren byggdes Gaming Innovation Group ut till en bred iGaming-koncern med tre huvudsakliga verksamheter: egna operatörsvarumärken, affiliatemarknadsföring samt plattforms- och sportbokteknik. GiG lanserade bland annat casinovarumärket Rizk och förvärvade 2016 Betit, som bland annat ägde SuperLenny, Thrills och Kaboo. Samma år stärktes sportboksverksamheten genom förvärvet av OddsModel.
Koncernens egen operatörsverksamhet gav GiG praktisk erfarenhet av att driva nätcasino och sportsbook. Den erfarenheten omfattade bland annat betalningar, kundrelationer, riskhantering, regelefterlevnad och spelarsäkerhet. Mycket av detta kunnande lever vidare i dagens plattform och managed services, trots att GiG inte längre äger de ursprungliga casinovarumärkena.
Under 2020 sålde GiG sin B2C-verksamhet till Betsson. Affären omfattade varumärkena Rizk, Guts, Kaboo och Thrills samt den tillhörande B2C-verksamheten, dess front-end- och middlewareteknik och relevanta spellicenser. GiG:s centrala B2B-plattform blev däremot kvar i bolaget.
Betsson ingick samtidigt ett plattformsavtal med GiG, vilket innebar att de förvärvade varumärkena inledningsvis fortsatte att använda GiG:s teknik. Försäljningen blev ett viktigt steg i omställningen från en integrerad spelkoncern till en B2B-inriktad teknikleverantör.
Nästa stora förändring kom 2022 genom förvärvet av franska Sportnco Gaming. Den initiala köpeskillingen uppgick till 51,4 MEUR, utöver övertagen skuld och möjlig tilläggsköpeskilling. Sportnco tillförde sportboketeknik, tradingkompetens och en starkare närvaro på reglerade marknader, framför allt i Sydeuropa och Latinamerika. I Sportnco-koncernen ingick även den spanska plattformsverksamheten Tecnalis och dess Alira-plattform.
Förvärvet gav GiG ett bredare produkterbjudande och större geografisk räckvidd, men medförde också att koncernen fick flera parallella tekniska plattformar. GiG arbetar därför med att flytta kunder från den äldre Alira-plattformen till nästa generations CoreX. Alira Spain planeras att stängas under 2027, vilket ska minska kostnaderna och samla verksamheten kring en gemensam teknisk plattform.
I februari 2023 inledde Gaming Innovation Group en strategisk översyn med målet att dela upp koncernen. Bakgrunden var att affiliateverksamheten och teknikverksamheten hade olika affärsmodeller, kapitalbehov och tillväxtförutsättningar.
Inför uppdelningen bytte det börsnoterade moderbolaget Gaming Innovation Group Inc. namn till Gentoo Media Inc. När uppdelningen slutfördes den 30 september stannade mediaverksamheten kvar i Gentoo, medan plattform, sportbok, front-end-utveckling och managed services hade förts över till det nybildade GiG Software PLC. GiG Softwares depåbevis började handlas på Nasdaq First North Premier den 1 oktober 2024.
Det innebär att Gentoo Media juridiskt är fortsättningen på det tidigare Gaming Innovation Group Inc., medan GiG Software är den avknoppade teknikverksamheten som behöll GiG-namnet. Gentoo Media äger bland annat affiliatewebbplatserna AskGamblers, Time2Play, WSN, CasinoTopsOnline och Casinomeister.
GiG – tidslinje
GiG idag – från renodling mot B2B till B2C igen
GiG är idag en B2B-leverantör av teknik till casino- och sportspelsoperatörer. Erbjudandet omfattar både den centrala plattformen som operatörerna använder för att hantera spelarkonton, betalningar, bonusar och integrationer samt en egen sportboklösning för odds, trading och riskhantering. Bolaget tillhandahåller därmed stora delar av den tekniska infrastrukturen som krävs för att lansera och driva ett spelvarumärke.
GiG:s erbjudande – produkter och tjänster
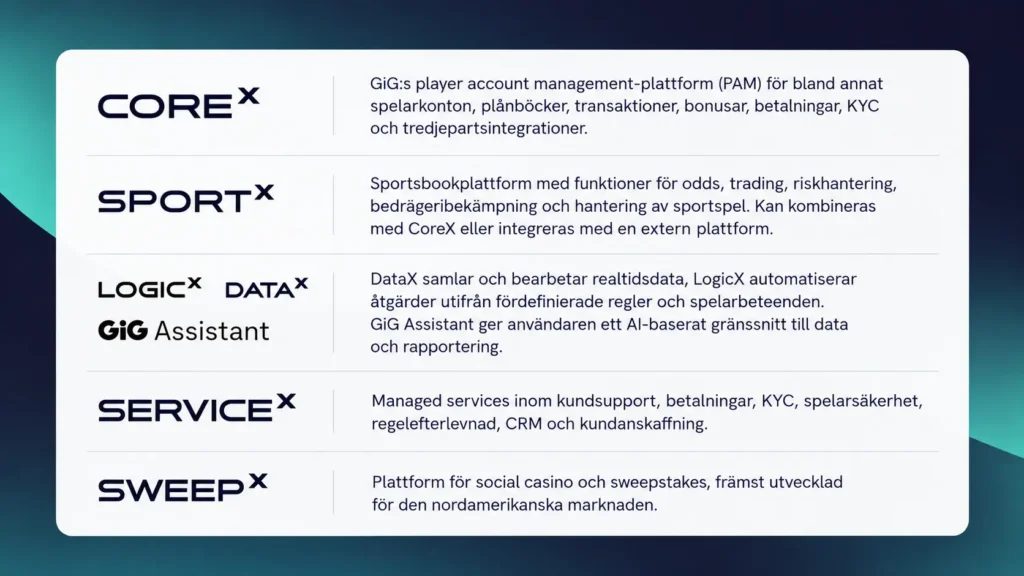
CoreX är den centrala produkten i erbjudandet och fungerar som teknisk ryggrad i många av GiG:s kundlösningar, medan SportX är bolagets sportboksplattform. Front-end, integrationer och operativa tjänster kan sedan läggas till utifrån kundens behov. GiG redovisar däremot inte intäkter eller resultat per produkt, utan hela teknikverksamheten rapporteras inom segmentet Platform and Sportsbook. Det går därför inte att slå fast hur stor del av intäkterna som kommer från exempelvis CoreX respektive SportX.
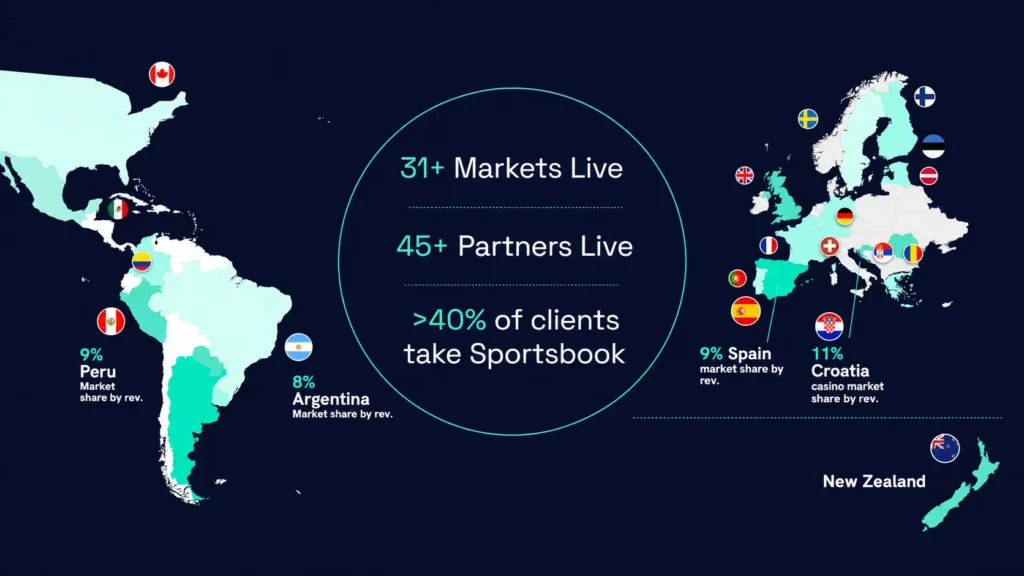
Vid utgången av Q2’26 hade GiG över 45 partners och fler än 70 operatörsvarumärken i drift på bolagets teknik på över 31 marknader. Bland de kunder och varumärken som GiG lyfter fram finns LuckyDays, NetBet, Casino Barcelona, bplay, The Pools, ITV Win, SuprNation och Gran Madrid Casino Online. Flera kunder köper mer än en produkt. LuckyDays använder exempelvis CoreX tillsammans med DataX och LogicX, medan bplay och The Pools använder både plattformen och SportX.
GiG:s geografiska bredd är inte bara en fråga om antalet marknader. I Q2’26 uppgav bolaget att kunder som använder GiG:s teknik tillsammans motsvarade omkring 9 % av spelmarknaden i Peru, 8 % i Argentina och 9 % i Spanien. I Kroatien uppgick motsvarande marknadsandel inom onlinecasino till cirka 11 %. GiG hade samtidigt fler än 45 partners och över 40 % av kunderna använde även bolagets sportboklösning. Siffrorna visar att GiG på flera marknader redan har en relativt betydande position genom sina operatörskunder.
Kundavtalen löper vanligtvis över flera år och kan innehålla en kombination av implementerings- och lanseringsavgifter, återkommande fasta avgifter, avtalade miniminivåer och rörlig intäktsdelning. De exakta villkoren varierar beroende på vilka produkter och tjänster kunden köper.
Modellen ger GiG en bas av återkommande intäkter och möjlighet att växa tillsammans med kunderna när deras spelintäkter ökar eller de lanserar på nya marknader. Det innebär också att GiG påverkas av kundernas utveckling, lanseringsförseningar och betalningsförmåga. Skillnaden mellan antalet tecknade avtal och antalet varumärken som faktiskt har lanserats är därför viktig: ett kontrakt bidrar normalt inte fullt ut till de återkommande intäkterna förrän kundens verksamhet har gått live.
GiG är fortfarande ett renodlat B2B-bolag, men står inför en tydlig strategisk förändring. Bolaget har avtalat om de huvudsakliga kommersiella villkoren för att förvärva 80 % av operatören 888AFRICA från Evoke. Om förvärvet genomförs får GiG återigen ett B2C-ben, drygt sex år efter att den tidigare operatörsverksamheten såldes till Betsson. Förvärvet innebär därmed mer än ett tillskott av intäkter och resultat. Det förändrar även koncernens affärsmodell och är tänkt att etablera en andra tillväxtmotor vid sidan av den befintliga B2B-verksamheten.
Brett erbjudande, men hård konkurrens
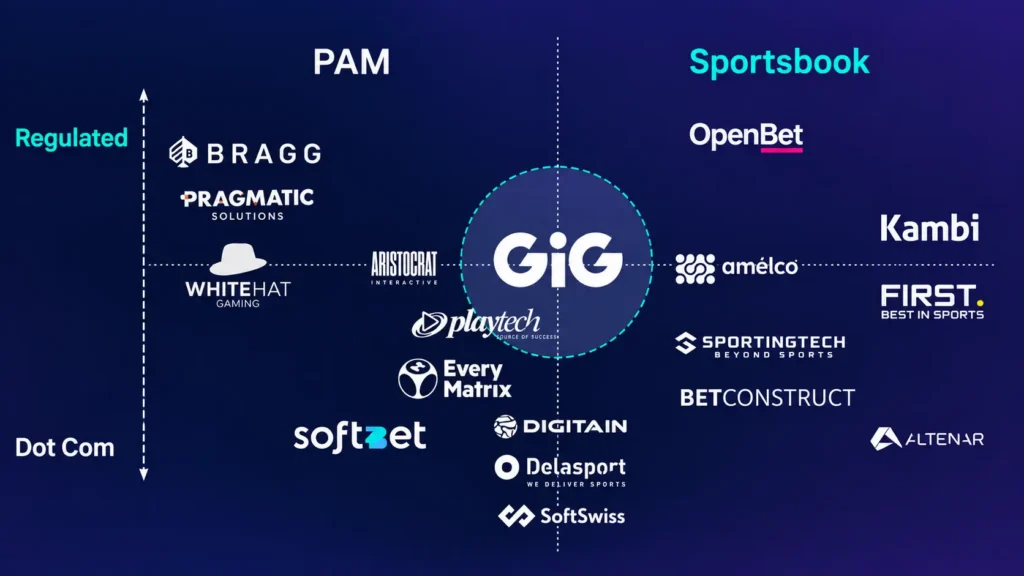
GiG har byggt upp en relativt bred position som B2B-leverantör inom iGaming, med ett erbjudande som bland annat omfattar PAM, sportbok och managed services. Bolagets styrka ligger i kombinationen av produktbredd och regulatorisk räckvidd, där GiG är etablerat på över 30 marknader och kan erbjuda flera delar av kundens teknikstack.
Konkurrensen är samtidigt hård. På plattformssidan möter GiG bland annat Playtech, EveryMatrix och Bragg, medan Kambi, OpenBet och Altenar är starka inom sportbok. Kambi har även breddat sitt erbjudande till PAM, vilket tillsammans med bolagets tydliga exponering mot reglerade marknader gör det till en relativt relevant peer för GiG. Förvärvet av 888AFRICA innebär dessutom att GiG kliver in i B2C, där konkurrensen breddas ytterligare mot etablerade operatörer som Betway och Hollywoodbets i Afrika.
GiG:s marknadsposition
888AFRICA kan bli GiG:s nya tillväxtmotor
I augusti 2026 kom GiG överens med Evoke om de huvudsakliga kommersiella villkoren för att förvärva 80 % av 888AFRICA. Köpeskillingen uppgår till cirka 16,4 MEUR, varav omkring 6,0 MEUR ska betalas vid tillträdet och resterande 10,4 MEUR senare. Betalningarna ska enligt ledningen fördelas över ungefär tio månader. Grundarna, som är fortsatt aktiva i verksamheten, behåller resterande 20 %.
Transaktionen är ännu inte slutförd och kräver slutliga godkännanden samt ett definitivt aktieöverlåtelseavtal. Målsättningen är att slutföra förvärvet före utgången av september 2026 och konsolidera 888AFRICA under hela Q4’26.
888AFRICA bedriver verksamhet i Moçambique, Angola och Tanzania. Enligt GiG är bolaget marknadsledande i Moçambique, som fortfarande står för huvuddelen av verksamheten. Angola och Tanzania befinner sig i tidigare tillväxtfaser.
Sedan Q4’22 har 888AFRICA genererat mer än 100 MUSD i kumulativ NGR och omkring sex miljoner förstagångsinsättare. Vid utgången av Q2’26 hade verksamheten cirka 800 000 månatligt aktiva och 200 000 dagligt aktiva användare. GiG anger en annualiserad NGR-nivå på över 50 MUSD.
Den finansiella utvecklingen har förbättrats snabbt. NGR ökade från 11,3 MUSD i Q4’25 till 14,8 MUSD i Q2’26, motsvarande 32 %. Bruttovinsten steg till 6,2 MUSD, medan justerad EBITDA förbättrades från -2,2 till 1,9 MUSD. EBIT gick under samma period från -3,2 till 1,1 MUSD.
888AFRICA – Finansiell utveckling
| Q4’25 | Q2’26 | Förändring | |
| NGR | 11,3 | 14,8 | +32% |
| Justerad EBITDA | −2,2 | 1,9 | +4,1 |
| EBIT | −3,2 | 1,1 | +4,3 |
Förvärvsobjektet är därmed stort i förhållande till GiG:s befintliga B2B-verksamhet, som omsatte 37,6 MEUR under 2025. Alla historiska siffror för 888AFRICA är dock redovisade i dollar, vilket behöver beaktas vid jämförelsen.
En genväg till den afrikanska B2B-marknaden
Det strategiska motivet är inte enbart att addera en lönsam operatör. GiG har under ungefär ett år undersökt möjligheterna att etablera sin B2B-verksamhet i Afrika, men marknaden kräver lokal kunskap om reglering, betalningar, produkter och spelarbeteenden.
Genom 888AFRICA får GiG tillgång till en etablerad organisation, befintliga licenser och operativ erfarenhet från tre marknader. Ledningen bedömer att detta kan hjälpa bolaget att anpassa sin teknik och på sikt sälja plattforms- och sportbokslösningar till externa operatörer i regionen. Ambitionen är att lansera ett separat afrikanskt B2B-erbjudande inom ungefär tolv månader, vilket kan bli en intressant option framgent.
GiG har även pekat ut plattformskonsolidering som en möjlig framtida synergi från förvärvet. Bolaget har dock inte specificerat om, när eller i vilken omfattning 888AFRICA ska flyttas över till GiG:s egen teknikplattform.
GiG:s första prioritet blir att integrera finansiell rapportering, regelefterlevnad och operativa processer. Bolaget planerar inte någon aggressiv geografisk expansion under de första månaderna, utan ska i första hand konsolidera positionen i Moçambique och fortsätta utveckla verksamheterna i Angola och Tanzania.
Kostsam finansiering men snabb kassagenerering
GiG har säkrat 8,5 MEUR för att finansiera den initiala betalningen och stärka rörelsekapitalet. Av beloppet kommer 2,5 MEUR från en riktad emission till kursen 1,725 SEK. Emissionen ökar antalet aktier till 176,9 miljoner och medför en utspädning på omkring 9 %.
Resterande 6,0 MEUR kommer från tvååriga konvertibellån med en årlig ränta på 15 %, motsvarande cirka 0,9 MEUR om hela beloppet är utestående. En fjärdedel av lånebeloppet får konverteras var sjätte månad till 10 % rabatt mot den volymvägda genomsnittskursen under föregående tio handelsdagar. Den möjliga ytterligare utspädningen kan därför inte fastställas på förhand.
Finansieringen är relativt dyr, men motvikten är att 888AFRICA redan är lönsamt och kassagenererande. GiG räknar med att den kombinerade koncernen ska vara kassaflödespositiv på kvartalsbasis efter integrationen.
B2B-verksamheten har tappat fart
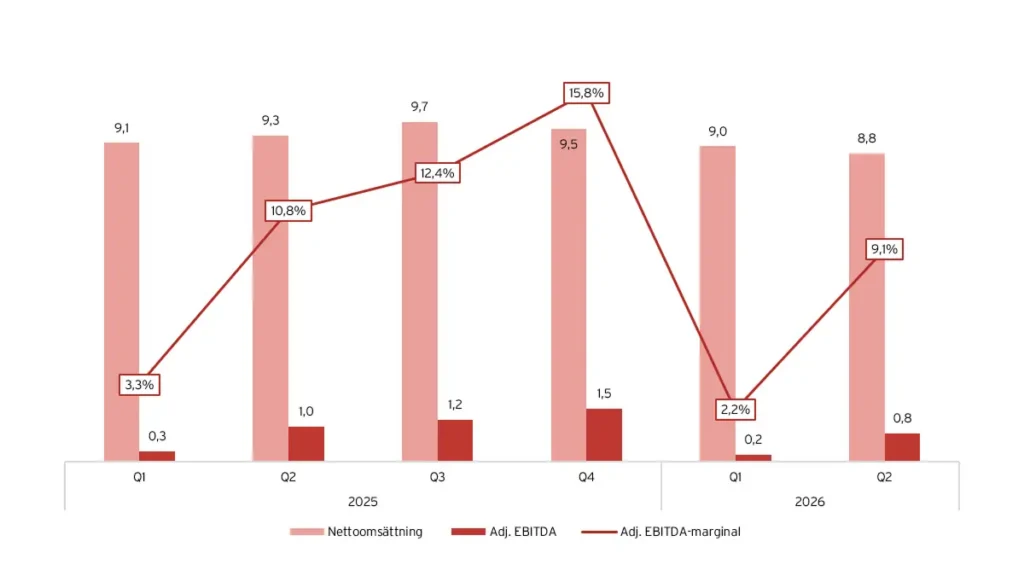
2025 var GiG:s första hela år som fristående bolag och präglades av såväl tillväxt som förbättrad lönsamhet. Nettoomsättningen ökade med 18 % till 37,6 MEUR, medan justerad EBITDA förbättrades från minus 3,0 till plus 4,3 MEUR. Den justerade EBITDA-marginalen steg därmed från minus 9 till 11 %.
Utvecklingen vände dock ned under H1’26. Nettoomsättningen minskade med 3 % till 17,8 MEUR, medan justerad EBITDA sjönk till 1,0 MEUR och marginalen försvagades till 6 %. Nedgången blev tydligare under Q2’26, då nettoomsättningen minskade med 5 % till 8,8 MEUR och justerad EBITDA sjönk till 0,8 MEUR.
GiG – Nettoomsättning och Adj. EBITDA
En del av nedgången förklaras av lägre engångsintäkter. Lägre implementerings- och lanseringsavgifter påverkade nettoomsättningen negativt med 0,7 MEUR under Q2’26 och 1,8 MEUR under H1’26. Den underliggande återkommande intäkten ökade samtidigt med 14 % under Q2, medan sportsboksintäkterna steg med 6 %.
De underliggande tillväxttalen visar att den återkommande affären fortfarande växer, men utvecklingen har inte varit tillräcklig för att lyfta den totala nettoomsättningen. GiG uppger också att flera kunder som lanserades under 2025 har presterat sämre än väntat, vilket har påverkat intäktsdelningen negativt.
Därtill kom Richmond Atlantics insolvens. Richmond stod bakom satsningen ITV Win och beskrevs av GiG som en betydande kund. Insolvensen pressade nettoomsättningen och ledde till kundförlustreserveringar på 2,9 MEUR under Q2’26. Reserveringen exkluderades från justerad EBITDA, vilket bidrog till att redovisad EBITDA uppgick till -2,2 MEUR, jämfört med en justerad EBITDA på 0,8 MEUR.
Motgångarna kom trots en hög lanseringstakt. GiG genomförde nio varumärkeslanseringar under Q2’26 och 13 under årets första sex månader, redan över den nedre delen av helårsmålet på 12-14 lanseringar. Problemet har därmed inte främst varit antalet lanseringar, utan att flera av dem ännu inte har genererat de intäkter som bolaget har räknat med.
Aktiverad utveckling lyfter EBITDA
Justerad EBITDA är det lönsamhetsmått som GiG främst lyfter fram, men de omfattande aktiveringarna av produktutveckling behöver beaktas.
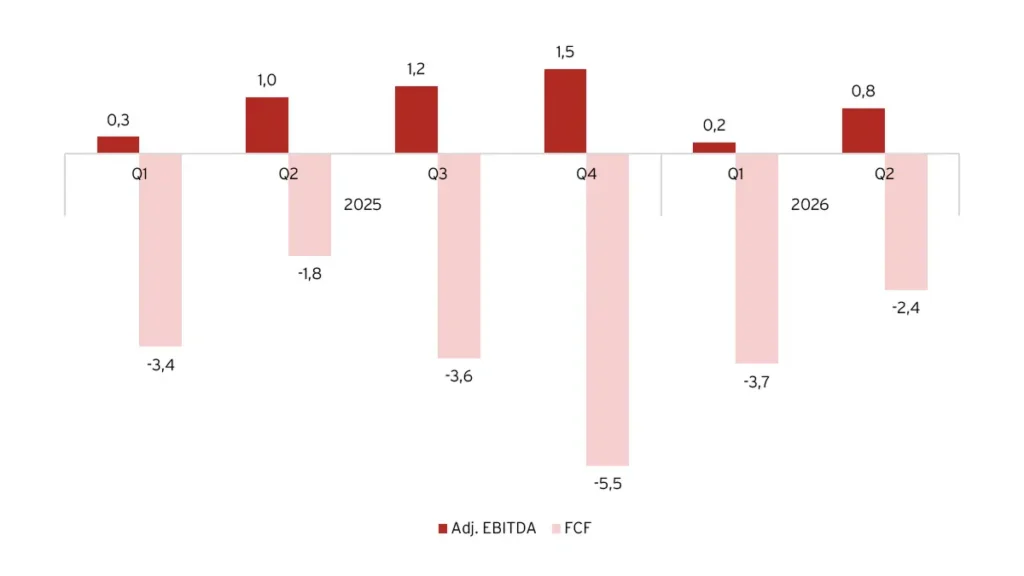
Under 2025 aktiverade GiG utvecklingskostnader på 15,4 MEUR, jämfört med en justerad EBITDA på 4,3 MEUR. Under H1’26 uppgick aktiveringarna till 6,6 MEUR, medan justerad EBITDA stannade vid 1,0 MEUR.
Detta innebär att justerad EBITDA inte reflekterar kassagenereringen. Det fria kassaflödet har varit negativt under hela 2025 och H1’26.
Justerad EBITDA och FCF
Av- och nedskrivningarna är också höga och uppgår till cirka 4,8–5,0 MEUR per kvartal. Detta medför att EBIT varit kraftigt negativt. Under 2025 uppgick EBIT till -15,2 MEUR och under H1’26 uppgick EBIT till -11,9 MEUR.
Kostnadsbasen sänks med över 10 MEUR
GiG har svarat på utvecklingen genom två omfattande kostnadsprogram. Det första lanserades i januari 2026 och omfattar årliga besparingar på 4,5 MEUR. Åtgärderna genomfördes under Q1 och började få effekt från Q2’26.
Efter problemen med Richmond Atlantic och de svagare kundlanseringarna beslutade GiG om ytterligare besparingar på 6,0 MEUR per år. Programmet omfattar bland annat personalminskningar samt avveckling av olönsamma kunder, marknader och white label-verksamhet. GiG har särskilt pekat ut USA och Filippinerna som marknader som bolaget lämnar. Antalet heltidsanställda och motsvarande konsulter minskade från 408 vid utgången av Q3’25 till 294 vid utgången av Q2’26, en nedgång med 28 %. Det andra kostnadsprogrammet ska enligt planen vara genomfört senast i september 2026.
Personalstyrkan har minskat med 28 % på nio månader
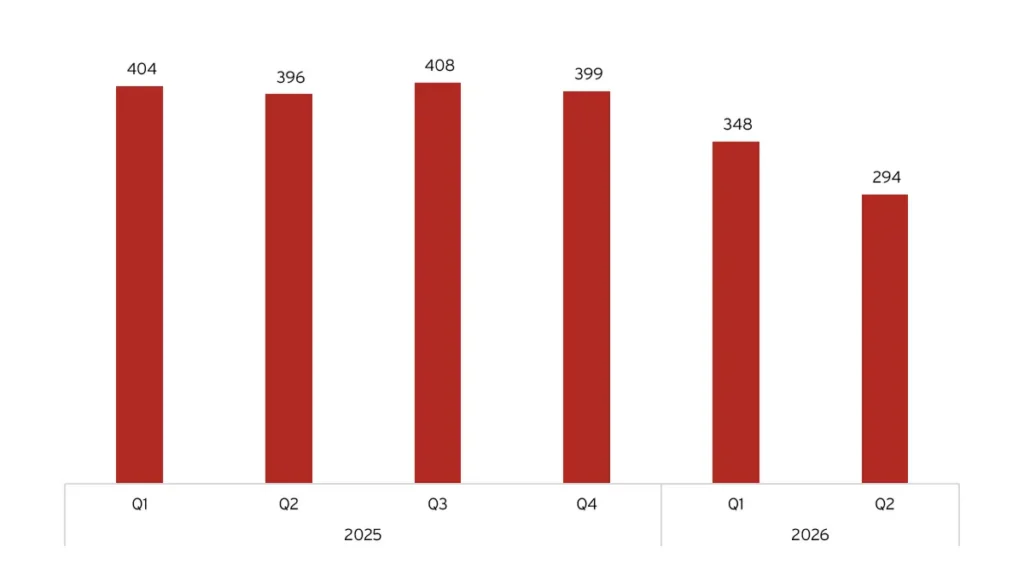
De två kostnadsprogrammen omfattar sammanlagt 10,5 MEUR i årliga besparingar. Av detta kommer 4,5 MEUR främst från effektiviseringar och personalminskningar, medan ytterligare 6,0 MEUR ska sparas genom att GiG lämnar olönsamma kunder, marknader och white label-verksamhet. Den senare delen medför även ett visst intäktsbortfall, vilket innebär att besparingarna inte får fullt genomslag på justerad EBITDA.
Stängningen av Alira Spain och migreringen till CoreX väntas ge ytterligare årliga besparingar på omkring 1 MEUR från 2027.
Förvärvet fyller luckan efter sänkt prognos
GiG:s nya guidning för 2026 omfattar ett helt kvartal från 888AFRICA och uppgår till 44-48 MEUR i nettoomsättning och 5-7 MEUR i justerad EBITDA. Efter Q1’26 räknade bolaget med samma omsättningsintervall, men en justerad EBITDA på 10-13 MEUR enbart från den befintliga B2B-verksamheten.
Tidigare och ny guidning för 2026
| Tidigare (GiG fristående) | Ny (inkl. 888AFRICA) | |
| Nettoomsättning | 44-48 MEUR | 44-48 MEUR |
| Justerad EBITDA | 10-13 MEUR | 5-7 MEUR |
| 888AFRICA | Ingick inte | Hela Q4’26 |
Den oförändrade omsättningsprognosen döljer därmed en tydlig nedgradering av B2B-verksamheten. GiG har inte specificerat exakt vilket bidrag från 888AFRICA som ingår, men en grov beräkning utifrån den senaste kvartalstakten pekar mot att omsättningsutsikterna för den fristående verksamheten har sänkts med omkring en fjärdedel.
Nedgraderingen är ännu större på resultatnivå. Mittpunkten i den nya EBITDA-guidningen är 48 % lägre än i den tidigare, trots att den nya prognosen även inkluderar ett kvartal från det lönsamma 888AFRICA. Grovt räknat ser guidningen ut att förutsätta omkring 3-5 MEUR i justerad EBITDA från B2B-verksamheten under 2026, jämfört med tidigare 10-13 MEUR.
Beräkningarna är osäkra eftersom GiG inte har lämnat någon separat guidning för respektive verksamhet. Riktningen är däremot tydlig: 888AFRICA tillför inte bara en ny tillväxtmotor, utan fyller också en betydande del av det intäkts- och resultatgap som har uppstått i kärnverksamheten.
Den kombinerade koncernen kan mer än fördubbla omsättningen
Under konferenssamtalet för Q2’26 gav vd Richard Carter en översiktlig bild av hur den kombinerade koncernen skulle kunna se ut under 2027. Han pekade på omkring 85-90 MEUR i nettoomsättning, 18-20 MEUR i justerad EBITDA och 8-9 MEUR i kassagenerering.
Detta är inte formell guidning. Uppskattningen utgår från den förväntade nivån för B2B-verksamheten i Q4’26 och en annualisering av 888AFRICAs senaste kvartalsresultat, kompletterad med viss tillväxt och fortsatta marginalförbättringar.
För den fristående B2B-verksamheten angav Carter en möjlig basnivå på 36-37 MEUR i nettoomsättning, 8-9 MEUR i justerad EBITDA och 3-4 MEUR i kassagenerering under 2027. En annualisering av 888AFRICAs Q2’26-resultat skulle enligt samma resonemang tillföra omkring 50 MEUR i nettoomsättning och 8-9 MEUR i justerad EBITDA.
Om nivåerna infrias skulle koncernens nettoomsättning mer än fördubblas jämfört med 2025. Även justerad EBITDA och kassagenerering skulle förbättras kraftigt.
Flera delar måste falla på plats
Det är ett stort steg från dagens resultat till de nivåer som ledningen har skissat på för den kombinerade koncernen under 2027. Omsättningen förutsätter ingen kraftig tillväxt, men resultat- och kassaflödesnivåerna ställer höga krav på genomförandet.
GiG befintliga B2B-verksamhet måste stabiliseras. Den angivna nettoomsättningen på 36–37 MEUR under 2027 ligger strax under utfallet för 2025, men förutsätter att B2B-verksamheten delvis återhämtar det väntade tappet under 2026. Kundutträden behöver avta och de kontrakterade kunderna som ännu inte har gått live måste börja bidra med återkommande intäkter.
Kostnadsbesparingarna måste slå igenom i B2B-resultatet. Ledningens uppskattning om 8–9 MEUR i justerad EBITDA från B2B-verksamheten motsvarar en marginal på omkring 22–25 %, jämfört med 11 % under 2025 och 6 % under H1’26. Merparten av förbättringen ska därför komma från den lägre kostnadsbasen. Eftersom delar av besparingarna även medför intäktsbortfall är det inte självklart att hela beloppet får genomslag på resultatet.
888AFRICA måste visa att resultatvändningen är hållbar. Ledningens bedömning av 888AFRICAs bidrag under 2027 utgår i stor utsträckning från Q2’26, då operatören nyligen hade vänt från förlust till vinst. Resultathistoriken på den nya nivån är därmed kort. Verksamheten är dessutom koncentrerad till ett fåtal marknader, med Moçambique som den klart viktigaste.
Den kombinerade koncernens EBITDA måste börja omvandlas till kassaflöde. Ledningen har pekat på 18–20 MEUR i justerad EBITDA och 8–9 MEUR i kassagenerering under 2027. Det skulle innebära ett tydligt trendbrott efter den svaga kassagenereringen i GiG befintliga B2B-verksamhet. Utfallet beror bland annat på investeringarna i produktutveckling, utvecklingen av rörelsekapitalet, räntebetalningarna och den kvarvarande köpeskillingen för 888AFRICA.
Ledningens omsättningsbild för den kombinerade koncernen under 2027 framstår sammantaget som möjlig att nå utan någon kraftig tillväxt i GiG befintliga B2B-verksamhet. Det större frågetecknet gäller resultatet. B2B-verksamheten måste leverera ett betydande marginallyft, samtidigt som 888AFRICAs resultatvändning behöver bestå. Förvärvet kan därmed förändra GiG storlek och lönsamhet på kort tid, men ökar också operatörs-, finansierings-, integrations- och landriskerna.
Stor potential om saker faller på plats
Efter uppdelningen från Gentoo Media skulle GiG bli en renodlad leverantör av B2B-teknik. Den svaga utvecklingen i kärnverksamheten och det planerade förvärvet av 888AFRICA har snabbt förändrat investeringscaset. Framtiden avgörs nu av två parallella förlopp: B2B-verksamheten behöver stabiliseras och dra nytta av den lägre kostnadsbasen, medan 888AFRICA behöver försvara sin lönsamhet och fortsätta generera kassaflöde.
Vid en aktiekurs på 2,16 SEK och 176,9 miljoner aktier pro forma uppgår GiG:s börsvärde till cirka 382 MSEK, motsvarande 34 MEUR. Aktieantalet inkluderar den riktade emissionen, men inte någon eventuell konvertering av konvertibellånen.
I värderingen behandlas konvertibellånen på 6,0 MEUR som skuld. Även den kvarvarande köpeskillingen på 10,4 MEUR betraktas som en skuldliknande post. Justerat för en uppskattad pro forma-kassa på 6,0 MEUR uppgår GiG:s pro forma EV till cirka 44 MEUR.
Eftersom GiG endast förvärvar 80 % av 888AFRICA behöver även minoritetens andel beaktas när EV jämförs med den kombinerade koncernens EBITDA, där hela 888AFRICA konsolideras. Utifrån köpeskillingen uppskattas minoritetsintresset till omkring 4 MEUR. Det ger ett EV inklusive minoritetsintresse på cirka 49 MEUR.
| Pro forma-värdering | MEUR |
| Börsvärde | 34,0 |
| Konvertibellån | 6,0 |
| Kvarvarande köpeskilling | 10,4 |
| Uppskattad pro forma-kassa | −6,0 |
| Pro forma EV | 44,4 |
| Minoritetsintresse i 888AFRICA | 4,1 |
| EV inklusive minoritetsintresse | 48,5 |
Ledningen har indikerat att den kombinerade koncernen skulle kunna nå 85–90 MEUR i nettoomsättning, 18–20 MEUR i justerad EBITDA och 8–9 MEUR i kassagenerering under 2027. Mot bakgrund av den svaga utvecklingen i B2B-verksamheten och 888AFRICAs korta resultathistorik utgår vi från en försiktigare bedömning.
Estimat inför 2027
| 2027 | Vår bedömning | Ledningens uppskattning |
| Nettoomsättning | 80–85 MEUR | 85–90 MEUR |
| Justerad EBITDA | 15–17 MEUR | 18–20 MEUR |
| Kassagenerering | 6–7 MEUR | 8–9 MEUR |
Vår bedömning förutsätter att B2B-verksamheten stabiliseras, att en stor del av kostnadsbesparingarna når resultatet och att 888AFRICA behåller huvuddelen av den lönsamhet som uppnåddes under Q2’26. Däremot räknar vi inte med att samtliga marginalförbättringar som ledningen har skissat på realiseras redan under 2027.
Baserat på vår EBITDA-bedömning värderas GiG till omkring 2,9–3,2x EV/justerad EBITDA för 2027. Om ledningens högre uppskattning infrias, sjunker multipeln till cirka 2,4–2,7x. Om koncernen dessutom genererar 6–7 MEUR i kassa under 2027 minskar nettoskulden ytterligare. På motsvarande EBITDA-nivå skulle EV vid utgången av året motsvara omkring 2,4–2,9x vår bedömning och cirka 2,1–2,4x ledningens högre uppskattning.
För att illustrera värderingspotentialen har vi räknat på ett spann om 4–6x justerad EBITDA. Det ska inte ses som exakta kursmål, utan som olika utfall beroende på hur väl GiG lyckas med omställningen. Vid 5x vår bedömda justerade EBITDA för 2027, och efter justering för nettoskulds- och skuldliknande poster, minoritetsintresset samt vår bedömda kassagenerering under året, får vi ett indikerat värde på omkring 4,2–4,9 SEK per aktie.
| EV/justerad EBITDA 2027 | Indikerat värde per aktie vid utgången av 2027 | Potential från 2,16 SEK |
| 4x | 3,3–3,8 SEK | 51–78 % |
| 5x | 4,2–4,9 SEK | 95–128 % |
| 6x | 5,2–6,0 SEK | 140–178 % |
Om B2B-verksamheten stabiliseras, kostnadsbesparingarna får genomslag och 888AFRICA fortsätter växa med god lönsamhet, bör det finnas utrymme för en tydlig omvärdering. Även en multipel kring 6x framstår då som relativt försiktig. Det gäller särskilt om GiG börjar ses som en mer relevant peer till Kambi, som också erbjuder både sportsbook och PAM men värderas på betydligt högre multiplar. Det är dock svårt att sätta en multipel på ett bolag med B2B mot ganska anonyma operatörer i kombination med operatörsverksamhet mot Afrika.
Det går också att argumentera om det är rimligt att värdera GiG på justerad EBITDA. Det kanske vore mer relevant att kolla på FCF. På vår bedömning om 6–7 MEUR i kassagenerering under 2027 motsvarar dagens pro forma-värdering cirka 6,9–8,1x EV/FCF, medan ledningens uppskattning om 8–9 MEUR motsvarar cirka 5,4–6,1x.
För en högre värdering över tid vill vi framför allt se uthållig kassagenerering, fortsatt tillväxt i 888AFRICA, en stabilare B2B-verksamhet och att marginalförbättringen håller över flera kvartal. Om de bitarna faller på plats kan GiG förtjäna en högre multipel.
GiG är därmed ett högriskbetonat omställningscase med stor potential. Förvärvet av 888AFRICA kan snabbt förändra koncernens storlek, lönsamhet och kassagenerering, samtidigt som den lägre kostnadsbasen skapar förutsättningar för ett tydligt resultatlyft i B2B-verksamheten. Om utvecklingen ligger i närheten av vår bedömning framstår aktien som lågt värderad. De kommande rapporterna behöver framför allt visa att B2B-verksamheten stabiliseras, att besparingarna syns i resultatet och att den förbättrade lönsamheten också omvandlas till kassaflöde.
Mer från samma kategori
Analys: Angler Gaming Q2’26: Angler och Kalita är tillbaka

Analys: Gaming Corps Q2 2026 – Tillväxten tar fart, men likviditeten är fortsatt pressad

Analys: Catena Media Q2 2026 – SEO-motvind tvingar fram ny omställning
Analys: Kambi Q2’26 – VM-succé och höjd prognos
Analys: Hacksaw Q2 2026 – Fortsatt stark tillväxt men marknaden lite missnöjd
Analys: Betsson Q2’26 – Fortsatt osäkerhet när Turkiet pressar lönsamheten
Evolution: Rapporten en gäspning, men kan Evo vakna under H2’26?