
GGR-siffror augusti: VM-effekten försvann – Cherry och Immense Group gick mot strömmen
Marknadspuls Lägg till oss som favoritkälla på Google
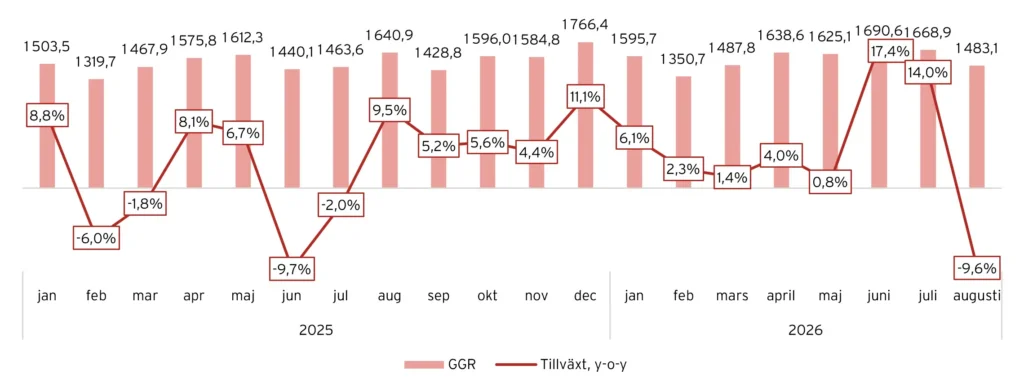
Den svenska spelmarknaden föll tillbaka tydligt i augusti. Skatteutfallet visar att de totala bruttospelintäkterna (GGR) uppgick till 1 483,1 (1 640,9), vilket motsvarar en nedgång på 9,6 % på årsbasis. Samtidigt var jämförelsetalen relativt tuffa. Marknadens GGR ökade med 9,5 % i augusti 2025, efter en svagare utveckling under sommaren.
Augusti blev därmed den näst svagaste månaden hittills under 2026 i absoluta tal och den klart svagaste sett till utvecklingen på årsbasis. Det var också den första hela månaden utan fotbolls-VM, som avslutades den 19 juli. GGR minskade med 11,1 % från juli, trots att de stora europeiska fotbollsligorna drog i gång igen under månaden. Flera av de aktörer som utvecklades starkt under VM föll samtidigt tillbaka, vilket tyder på att en del av sommarens uppgång var tillfällig.
Nedgången var bred, men det fanns också tydliga undantag. Bet365, Kindred/FDJ, BetMGM och LeoVegas tappade kraftigt från juli, medan Cherry fortsatte sin starka tillväxt med 72,7 % och Immense Group ökade med 19,0 %. Svenska Spel steg också något från föregående månad. Augustisiffrorna ger därmed en första bild av vilka aktörer som lyckades hålla uppe aktiviteten efter VM och vilka som fick ett större tapp när mästerskapet försvann.
Augusti innehöll också flera mindre förändringar på marknaden. Bethard lanserade den 24 augusti ett nytt casinoerbjudande för sportspelare, där nya kunder kunde få ett free bet på upp till 1 500 kronor. Erbjudandet gällde till slutet av månaden och kom samtidigt som de europeiska fotbollsligorna startade sina nya säsonger. Megaways Casino, som lanserades av SkillOnNet den 8 juli, genomförde dessutom sin första hela månad på den svenska marknaden i augusti.
Även regelverket förändrades under månaden. Från den 1 augusti började nya regler gälla för hur licenshavare ska kontrollera spelare mot Spelpaus.se. Kontrollerna ska bland annat göras genom rätt API och med licenshavarens egna anslutningsuppgifter.
Enskilda operatörssiffror bör fortsatt tolkas med försiktighet. Tidpunkten för skatteinbetalningar, avdrag kopplade till jackpotprodukter och fördelningen av varumärken mellan olika licenser kan göra att utfallet inte alltid speglar den underliggande spelaktiviteten.
Utvecklingen för den svenska spelmarknaden, augusti 2026
| aug, 2026 | y-o-y | m/s | YTD 2026 | YTD, y-o-y | YTD, m/s | |
|---|---|---|---|---|---|---|
| ATG | 386,8 | -18,9% | 26,1% | 3 316,5 | -6,3% | 26,4% |
| BetMGM/Leo Vegas | 192,3 | -12,2% | 13,0% | 1 665,2 | 0,3% | 13,3% |
| Svenska Spel | 154,7 | -15,0% | 10,4% | 1 496,3 | 6,7% | 11,9% |
| ComeOn | 154,4 | -12,4% | 10,4% | 1 273,5 | 1,0% | 10,2% |
| Kindred/FDJ | 88,0 | -9,4% | 5,9% | 933,0 | 27,3% | 7,4% |
| Glitnor | 84,4 | -12,6% | 5,7% | 679,9 | -1,2% | 5,4% |
| Buccone | 81,8 | 22,5% | 5,5% | 568,1 | 25,2% | 4,5% |
| Immense Group | 74,5 | 30,1% | 5,0% | 458,1 | 2,7% | 3,7% |
| PAF | 68,2 | 2,1% | 4,6% | 569,3 | 11,6% | 4,5% |
| Cherry | 61,9 | 72,7% | 4,2% | 407,1 | 101,2% | 3,2% |
| Bet365 | 36,6 | -37,0% | 2,5% | 406,4 | 20,0% | 3,2% |
| Soft2Bet | 25,1 | -3,9% | 1,7% | 251,9 | 39,7% | 2,0% |
| Betsson | 13,7 | -29,3% | 0,9% | 121,2 | -12,7% | 1,0% |
| Evoke | 12,5 | -22,7% | 0,8% | 108,8 | 7,2% | 0,9% |
| Flutter | 6,3 | -45,9% | 0,4% | 50,2 | -42,4% | 0,4% |
| Övrigt | 41,9 | 20,4% | 2,8% | 235,1 | -16,4% | 1,9% |
| Totalt | 1483,1 | -9,6% | 12 540,5 | 4,3% |
Utveckling GGR, 2025-2026
Få vinnare när VM-effekten klingade av
Augusti gav en tydlig kontrast mot juni och juli. När fotbolls-VM var över föll flera av de operatörer som hade utvecklats starkast under mästerskapet tillbaka. Bet365 minskade med 39,1 % från juli, Kindred/FDJ med 37,9 % och BetMGM/LeoVegas med 17,4 %. Flera av Europas största fotbollsligor startade dessutom ovanligt sent efter VM. La Liga drog i gång den 15 augusti, Premier League den 21 augusti och Bundesliga först den 28 augusti. En stor del av månaden saknade därmed den mängd toppfotboll som normalt präglar sensommaren.
Endast ett fåtal aktörer uppvisade tillväxt jämfört med augusti förra året. Cherry var den tydligaste vinnaren och fortsatte sin starka tillväxttrend med en ökning på 72,7 %. Marknadsandelen steg från 2,2 % till 4,2 %. Tillväxten drevs främst av Bethard, som fortsatte att ta marknadsandelar, men även Cherry.com utvecklades starkt. Bethard fick en ny licens före sommaren och har därefter satsat på välkomstbonus och omfattande marknadsföring, bland annat under VM. Under augusti erbjöd varumärket fortfarande nya sportspelare en bonus på upp till 1 500 kronor, med en åldersgräns på 25 år. Erbjudandet gällde till den 31 augusti.
Immense Group var en annan av månadens vinnare. Gruppens GGR ökade med 30,1 % på årsbasis och med 19,0 % från juli till 74,5 MSEK. Marknadsandelen steg därmed till 5,0 %, från omkring 3,5 % ett år tidigare. Uppgången var bred: Videoslots växte, medan DBET ökade med omkring 64 % från juli, från 5,2 till 8,5 MSEK. En möjlig förklaring till gruppens starka utveckling är den bredare varumärkesportföljen. Immense har under de senaste åren gått från att främst förknippas med Videoslots till att även driva Mr Vegas, Kungaslottet, DBET och Mega Riches. VD Jesper Kärrbrink uppgav tidigare i år att Videoslots numera står för mindre än hälften av omsättningen, vilket minskar beroendet av ett enskilt varumärke.
DBET har tydligt satsat på att bygga sitt varumärke i Sverige. Bolaget är huvudpartner till HockeyAllsvenskan genom ett treårigt avtal med synlighet i TV-sändningar, arenor och digitala kanaler. Partnerskapet lyftes på nytt den 14 augusti inför den kommande hockeysäsongen. Tidigare under året rekryterade DBET även sportprofilen Jonas Dahlquist och lanserade eget innehåll kring Allsvenskan. Det går inte att fastställa hur mycket satsningarna bidrog till augustisiffrorna, men varumärkets utveckling sticker ut inom gruppen. Immense fortsatte också att investera i sina övriga varumärken. I slutet av juli blev Mr Vegas ny tröjsponsor till Reading FC inför säsongen 2026/27, med exponering på matchtröjor samt satsningar på innehåll och supporteraktiviteter. Det ligger i linje med strategin att bygga flera större varumärken.
Buccone/Epic Partners ökade med 22,5 % på årsbasis till 81,8 MSEK och låg i princip oförändrat från juli, trots att marknaden som helhet föll kraftigt. OneRush och Jubla, som tidigare under året pekats ut som viktiga tillväxtdrivare, fortsatte att utvecklas starkt. OneRush ökade med omkring 23 % från juli till cirka 12,0 MSEK, medan Jubla steg med drygt 20 %. OneRushs tillväxt är särskilt intressant eftersom varumärket saknar vanlig välkomstbonus och har en åldersgräns på 21 år. Uppgången har alltså skett utan ett sådant bonuserbjudande. Varumärket har satsat på sportsbook, jackpots och bredare marknadsföring, bland annat genom sponsring av den svenska racingföraren Maximilian Boström under våren.
ComeOn hade en svagare månad totalt, men det nya varumärket Reviant gick åt andra hållet. GGR ökade med 21,4 % från juli till 8,3 MSEK. Reviant lanserades tidigare under året och erbjöd under augusti fortfarande en välkomstbonus på 300 % upp till 750 kronor plus 25 free spins.
Soft2Bet backade med 3,8 % på årsbasis och drygt 20 % från juli, även om gruppen fortfarande är upp nästan 40 % hittills under året. Bolaget fortsatte att investera i det relativt nya Lodur, vars app uppdaterades den 11, 24 och 28 augusti. Den 28 augusti tog sig Lodur också in bland de 100 snabbast trendande underhållningsapparna på Android i Sverige. Trots aktiviteten kring Lodur minskade gruppens samlade GGR under månaden.
PAF var fortfarande upp 2,1 % på årsbasis men tappade tydligt från juli. PAF MT-licensen, där Svajpa ingår, föll kraftigt efter den starka starten under sommaren. Svajpa lanserades den 3 juni och saknade fortfarande välkomstbonus i augusti. Nyhetseffekten kring lanseringen kan därför ha bidragit till julis starka siffror, medan någon vanlig välkomstbonus inte låg bakom uppgången.
Cherry och Immense Group redovisade högst tillväxt i augusti
| augusti 2026, y-o-y | |
|---|---|
| Cherry | 72,7% |
| Immense Group | 30,1% |
| Buccone | 22,5% |
| PAF | 2,1% |
| Soft2Bet | -3,9% |
| Kindred/FDJ | -9,4% |
| BetMGM/Leo Vegas | -12,2% |
| ComeOn | -12,4% |
| Glitnor | -12,6% |
| Svenska Spel | -15,0% |
| ATG | -18,9% |
| Evoke | -22,7% |
| Betsson | -29,3% |
| Bet365 | -37,0% |
| Flutter | -45,9% |
| Övrigt | 20,4% |
| Totalt | -9,6% |
Cherry, Immense och Buccone klättrar
ATG behöll förstaplatsen och ökade sin marknadsandel till 26,1 % från 25,8 % i juli. Därefter följde BetMGM/LeoVegas på 13,0 %. Svenska Spel och ComeOn låg helt jämnt på 10,4 %, medan Kindred/FDJ föll tillbaka till 5,9 %.
Marknadsandelar i Sverige, augusti 2026
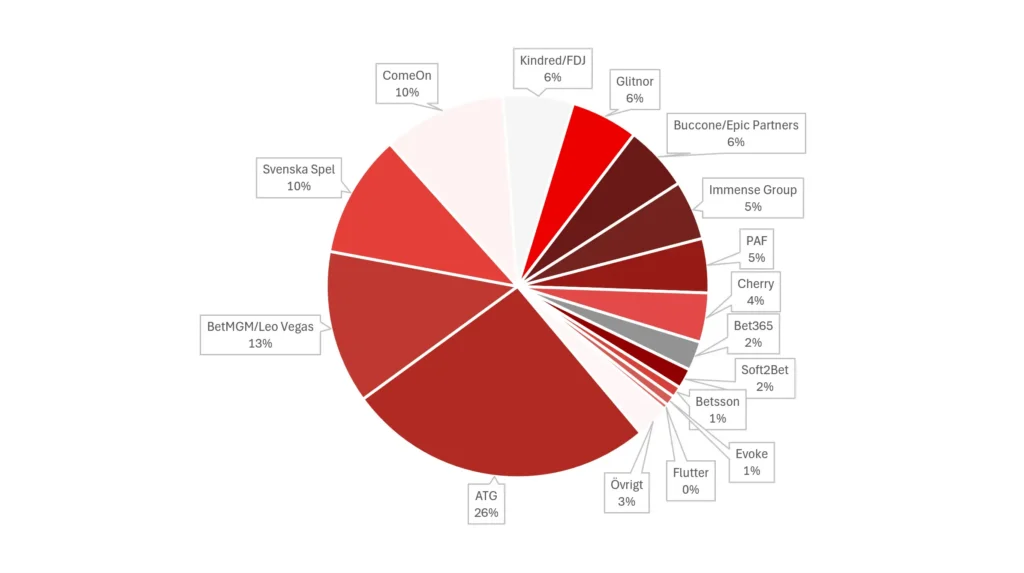
De fem största aktörerna stod tillsammans för 65,8 % av marknaden, i stort sett på samma nivå som i juli. De tio största stod för omkring 90,8 %. Trots stora rörelser mellan enskilda operatörer är alltså en stor del av den svenska marknaden fortsatt samlad hos ett fåtal större aktörer.
De största klättrarna längre ned i tabellen var Cherry, Buccone och Immense Group. Cherrys marknadsandel ökade från 2,2 % till 4,2 %, vilket medförde att Cherry är en av de tio största aktörerna i Sverige. Buccones marknadsandel ökade från 4,9 % i juli till 5,5 % i augusti, medan Immense steg från 3,8 % till 5,0 %. Immense gick därmed om både PAF och Bet365.
De största tappen i marknadsandel såg vi hos ATG och Bet365 som gick åt motsatt håll. Bet365 föll från 3,6 % av marknaden i juli till 2,5 % i augusti, medan ATG gick från 29,1 % i augusti förra året till 26,1 %.
ATG och Svenska Spel behåller topplaceringarna
ATG Casino och ATG Sport behöll förstaplatsen bland de enskilda varumärkena och varumärkesgrupperna med ett samlat GGR på 386,8 MSEK. Svenska Spel och Momang följde på 154,7 MSEK.
LeoVegas var fortsatt störst bland de privata varumärkena med 111,6 MSEK, trots en nedgång på 12,0 % från juli. Unibet behöll fjärdeplatsen men föll betydligt mer, med 35,6 % till 64,8 MSEK. Det speglar den bredare nedgången för flera sporttunga aktörer efter VM.
Hajper gick däremot mot strömmen och ökade med 2,0 % till 43,0 MSEK. Det räckte för att klättra till femteplatsen. Expekt och Bet365 föll samtidigt kraftigt efter de starka VM-månaderna. Expekt minskade med 26,0 % till 37,8 MSEK och Bet365 med 39,1 % till 36,6 MSEK.
Lucky Casino låg strax bakom Expekt med 37,7 MSEK, en nedgång på 14,8 % från juli. Paf.se tog sig samtidigt in bland de tio största med 31,0 MSEK, trots att GGR minskade med 7,3 % från föregående månad.
På en nionde plats återfanns Bethard som fortsätter att gå starkt och tionde platsen tog Paf.se. ComeOn.com, som tog sig in bland de tio största i juli efter en stark månad, föll däremot med 29,1 % till 25,2 MSEK och hamnade utanför topplistan. Videoslots gick ökade med 18,2 % till 27,2 MSEK, men nådde inte riktigt upp till topp tio.
Sveriges tio största varumärken i augusti 2026
| Varumärke | Licensinnehavare | GGR, augusti 2026 |
|---|---|---|
| ATG Casino, ATG Sport | AKTIEBOLAGET TRAV OCH GALOPP | 386 809 614 |
| Svenska Spel & Momang | Svenska Spel Sport & Casino AB | 154 709 814 |
| Leo Vegas | ROAR VEGAS LIMITED | 111 648 318 |
| Unibet | KAPRIFOL SERVICES LIMITED | 64 793 368 |
| Hajper | HAJPER LTD | 43 004 245 |
| Expekt | LEOEX LIMITED | 37 794 977 |
| Lucky Casino | GLITNOR SERVICES LIMITED | 37 722 900 |
| Bet365 | HILLSIDE (EUROPE) ENC | 36 586 164 |
| Bethard | Bethard Sweden Ltd | 32 966 355 |
| Paf.se | PAF INTERNATIONAL LTD | 31 043 332 |
Ligastarterna blir nästa tillväxtdrivare
Augustisiffrorna visar ett tydligt tapp efter den starka VM-sommaren. Marknadens GGR föll med 10,8 % från juli och med 11,6 % jämfört med augusti förra året. Flera av de aktörer som gick starkast under VM backade också kraftigt. Bet365 föll med 39,1 % från juli, Kindred/FDJ med 37,9 % och BetMGM/LeoVegas med 17,4 %.
Samtidigt var augusti inte en helt normal fotbollsmånad. La Liga startade den 15 augusti, Premier League den 21 augusti och Bundesliga först den 28 augusti. Det innebar att stora delar av månaden fortfarande saknade den mängd ligafotboll som normalt driver sportsbetting under hösten.
Det gör september till ett bättre test för de sporttunga operatörerna. Då är de stora europeiska ligorna i full gång samtidigt som Champions League startade den 8 september och Europa League den 16 september. För Bet365, Unibet, Expekt och Bethard blir det därför intressant att se om augustitappet främst var ett tillfälligt glapp mellan VM och ligasäsongen, eller om en större del av sommarens aktivitet faktiskt försvann efter mästerskapet.
Augusti visade samtidigt att tillväxten inte bara finns inom sportsbetting. Cherry fortsatte att växa starkt med Bethard i täten, Immense Group ökade med 30,0 % på årsbasis och tog tydligt marknadsandelar, medan Buccone/Epic Partners växte med 22,5 %. Dessa aktörer stod emot betydligt bättre än marknaden som helhet.
Även marknadsandelarna förändrades tydligt. ATG och Bet365 tappade marknadsandelar, medan Immense Group, Cherry och Buccone fortsätter att vinna mark.
De kommande månaderna blir därför intressanta från två håll. Dels får de stora bettingaktörerna betydligt bättre förutsättningar när ligafotbollen och Europacuperna är tillbaka på allvar. Dels återstår att se om Cherry, Immense, Buccone och andra uppstickare kan fortsätta ta mark även när sportspelandet väntas öka igen. September bör ge en betydligt bättre bild av hur den svenska marknaden ser ut efter VM än vad augusti gjorde.
Mer från samma kategori
Softswiss: Onlinespel väntas nå 307 miljarder euro 2026
GCI: Olicensierat spel tar 72 % av EU-marknaden
Brasilien reglerade iGaming 2025 – nu är marknaden under förbudshot
Google ändrar spelreglerna för iGaming-affiliates – öppnar annonsering och skärper kraven
GGR-siffror juli: VM-effekten höll i sig – kraftigt lyft för Cherry
GGR-siffror juni 2026: Fotbolls-VM driver stark tillväxt för den svenska spelmarknaden
Analys: Online casino sänker Sveriges kanaliseringsgrad – 84 % visar inte hela bilden