
GGR-siffror augusti: VM-effekten försvann – Immense Group gick mot strömmen
Marknadspuls Lägg till oss som favoritkälla på Google
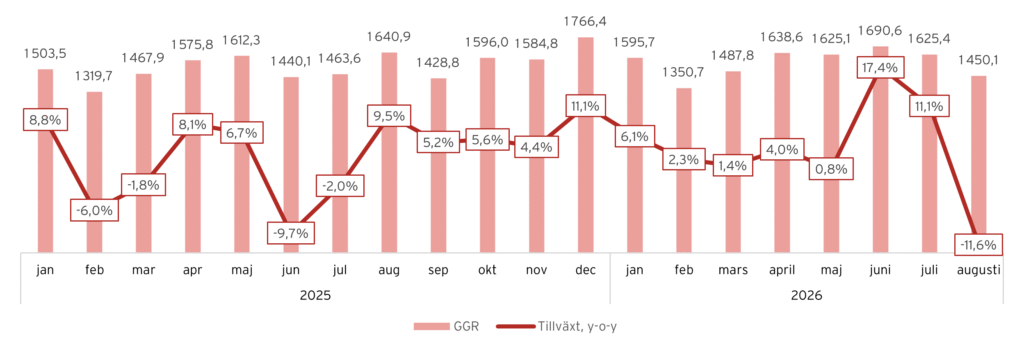
Den svenska spelmarknaden föll tillbaka tydligt i augusti. Skatteutfallet visar att de totala bruttospelintäkterna (GGR) uppgick till 1 450,1 MSEK (1 640,9), vilket motsvarar en nedgång på 11,6 % på årsbasis. Samtidigt var jämförelsetalen relativt tuffa. Marknadens GGR ökade med 9,5 % i augusti 2025, efter en svagare utveckling under sommaren.
Augusti blev därmed den näst svagaste månaden hittills under 2026 i absoluta tal och den klart svagaste sett till utvecklingen på årsbasis. Det var också den första hela månaden utan fotbolls-VM, som avslutades den 19 juli. GGR minskade med 10,8 % från juli, trots att de stora europeiska fotbollsligorna drog i gång igen under månaden. Flera av de aktörer som utvecklades starkt under VM föll samtidigt tillbaka, vilket tyder på att en del av sommarens uppgång var tillfällig.
Nedgången var bred, men det fanns också tydliga undantag. Bet365, Kindred/FDJ, BetMGM och LeoVegas tappade kraftigt från juli, medan Immense Group ökade med 19,0 %. Svenska Spel steg också något från föregående månad. Augustisiffrorna ger därmed en första bild av vilka aktörer som lyckades hålla uppe aktiviteten efter VM och vilka som fick ett större tapp när mästerskapet försvann.
Augusti innehöll också flera mindre förändringar på marknaden. Bethard lanserade den 24 augusti ett nytt casinoerbjudande för sportspelare, där nya kunder kunde få ett free bet på upp till 1 500 kronor. Erbjudandet gällde till slutet av månaden och kom samtidigt som de europeiska fotbollsligorna startade sina nya säsonger. Megaways Casino, som lanserades av SkillOnNet den 8 juli, genomförde dessutom sin första hela månad på den svenska marknaden i augusti.
Även regelverket förändrades under månaden. Från den 1 augusti började nya regler gälla för hur licenshavare ska kontrollera spelare mot Spelpaus.se. Kontrollerna ska bland annat göras genom rätt API och med licenshavarens egna anslutningsuppgifter.
Enskilda operatörssiffror bör fortsatt tolkas med försiktighet. Tidpunkten för skatteinbetalningar, avdrag kopplade till jackpotprodukter och fördelningen av varumärken mellan olika licenser kan göra att utfallet inte alltid speglar den underliggande spelaktiviteten.
Utvecklingen för den svenska spelmarknaden, augusti 2026
| y-o-y | m/s | YTD 2026 | YTD, y-o-y | YTD, m/s | |
|---|---|---|---|---|---|
| ATG | 386,8 | -18,9 % | 26,7 % | 3 316,6 | -6,3 % |
| BetMGM/LeoVegas | 192,3 | -12,2 % | 13,3 % | 1 665,2 | 0,3 % |
| Svenska Spel | 154,7 | -15,0 % | 10,7 % | 1 496,3 | 6,7 % |
| ComeOn | 154,4 | -12,5 % | 10,6 % | 1 273,6 | 1,0 % |
| Kindred/FDJ | 88,0 | -9,5 % | 6,1 % | 933,1 | 27,3 % |
| Glitnor | 84,4 | -12,6 % | 5,8 % | 679,9 | -1,3 % |
| Buccone/Epic Partners | 81,8 | 22,5 % | 5,6 % | 568,0 | 25,1 % |
| Immense Group | 74,5 | 30,0 % | 5,1 % | 457,9 | 2,6 % |
| PAF | 68,2 | 2,1 % | 4,7 % | 569,3 | 11,6 % |
| Övrigt | 41,9 | 20,4 % | 2,9 % | 235,0 | -16,4 % |
| Bet365 | 36,6 | -37,0 % | 2,5 % | 406,4 | 20,0 % |
| Cherry | 28,9 | -19,3 % | 2,0 % | 330,6 | 63,4 % |
| Soft2Bet | 25,1 | -3,8 % | 1,7 % | 251,9 | 39,7 % |
| Betsson | 13,7 | -29,4 % | 0,9 % | 121,1 | -12,8 % |
| Evoke | 12,5 | -22,8 % | 0,9 % | 108,8 | 7,2 % |
| Flutter | 6,3 | -45,7 % | 0,4 % | 50,2 | -42,4 % |
| Totalt | 1 450,1 | -11,6 % | 12 464,0 | 3,7 % |
Utveckling GGR, 2025-2026
Casinoaktörer vinnare när VM-effekten klingade av
Augusti gav en tydlig kontrast mot juni och juli. När fotbolls-VM var över föll flera av de operatörer som hade utvecklats starkast under mästerskapet tillbaka. Bet365 minskade med 39,1 % från juli, Kindred/FDJ med 37,9 % och BetMGM/LeoVegas med 17,4 %. Samtidigt startade flera av Europas största fotbollsligor ovanligt sent efter VM. La Liga drog i gång den 15 augusti, Premier League den 21 augusti och Bundesliga först den 28 augusti. En stor del av månaden saknade därmed den mängd toppfotboll som normalt präglar sensommaren.
I stället var det flera mer casinoinriktade aktörer som stod emot bäst. Immense Group var den tydligaste vinnaren och ökade med 30,0 % jämfört med augusti förra året. GGR steg dessutom med 19,0 % från juli till 74,5 MSEK, samtidigt som marknaden som helhet föll med 10,8 %. Gruppens marknadsandel ökade därmed till 5,1 %, från omkring 3,5 % ett år tidigare.
En förklaring kan vara Immense Groups bredare varumärkesportfölj. Gruppen har under de senaste åren gått från att främst förknippas med Videoslots till att även driva Mr Vegas, Kungaslottet, DBET och Mega Riches. VD Jesper Kärrbrink uppgav tidigare i år att Videoslots numera står för mindre än hälften av gruppens omsättning. Det gör bolaget mindre beroende av utvecklingen för ett enskilt varumärke.
Även Buccone/Epic Partners fortsatte att utvecklas starkt. Gruppen ökade med 22,5 % på årsbasis till 81,8 MSEK och höll sig i princip oförändrad från juli trots den svaga marknaden. Tidigare under året har framför allt OneRush och Jubla pekats ut som viktiga tillväxtdrivare, samtidigt som OneRush har varit en del av en bredare marknadsföringssatsning.
Utvecklingen för Cherry visar samtidigt hur snabbt VM-effekten kunde försvinna. Gruppens GGR föll med 59,9 % från juli till 28,9 MSEK. I juli kom nästan hela uppgången från Bethard, som då ökade kraftigt efter en ny licens, välkomstbonus och omfattande VM-marknadsföring. Trots augustitappet är Cherry fortfarande upp 63,4 % hittills under året, men siffrorna visar hur stor del av sommarens lyft som var kopplad till den intensiva sportperioden.
Immense Group redovisade högst tillväxt i Augusti
| YTD, y/y | |
|---|---|
| Immense Group | 30,0 % |
| Buccone/Epic Partners | 22,5 % |
| Övrigt | 20,4 % |
| PAF | 2,1 % |
| Soft2Bet | −3,8 % |
| Kindred/FDJ | −9,5 % |
| BetMGM/LeoVegas | −12,2 % |
| ComeOn | −12,5 % |
| Glitnor | −12,6 % |
| Svenska Spel | −15,0 % |
| ATG | −18,9 % |
| Cherry | −19,3 % |
| Evoke | −22,8 % |
| Betsson | −29,4 % |
| Bet365 | −37,0 % |
| Flutter | −45,7 % |
Immense Group fortsatte ta mark
Immense Group var augustis tydligaste vinnare. Gruppens GGR ökade med 30,0 % jämfört med augusti förra året och med 19,0 % från juli till 74,5 MSEK. Uppgången var dessutom bred. Videoslots ökade, samtidigt som DBET steg med omkring 64 % från juli, från 5,2 till 8,5 MSEK.
Just DBET har satsat tydligt på att bygga varumärket i Sverige. Bolaget är huvudpartner till HockeyAllsvenskan i ett treårigt avtal som omfattar synlighet i TV-sändningar, arenor och digitala kanaler. DBET publicerade också partnerskapet på nytt den 14 augusti, inför den kommande hockeysäsongen. Tidigare under året hade DBET dessutom rekryterat sportprofilen Jonas Dahlquist och lanserat eget innehåll kring Allsvenskan. Det går inte att säga hur mycket dessa satsningar bidrog till augustisiffrorna, men utvecklingen för DBET sticker tydligt ut inom gruppen.
Immense har samtidigt fortsatt investera i sina övriga varumärken. I slutet av juli blev Mr Vegas ny tröjsponsor till Reading FC inför säsongen 2026/27, med exponering på matchtröjor och satsningar på innehåll och supporteraktiviteter. Det passar in i gruppens bredare strategi att bygga flera större varumärken i stället för att vara beroende av Videoslots.
Buccone/Epic Partners fortsatte också att växa. Gruppen ökade med 22,5 % på årsbasis och låg i princip stilla från juli, trots att marknaden som helhet föll kraftigt. OneRush var en av de tydligaste drivarna och ökade med omkring 23 % från juli till cirka 12,0 MSEK. Det är särskilt intressant eftersom OneRush inte erbjuder någon vanlig välkomstbonus och dessutom har en åldersgräns på 21 år. Tillväxten verkar alltså inte främst bygga på en aggressiv bonus. Varumärket har i stället satsat på bland annat sportsbook, jackpots och marknadsföring genom sponsring. Under våren gick OneRush exempelvis in som sponsor till den svenska racingföraren Maximilian Boström.
Även Jubla utvecklades starkt och steg med drygt 20 % från juli.
ComeOn hade däremot en svagare månad totalt, men det nya varumärket Reviant gick åt andra hållet. GGR ökade med 21,4 % från juli till 8,3 MSEK. Reviant lanserades tidigare under året och hade under augusti fortfarande en välkomstbonus på 300 % upp till 750 kronor plus 25 free spins.
Soft2Bet backade samtidigt med 3,8 % på årsbasis och drygt 20 % från juli, även om gruppen fortfarande är upp nästan 40 % hittills under året. Här fortsatte bolaget att investera i det relativt nya Lodur. Appen uppdaterades tre gånger under augusti, den 11, 24 och 28 augusti, och Lodur tog sig också in bland de 100 snabbast trendande underhållningsapparna på Android i Sverige den 28 augusti. Det räckte dock inte för att hålla uppe gruppens GGR under månaden.
PAF visar nästan motsatt utveckling. Gruppen var fortfarande upp 2,1 % på årsbasis men tappade tydligt från juli. PAF MT-licensen, där Svajpa ingår, föll kraftigt efter den starka starten under sommaren. Svajpa lanserades den 3 juni och hade fortfarande ingen välkomstbonus i augusti. Det talar för att julis starka siffror snarare kan ha varit kopplade till nyhetseffekten kring lanseringen än till bonusdriven kundanskaffning.
Under augusti hade Bethard fortfarande sitt erbjudande för nya sportspelare, med en bonus på upp till 1 500 kronor och en åldersgräns på 25 år. Erbjudandet var giltigt till den 31 augusti. Det gör Bethards svagare utveckling efter VM ännu mer intressant: trots fortsatt bonus och återstarten av ligafotbollen lyckades varumärket inte hålla kvar samma GGR som under juli.
ATG stärker greppet – Immense och Buccone klättrar
ATG behöll förstaplatsen och ökade sin marknadsandel till 26,7 % från 25,8 % i juli. Därefter följde BetMGM/LeoVegas på 13,3 %. Svenska Spel och ComeOn låg nästan helt jämnt på 10,7 % respektive 10,6 %, medan Kindred/FDJ föll tillbaka till 6,1 %.
Marknadsandelar i Sverige, augusti 2026
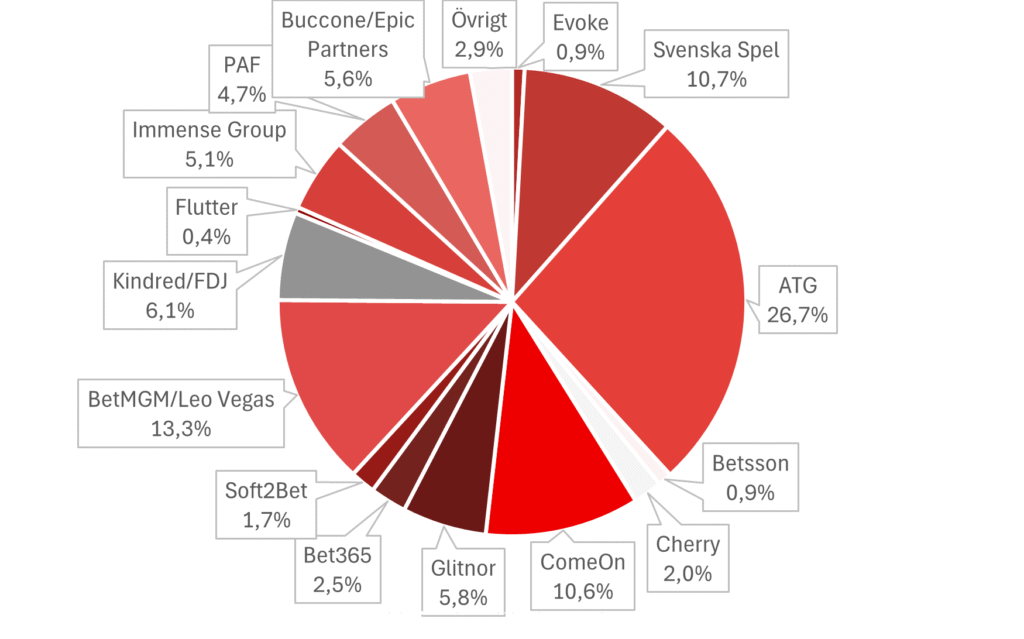
De fem största aktörerna stod tillsammans för 67,3 % av marknaden, i stort sett på samma nivå som i juli. De tio största stod för omkring 91,1 %. Trots stora rörelser mellan enskilda operatörer är alltså en stor del av den svenska marknaden fortsatt samlad hos ett fåtal större aktörer.
ATG:s GGR minskade med 10,0 % från juli till 386,8 MSEK, men eftersom marknaden som helhet föll ännu mer ökade ändå bolagets marknadsandel. ATG stärkte därmed sin position som klart största aktör på den svenska marknaden.
Svenska Spel tog samtidigt tillbaka tredjeplatsen från ComeOn. GGR ökade något från juli till 154,7 MSEK, medan ComeOn backade till 154,4 MSEK. Skillnaden mellan bolagen var dock bara omkring 0,3 MSEK.
De största klättrarna längre ned i tabellen var Buccone/Epic Partners och Immense Group. Buccones marknadsandel ökade från 4,9 % i juli till 5,6 % i augusti, medan Immense steg från 3,8 % till 5,1 %. Immense gick därmed om både PAF, Bet365 och Cherry jämfört med föregående månad.
Bet365 och Cherry gick åt motsatt håll. Bet365 föll från 3,6 % av marknaden i juli till 2,5 % i augusti, medan Cherry minskade från 4,3 % till 2,0 %. För Cherry innebär det att en stor del av marknadsandelarna som gruppen tog under VM-månaderna snabbt försvann när Bethards starka sommarlyft klingade av.
ATG och Svenska Spel behåller topplaceringarna
ATG Casino och ATG Sport behöll förstaplatsen bland de enskilda varumärkena och varumärkesgrupperna med ett samlat GGR på 386,8 MSEK. Svenska Spel och Momang följde på 154,7 MSEK. ATG backade med 10,0 % från juli, medan Svenska Spel ökade med 1,5 %.
LeoVegas var fortsatt störst bland de privata varumärkena med 111,6 MSEK, trots en nedgång på 12,0 % från juli. Unibet behöll fjärdeplatsen men föll betydligt mer, med 35,6 % till 64,8 MSEK. Det speglar den bredare nedgången för flera sporttunga aktörer efter VM.
Hajper gick däremot mot strömmen och ökade med 2,0 % till 43,0 MSEK. Det räckte för att klättra till femteplatsen. Expekt och Bet365 föll samtidigt kraftigt efter de starka VM-månaderna. Expekt minskade med 26,0 % till 37,8 MSEK och Bet365 med 39,1 % till 36,6 MSEK.
Lucky Casino låg strax bakom Expekt med 37,7 MSEK, en nedgång på 14,8 % från juli. Paf.se tog sig samtidigt in bland de tio största med 31,0 MSEK, trots att GGR minskade med 7,3 % från föregående månad.
Snabbare behöll också en plats på topplistan med 29,7 MSEK. ComeOn.com, som tog sig in bland de tio största i juli efter en stark månad, föll däremot med 29,1 % till 25,2 MSEK och hamnade utanför topplistan. Även Bethard, som letade sig in på topp 10 i juli, hamnade utanför listan nu under augusti. Videoslots gick åt motsatt håll och ökade med 18,2 % till 27,2 MSEK, men nådde inte riktigt upp till topp tio.
Sveriges tio största varumärken i augusti 2026
| Varumärke | Licenshavare | GGR, augusti 2026 |
|---|---|---|
| ATG Casino, ATG Sport | AKTIEBOLAGET TRAV OCH GALOPP | 386 809 614 |
| Svenska Spel & Momang | Svenska Spel Sport & Casino AB | 154 709 814 |
| LeoVegas | ROAR VEGAS LIMITED | 111 648 318 |
| Unibet | KAPRIFOL SERVICES LIMITED | 64 793 368 |
| Hajper | HAJPER LTD | 43 004 245 |
| Expekt | LEOEX LIMITED | 37 794 977 |
| Lucky Casino | GLITNOR SERVICES LIMITED | 37 722 900 |
| Bet365 | HILLSIDE (EUROPE) ENC | 36 586 164 |
| Paf.se | PAF INTERNATIONAL LTD | 31 043 332 |
| Snabbare | SNABBARE LTD | 29 671 850 |
Ligastarterna blir nästa tillväxtdrivare
Augustisiffrorna visar ett tydligt tapp efter den starka VM-sommaren. Marknadens GGR föll med 10,8 % från juli och med 11,6 % jämfört med augusti förra året. Flera av de aktörer som gick starkast under VM backade också kraftigt. Bet365 föll med 39,1 % från juli, Kindred/FDJ med 37,9 % och BetMGM/LeoVegas med 17,4 %.
Samtidigt var augusti inte en helt normal fotbollsmånad. La Liga startade den 15 augusti, Premier League den 21 augusti och Bundesliga först den 28 augusti. Det innebar att stora delar av månaden fortfarande saknade den mängd ligafotboll som normalt driver sportsbetting under hösten.
Det gör september till ett bättre test för de sporttunga operatörerna. Då är de stora europeiska ligorna i full gång samtidigt som Champions League startade den 8 september och Europa League den 16 september. För Bet365, Unibet, Expekt och Bethard blir det därför intressant att se om augustitappet främst var ett tillfälligt glapp mellan VM och ligasäsongen, eller om en större del av sommarens aktivitet faktiskt försvann efter mästerskapet.
Augusti visade samtidigt att tillväxten inte bara finns inom sportsbetting. Immense Group ökade med 30,0 % på årsbasis och tog tydligt marknadsandelar, medan Buccone/Epic Partners växte med 22,5 %. Båda stod emot betydligt bättre än marknaden som helhet. Det stärker bilden av att flera casinoinriktade aktörer fortsätter att ta mark även när sportaktiviteten faller tillbaka.
Även marknadsandelarna förändrades tydligt. ATG tappade GGR men ökade ändå sin marknadsandel till 26,7 % eftersom marknaden föll ännu mer. Immense Group steg samtidigt från 3,8 % till 5,1 %, medan Bet365 och Cherry gav tillbaka en stor del av de andelar de hade tagit under sommaren.
De kommande månaderna blir därför intressanta från två håll. Dels får de stora bettingaktörerna betydligt bättre förutsättningar när ligafotbollen och Europacuperna är tillbaka på allvar. Dels återstår att se om Immense, Buccone och andra casinotunga aktörer kan fortsätta ta mark även när sportspelandet väntas öka igen. September bör ge en betydligt bättre bild av hur den svenska marknaden ser ut efter VM än vad augusti gjorde.
Mer från samma kategori
Brasilien reglerade iGaming 2025 – nu är marknaden under förbudshot
Google ändrar spelreglerna för iGaming-affiliates – öppnar annonsering och skärper kraven
GGR-siffror juli: VM-effekten höll i sig – kraftigt lyft för Cherry
GGR-siffror juni 2026: Fotbolls-VM driver stark tillväxt för den svenska spelmarknaden
Analys: Online casino sänker Sveriges kanaliseringsgrad – 84 % visar inte hela bilden
Den svenska spelmarknaden: GGR-siffror maj 2026
Analys: Spelbolagens mest värdefulla kunder