Analys: Raketech Q3ʼ26 – Casumba-kapitlet stängs och kärnverksamheten hamnar i fokus
Börs & bolag Lägg till oss som favoritkälla på Google
Raketech rapporterade i morse för Q3ʼ26, men det viktigaste beskedet kom egentligen efter kvartalets slut. Jag syftar så klart på uppgörelsen med säljarna av Casumba, som sänker nettoskulden från 18,1 till cirka 5,6 MEUR när den är genomförd. I verksamheten fortsatte intäkterna att minska, främst på grund av det betalda publishernätverket som fasas ut och svagare marknader utanför kärnan. Justerad EBITDA höll sig ändå kring 1,2 MEUR tack vare den lägre kostnadsbasen.
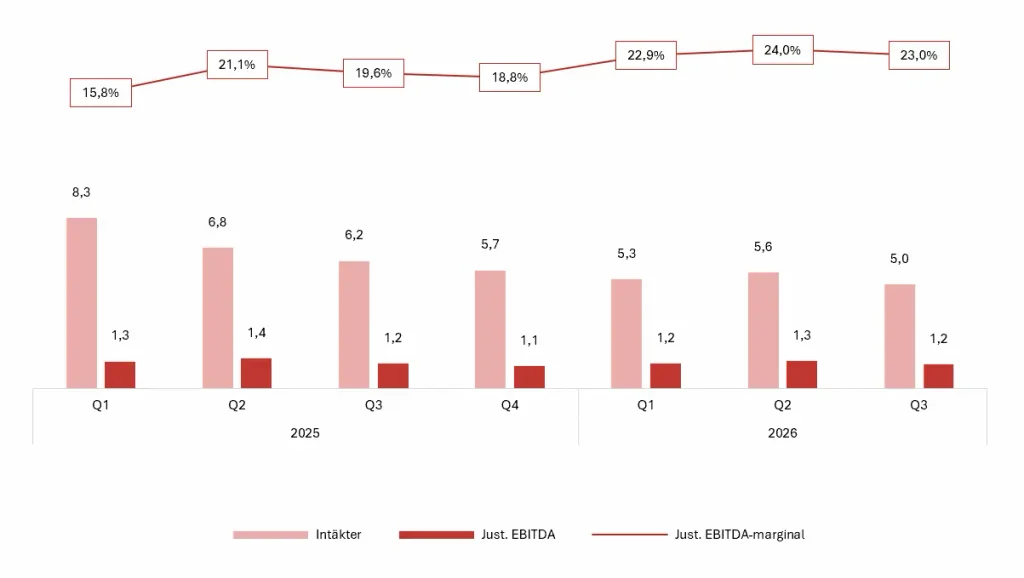
Intäkterna för kvarvarande verksamhet minskade 18,6 % till 5,0 MEUR (6,2) och var också lägre än i Q2ʼ26 (5,6). De sålda Casumba-tillgångarna är redan borträknade, och de amerikanska tipstjänsterna såldes före Q3ʼ25, så avyttringarna förklarar inte nedgången. Den har i stället två förklaringar. Raketech fasar medvetet ut det betalda publishernätverket inom SubAffiliation, och intäkterna har minskat på marknader utanför kärnan. På kärnmarknaderna låg intäkterna från de egna sajterna enligt bolaget i stort sett still mot fjolåret.
Justerad EBITDA blev 1,16 MEUR (1,21), mot 1,35 MEUR i Q2, och marginalen steg till 23,0 % (19,6) tack vare den lägre kostnadsbasen. Affiliation Marketing, alltså de egna sajterna och kärnan i bolaget, minskade till 3,7 MEUR och hamnade därmed under nivån kring 4 MEUR som affärsområdet har legat på sedan Q4ʼ25.
I min analys av Casumba-uppgörelsen skrev jag att Q3 skulle visa om Affiliation Marketing håller nivån kring 4 MEUR, om justerad EBITDA fortsätter uppåt och hur mycket som har kommit in från Casumba-fordran. På de två första punkterna blev det ett litet steg tillbaka, och från fordran har hittills 1,2 MEUR kommit in. Det finns också ljuspunkter. Sverige och Danmark växte, och det fria kassaflödet före tilläggsköpeskilling på 1,28 MEUR var högre än justerad EBITDA. Drygt 0,4 MEUR av det kom dock från frigjort rörelsekapital, främst lägre kundfordringar. Vd Johan Svensson beskriver dessutom Casinofeber Media som en satsning som fortsätter att gå starkt.
Raketech – översikt Q3ʼ26
| Q3ʼ26 | Q3ʼ25 | ∆ | Q2ʼ26 | ∆ q-o-q | |
| Intäkter | 5,04 | 6,19 | −18,6 % | 5,62 | −10,3 % |
| Affiliation Marketing | 3,67 | 4,27 | −14,1 % | 4,03 | −9,0 % |
| SubAffiliation | 1,37 | 1,92 | −28,5 % | 1,59 | −13,6 % |
| Adj. EBITDA | 1,16 | 1,21 | −4,5 % | 1,35 | −14,1 % |
| Adj. EBITDA-marginal | 23,0 % | 19,6 % | +3,4 pe | 24,0 % | −1,0 pe |
| Rörelseresultat | 0,15 | 0,90 | −83,0 % | 0,39 | −60,7 % |
| FCF före earnout | 1,28 | 1,11 | +15,4 % | 1,03 | +23,9 % |
Raketech, utveckling kvartalsvis
Sverige och Danmark växer, men non-core minskar
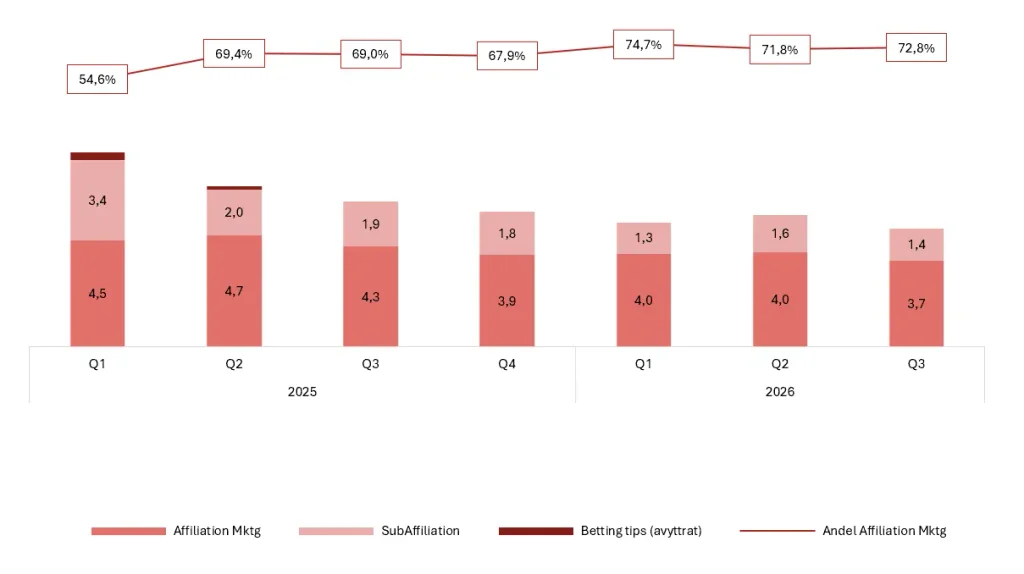
Affiliation Marketing minskade 14 % till 3,7 MEUR (4,3). Enligt bolaget var augusti svagt efter de starka VM-månaderna juni och juli, och sedan dess har intäkterna förbättrats månad för månad. Nedgången mot fjolåret kommer enligt rapporten främst från marknader utanför kärnan, medan bolagets kärnmarknader som helhet låg i stort sett still. Sverige, som är den största marknaden, växte både mot Q2 och mot fjolåret, och Danmark växte starkt mot fjolåret.
SubAffiliation minskade 28,5 % till 1,4 MEUR (1,9) och 14 % mot Q2. Som nämnts ovan kommer nedgången enligt bolaget från det betalda publishernätverket, som fasas ut.
Det organiska publishernätverket på AffiliationCloud växte däremot mot Q2, och intäkterna i Norden ligger enligt bolaget ”well above” samma period i fjol. De exklusiva publisheravtalen som tecknades under Q2 fick närmare full effekt i Q3, och i Norden säljer Raketech nu trafik från de egna sajterna och de externa organiska publisherna i ett paket till operatörerna. Bolaget räknar med att det organiska nätverket fortsätter att växa i Q4. Raketech redovisar dock inte det betalda och det organiska nätverket var för sig, så det går inte att se hur stor del som återstår att fasa ut eller när affärsområdet slutar krympa.
Affiliation Marketing står för majoriteten av intäkterna
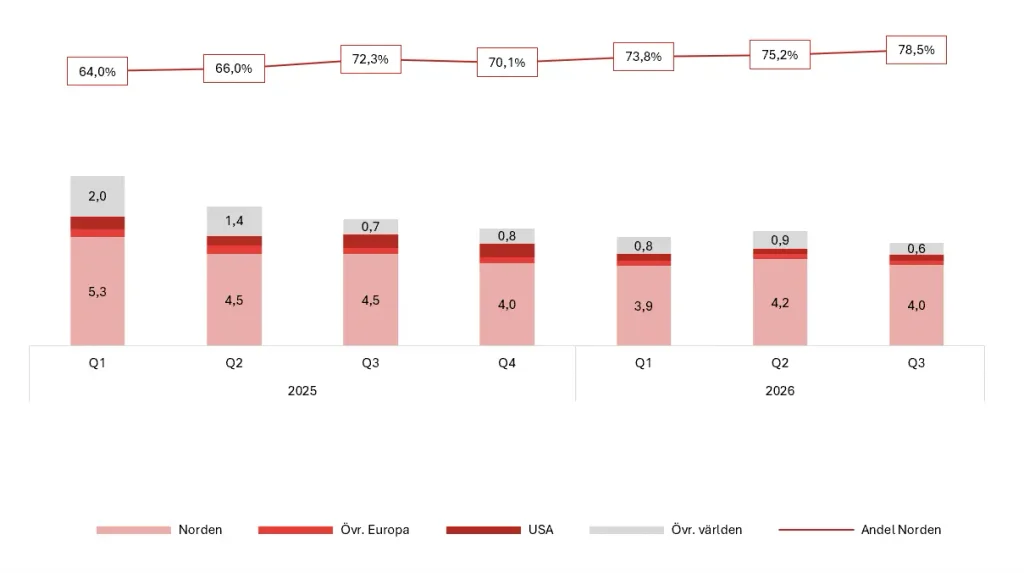
Norden, där även SubAffiliation ingår, minskade 11,6 % till 4,0 MEUR, men står nu för 78,5 % av intäkterna (72,3). Vilka marknader utanför kärnan som tappade säger bolaget inte. Utanför Norden fortsätter tappet. USA föll 57 % till 0,3 MEUR, Övriga världen 19 % till 0,6 MEUR och Övriga Europa 35 % till 0,2 MEUR. Bolaget kommenterar inte regionerna var för sig, men rapporten ger två ledtrådar. USA beskrivs fortfarande som en utmanande marknad inom SubAffiliation, och enligt rapporten tappar det betalda publishernätverket även i Brasilien efter regeländringarna där, vilket troligen syns i Övriga världen. Det handlar om att de gamla spelardatabaserna krymper efter regleringen, inte om att de licensierade plattformarna stängdes i början av oktober, vilket främst påverkar Q4. Dessutom lägger Raketech numera sina investeringar på kärnmarknaderna.
Norden står för nästan 80 % av intäkterna
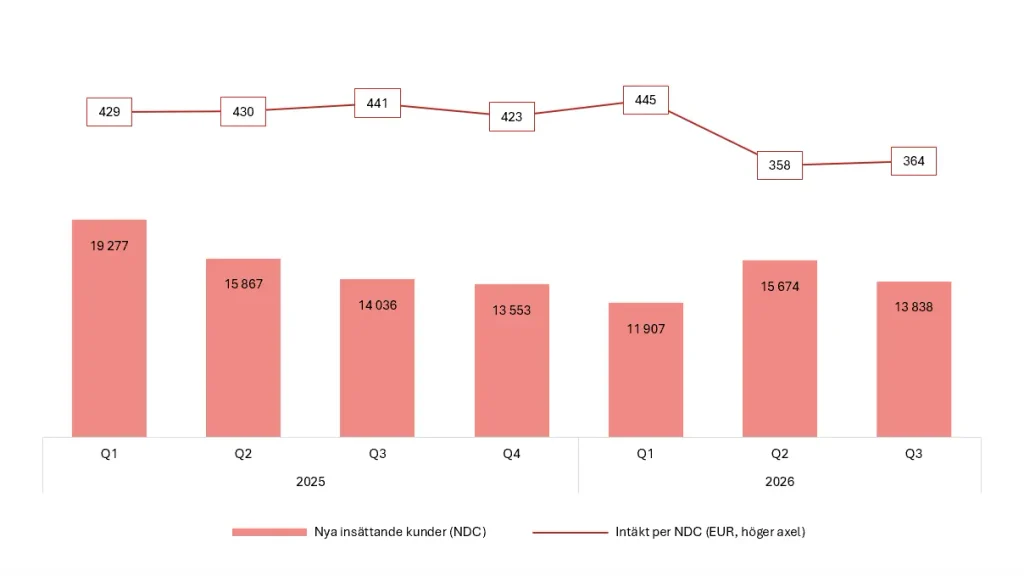
Det intressanta är att antalet nya insättande kunder (NDC) bara minskade 1,4 % till 13 838, medan intäkterna föll 18,6 %. Räknat per ny insättande kund sjönk intäkterna från cirka 441 till 364 euro. Det är ett grovt mått, eftersom kvoten även omfattar flat fee och intäkter från befintliga spelare, men intäkterna föll betydligt mer än antalet nya kunder. Bolaget pekar framför allt på en förändrad produktmix och utfasningen av det betalda publishernätverket. Intäkten per NDC låg kring 423–445 euro fram till Q1ʼ26, men föll till 358 euro i Q2, när antalet nya kunder steg i samband med VM, och har legat kvar på den nivån i Q3.
Nya insättande kunder och intäkt per NDC, kvartalsvis
Ser man till intäktsmodellerna är det framför allt revenue share som tappar, men även upfront minskade, med cirka 17 % till 1,2 MEUR. Intäkterna från revenue share minskade med ungefär en tredjedel till 2,1 MEUR och står nu för 42 % av intäkterna (51). Flat fee ökade i stället med cirka 7 % till 1,7 MEUR och står för 33 % (26). Casino minskade 27 % till 3,2 MEUR, medan sport ökade 0,8 % till 1,8 MEUR och nu står för 36 % av intäkterna.
Intäkter per ersättningsmodell, kvartalsvis
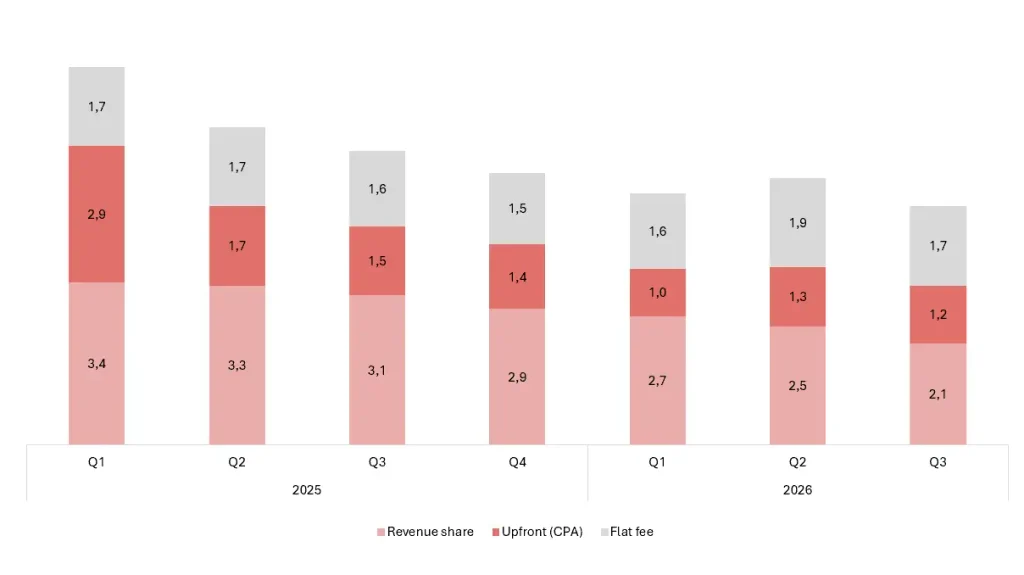
En del av tappet i revenue share kommer från de spelardatabaser i det betalda publishernätverket som minskar i takt med att spelarna slutar spela. Flat fee ger mer förutsägbara intäkter, men inte samma uppsida som en växande spelarbas på revenue share. I Danmark föreslås ett förbud från den 1 juli 2027 mot affiliateersättning baserad på spelarnas omsättning, vinster eller förluster. Hur mycket det påverkar Raketech går inte att se, eftersom bolaget inte redovisar intäktsmodellerna per marknad.
För oktober skriver bolaget att intäkterna i Affiliation Marketing var högre än i september, men något lägre än snittet för Q3. Det talar för ett Q4 i nivå med eller strax under Q3 för de egna sajterna, och för att återhämtningen till 4 MEUR per kvartal inte kommer redan nu.
Lägre kostnader håller justerad EBITDA kring 1,2 MEUR
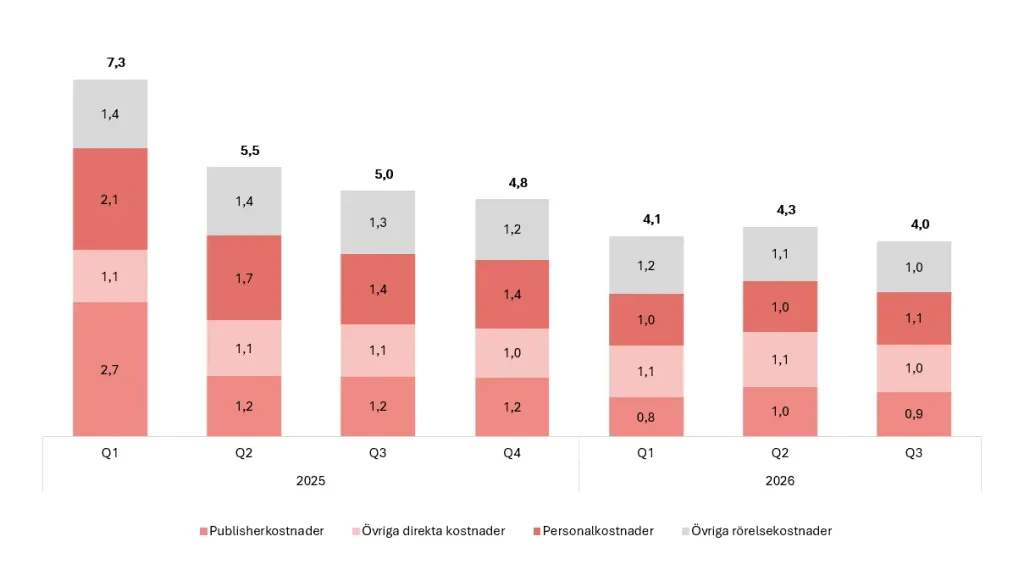
Kostnaderna före avskrivningar minskade med 22 % till 4,0 MEUR (5,1). Personalkostnaderna minskade till 1,06 MEUR (1,42) och övriga rörelsekostnader till 1,04 MEUR (1,29). Publisherkostnaderna minskade till 0,91 MEUR (1,21) i takt med att SubAffiliation krymper, och bruttomarginalen i SubAffiliation, alltså det som blir kvar efter betalningarna till publisherna, var 34 % (37). Övriga direkta kostnader, som hör till intäkterna från flat fee och provisioner, minskade till 0,96 MEUR (1,07).
Raketechs kostnader, kvartalsvis
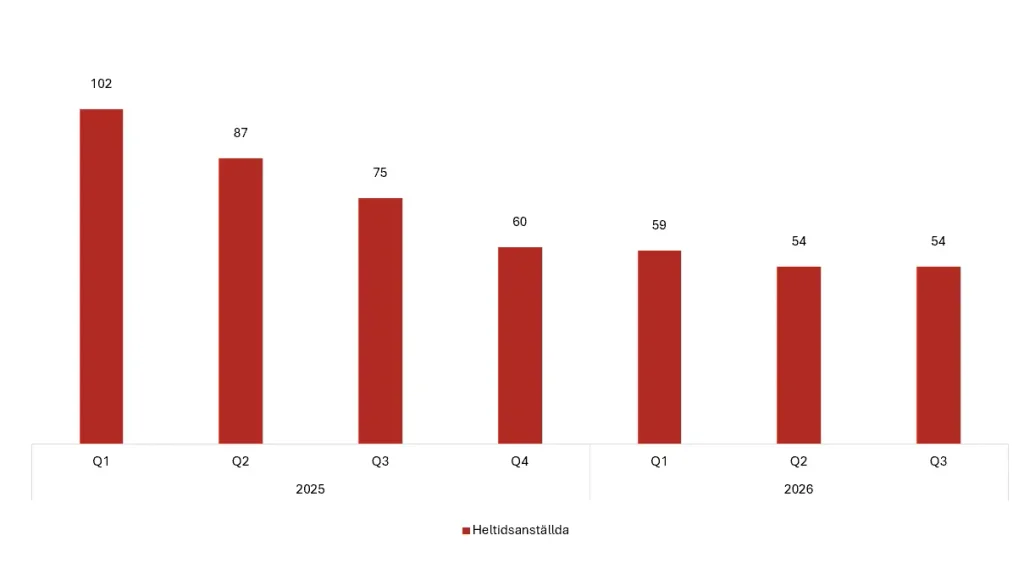
Personalstyrkan har nästan halverats på ett och ett halvt år, från 102 heltidstjänster i Q1ʼ25 till 54 (75). Sedan Q2 har antalet dock legat still, och antalet konsulter var 28 (27). Bolaget skriver att kostnadsbasen fortsätter att anpassas efter verksamhetens storlek.
Antal heltidstjänster
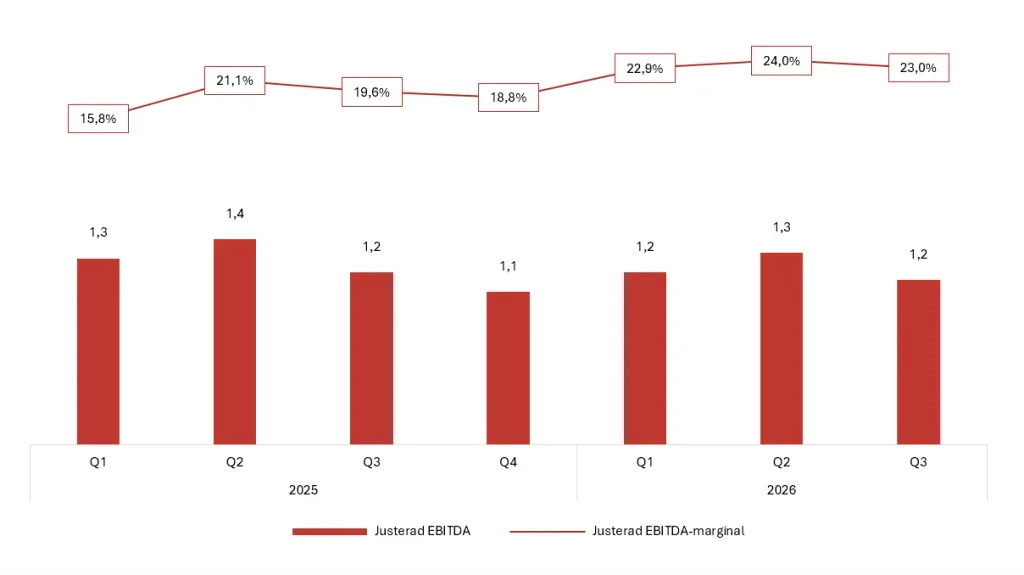
Den lägre kostnadsbasen är skälet till att justerad EBITDA höll sig på 1,16 MEUR (1,21), trots att intäkterna föll med nästan en femtedel. Marginalen steg till 23,0 % (19,6). Mot Q2 sjönk den dock från 24,0 %. Lönsamheten håller således i sig väl.
Justerad EBITDA och justerad EBITDA-marginal, kvartalsvis
Rörelseresultatet föll till 0,15 MEUR (0,90). Det beror nästan helt på avskrivningarna, som ökade till 0,91 MEUR (0,22). Sedan den 1 oktober 2025 skrivs vissa sajter och domäner av över åtta år, i stället för att som tidigare räknas ha obegränsad livslängd. Det påverkar inte kassaflödet, men gör att jämförelsen med fjolåret blir missvisande fram till Q4. Resultatet för kvarvarande verksamhet blev −0,27 MEUR (0,05). De övriga finansiella kostnaderna på 0,32 MEUR består till största delen av den beräknade räntan på Casumba-skulden. Den försvinner när uppgörelsen är genomförd, men i stället tillkommer ränta på det större banklånet. Netto räknar bolaget med att de finansiella kostnaderna sjunker med drygt 1,0 MEUR per år.
I nedskrivningsprövningen räknar Raketech med att EBITDA ska växa med 9,6 % per år fram till 2030. Växer EBITDA mindre än 7,1 % per år kan bolaget behöva skriva ned värdet på sajterna. Hittills i år har justerad EBITDA i stället minskat, till 3,7 MEUR (4,0).
Casumba-skulden löses för 40 procent av beloppet
Casumba var länge Raketechs största framgång och blev sedan bolagets största problem. Raketech köpte Casumba, med affiliatesajter främst mot Japan, 2019 för en initial köpeskilling på 2,0 MEUR, men den största delen av tilläggsköpeskillingen räknades fram i slutet av 2023, när sajterna gick som bäst. Koncernens samlade skuld för tilläggsköpeskillingar nådde då 46,5 MEUR. Under 2024 slog en stor Google-uppdatering ut sajterna, och Raketech fick betala för toppåret samtidigt som intäkterna föll.
I maj 2025 förlängdes betalningstiden till mars 2028, och i september samma år såldes Casumba-tillgångarna för 12 MEUR med betalning månadsvis fram till december 2029. Skulden till säljarna låg dock kvar och var den 30 september fortfarande bokförd till 20,7 MEUR. Betalningarna räckte länge i stort sett bara till räntan, och med ett fritt kassaflöde på drygt 4 MEUR om året var det svårt att se hur hela beloppet skulle betalas i tid. Hela bakgrunden finns i min tidigare analys.
Casumba-skuldens utveckling
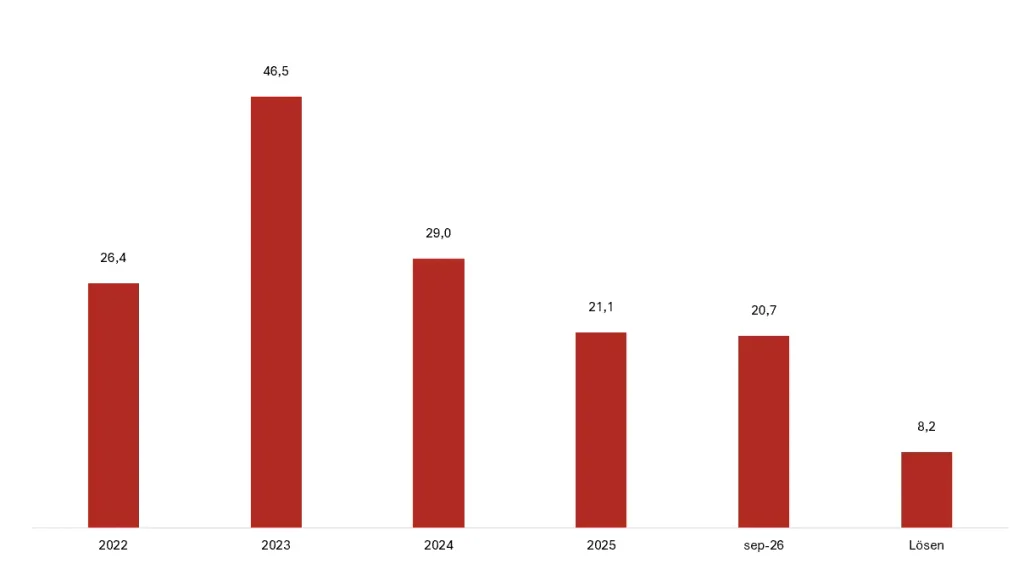
Den 19 oktober kom Raketech överens med säljarna om att lösa skulden för 8,2 MEUR, i stället för cirka 20,3 MEUR. Banklånet har därefter sänkts till 5,2 MEUR från de 5,5 MEUR som först angavs, och resterande 3,0 MEUR betalades ur kassan redan i oktober. Den nya finansieringen, ett nytt lån på 3,2 MEUR och 2,0 MEUR ur den befintliga krediten, löper i dag med 6,65 % ränta och amorteras månadsvis över tre år. Uppgörelsen väntas vara genomförd mot slutet av Q4.
”Until now, a large share of our cash flow has gone towards paying for assets we no longer own. Going forward, the cash we generate will go towards reducing our own bank debt and investing in growth.”
Efter genomförandet har Raketech strax under 8,0 MEUR i lån hos Bank of Valletta. Nettoskulden sjunker från 18,1 till cirka 5,6 MEUR och skuldsättningen från 3,8x till cirka 1,2x justerad EBITDA. Skillnaden mellan skuldens bokförda värde och de 8,2 MEUR som betalas, omkring 12 MEUR, redovisas som en engångsvinst i Q4 utan effekt på kassan eller EBITDA.
Nettoskuld före och efter uppgörelsen
| Rapporterat 30 sep | Effekt | Efter | |
|---|---|---|---|
| Banklån | 2,8 | +5,2 | 8,0 |
| Tilläggsköpeskilling | 20,7 | −20,7 | 0 |
| Likvida medel | 5,4 | −3,0 | 2,4 |
| Räntebärande nettoskuld | 18,1 | 5,6 | |
| Nettoskuld/justerad EBITDA R12 | 3,8x | 1,2x |
Har banken inte betalat ut lånet senast den 31 december återupptas betalningarna enligt de gamla villkoren, och har det inte skett senast den 31 mars 2027 kan varje säljare häva avtalet för sin del. Banken kräver också en skuldtjänsttäckningsgrad (DSCR) på minst 1,1x och ska godkänna eventuella återköp av aktier.
Uppgörelsen påverkar inte det Raketech själv ska få in. Från försäljningarna av Casumba-tillgångarna och de amerikanska verksamheterna återstår enligt bolaget omkring 12 MEUR plus ränta fram till 2029, mer än hela banklånet på strax under 8,0 MEUR. Casumba-fordran är bokförd till 6,6 MEUR och pantsatt för banklånet, och från USA återstår cirka 0,9 MEUR. Hittills har 1,2 MEUR kommit in från Casumba-köparen. Det är en låg takt mot köpeskillingen på 12 MEUR plus 8 % ränta, som ska vara betald senast i december 2029. Delbetalningarna är dock rörliga, så det går inte att säga om köparen ligger efter plan.
Mediesatsningen rullar ut, med Casinofeber Media som förebild
Mediesatsningen är det bolaget lägger mest kraft på framåt, och Casinofeber Media (som alltså är sajten du läser på) är den satsning som Raketech själva lyfter fram tydligast. Casinofeber Media lanserades i februari som bolagets första satsning på branschmedia och beskrivs i rapporten som bevis på att mediemodellen fungerar. Johan Svensson skriver i vd-ordet:
”Casinofeber Media continues to perform strongly and has further strengthened the Casinofeber brand, contributing to increased commercial performance during the quarter, and serves as our proof of concept for the media-led model.”
I november lanserades också Casinofeber Media Awards, en årlig utmärkelse för den svenska spelbranschen där läsarna röstar fram vinnarna. Enligt vd:n ska bolaget fortsätta att investera i Casinofeber Media och samtidigt använda samma modell på de andra marknaderna.
Det är också vad som händer. Under 2026 har Raketech lanserat sex mediesatsningar: Casinofeber Media, sportredaktioner på tre av TV-sportguiderna, BetXpert Media i Danmark under Q3 och Corriere del Gioco i Italien den 6 oktober, den första satsningen utanför Norden. Ytterligare två lokala branschmedier ska lanseras under resten av Q4, bland annat i Finland inför licenssystemet 2027. Efter Q2 var planen sju satsningar under året, så går allt enligt plan blir det åtta. Tanken är att sajterna ska bli mindre beroende av Google genom att läsarna kommer tillbaka av sig själva, och att Raketech får mer att erbjuda spelbolagen.
Exakt hur mycket satsningarna ger går fortfarande inte att se, eftersom Raketech inte redovisar dem separat. Men signalerna pekar åt rätt håll. Sverige växte både mot Q2 och mot fjolåret, trots att kvartalet kom direkt efter VM, och Danmark växte starkt samma kvartal som BetXpert Media lanserades. Det bevisar inte att det är mediesatsningarna som gör jobbet, men det går i alla fall inte emot ledningens bild.
Finland blir ett intressant test. När marknaden öppnar för licenser den 1 juli 2027 förbjuds samtidigt affiliatemarknadsföring. Lagen är antagen, så frågan är hur Raketech ska tjäna pengar på en finsk mediesatsning inom de nya reglerna.
Enligt vd Svensson ska det fria kassaflödet framöver gå till att amortera banklånet, men också till fortsatta investeringar i Sverige, Danmark och Italien, där bolaget bygger ut bransch- och sportmedier och säljkapaciteten inom SubAffiliation.
Vad värderas Raketech till då?
Aktien står i 1,90 kr i skrivande stund, cirka 9 % lägre än de 2,09 kr den stod i när jag skrev om Casumba-uppgörelsen. Med 45 224 227 aktier ger det ett börsvärde på 85,9 MSEK, eller 7,8 MEUR. Med en nettoskuld på cirka 5,6 MEUR efter uppgörelsen blir EV cirka 13,4 MEUR. Justerad EBITDA för kvarvarande verksamhet var 4,8 MEUR de senaste tolv månaderna, vilket ger ett EV/justerad EBITDA på 2,8x. Räknas Casumba-fordran av till bokfört värde blir multipeln 1,4x, och så klart ännu lägre om bolaget får in hela det återstående nominella beloppet på omkring 12 MEUR från Casumba och USA.
Raketech i dag
| Antal aktier | 45 224 227 |
| Aktiekurs, SEK | 1,90 |
| Börsvärde, MSEK | 85,9 |
| Börsvärde, MEUR (EUR/SEK 10,97) | 7,8 |
| Nettoskuld efter uppgörelsen, MEUR | 5,6 |
| Enterprise value (EV), MEUR | 13,4 |
| Justerad EBITDA R12, MEUR | 4,8 |
| EV/justerad EBITDA R12 | 2,8x |
| EV/justerad EBITDA R12, efter fordran om 6,6 MEUR | 1,4x |
I analysen av uppgörelsen räknade jag på ett scenario där justerad EBITDA ökade till 1,5–1,6 MEUR per kvartal under 2027. Efter Q3 och signalerna för oktober är det för optimistiskt som basscenario. För Q4ʼ26 räknar jag med intäkter på 5,0 MEUR, en minskning med 13 % mot fjolåret, och en justerad EBITDA på 1,15 MEUR. För 2027 räknar jag med intäkter på 20,0 MEUR, en minskning med knappt 5 %. Det betalda publishernätverket fortsätter att krympa och Finland förbjuder affiliatemarknadsföring från halvårsskiftet. Jag räknar också med att Danmarks förslag om att förbjuda affiliateersättning baserad på spelarnas omsättning, vinster eller förluster genomförs, vilket slår mot revenue share där, även om Danmark växer starkt just nu. Motvinden vägs delvis upp av det organiska nätverket och tillväxten i Sverige. Med en kostnadsbas som fortsätter att anpassas något nedåt, som bolaget aviserar, blir justerad EBITDA 4,8 MEUR, motsvarande 1,2 MEUR per kvartal och en marginal på 24 %.
Estimat Q4ʼ26E, 2026E och 2027E
| Q4ʼ26E | 2026E | 2027E | |
|---|---|---|---|
| Intäkter | 5,0 | 20,9 | 20,0 |
| Tillväxt y/y | −12,8 % | −22,4 % | −4,5 % |
| adj. EBITDA | 1,15 | 4,87 | 4,80 |
| adj. EBITDA-marginal | 23,0 % | 23,2 % | 24,0 % |
| FCF före earn-out | 1,0 | 4,4 | 3,5 |
| Nettoskuld vid årets slut | 4,6 | 1,1 | |
| EV/adj. EBITDA | 2,6x | 1,9x |
Det fria kassaflödet på 3,5 MEUR 2027 motsvarar nästan hälften av börsvärdet, vilket ser orimligt billigt ut. Räntan är redan inräknad, men amorteringarna på banklånet tar omkring 2,9 MEUR per år, så bara cirka 0,6 MEUR blir över. Återköp kräver dessutom bankens godkännande. Aktieägarna får alltså del av kassaflödet genom en lägre skuld snarare än genom utdelningar eller återköp under de närmaste åren. Tabellen visar vad aktien kan vara värd vid 2–5x justerad EBITDA för 2027, utan att något värde läggs på Casumba-fordran.
| EV/justerad EBITDA 2027E | Indikerat värde per aktie | Potential från 1,90 kr |
|---|---|---|
| 2,0x | 2,06 kr | 8 % |
| 3,0x | 3,23 kr | 70 % |
| 4,0x | 4,39 kr | 131 % |
| 5,0x | 5,56 kr | 193 % |
Spannet är brett, och det säger en del om hur lite marknaden tror på bolaget just nu. Mitt basscenario är också ganska försiktigt. Det förutsätter att intäkterna fortsätter att minska under 2027 och att varken mediesatsningen eller det organiska nätverket lyfter resultatet.
Det finns också ett mer positivt scenario. Om Affiliation Marketing kommer tillbaka till drygt 4 MEUR per kvartal, i takt med att Sverige och Danmark fortsätter att växa och mediesatsningarna börjar bidra, och det organiska nätverket växer snabbare än det betalda krymper, kan intäkterna växa svagt under 2027. Med den nuvarande kostnadsbasen kan justerad EBITDA då nå 1,5–1,6 MEUR per kvartal, alltså nivån i räkneexemplet från Casumba-analysen, eller 6,0–6,4 MEUR för helåret. Det förutsätter att merparten av intäktsökningen kommer från de egna sajterna och att kostnadsbasen ligger kvar nära dagens nivå.
Det fria kassaflödet blir då cirka 4,5 MEUR och nettoskulden i princip noll vid utgången av 2027. Aktien handlas då till 1,2–1,3x EV/justerad EBITDA 2027E. Vid 3x motsvarar det 4,3–4,6 kr per aktie, mer än en fördubbling, och vid 4x 5,8–6,2 kr, alltså mer än en tredubbling från dagens kurs. Och det är inte heller några jättehöga multiplar. Betalar köparen av Casumba-tillgångarna dessutom enligt plan kommer det in mer pengar, och Raketech får då i stället nettokassa som gör värderingen ännu lägre.
Ovanpå det kommer Casumba-fordran. Det bokförda värdet på 6,6 MEUR motsvarar cirka 1,60 kr per aktie, alltså nästan hela aktiekursen. Betalningstakten hittills och en köpare som inte har namngetts gör att jag inte vill lägga in den fullt ut, men betalar köparen enligt avtalet blir det svårt att se värderingen som annat än låg.
Billigt, men kärnverksamheten måste visa att botten är nådd
Riskerna är i stort sett desamma som i min förra analys. Intäkterna faller fortfarande, de egna sajterna är ändå beroende av Google, AI kan förändra hur spelarna hittar och jämför spelbolag och regleringen i Norden blir tuffare för affiliates. Till det kommer bankens utbetalning före den 31 december och en Casumba-fordran som betalas in långsamt.
Samtidigt är det mycket som går åt rätt håll. Casumba-skulden, som i flera år tog en stor del av kassaflödet, är snart borta och ersatt av ett banklån med slutdatum. Kostnadsbasen är omställd, marginalen är högre än för ett år sedan och i mitt basscenario täcker det fria kassaflödet de löpande amorteringarna. I Sverige och Danmark växer bolaget, och det organiska publishernätverket växer i Norden.
”With the earnout settlement agreed, adjusted EBITDA stable at a stronger margin and our media-led model, established in Sweden, now being rolled out across our markets, we believe Raketech is entering 2027 on a stronger foundation for gradual improvement.”
Det som saknas är en vändning i intäkterna. Q3 var ett steg tillbaka efter två kvartal med stigande justerad EBITDA, och oktober pekar på ett Q4 på ungefär samma nivå. Visar det sig att 1,2 MEUR per kvartal är botten är aktien billig, även med en försiktig multipel. Framåt vill man gärna se Affiliation Marketing tillbaka kring 4 MEUR och att det organiska nätverket växer mer än det betalda krymper. Nästa besked är bankens utbetalning före årsskiftet, och därefter Q4-rapporten i februari. Casumba-kapitlet är snart stängt. Nu är det kärnverksamheten som måste skriva nästa.
Disclaimer: Casinofeber ägs av Raketech. Analysen är skriven självständigt och bygger på bolagets offentliga rapporter och pressmeddelanden.
Mer från samma kategori
Analys: Kambi Q3ʼ26 – Fin tillväxt och operationell hävstång
Analys: Hacksaw Q3 2026 – Spelmixen bromsade tillväxten
Analys: Evolution Q3ʼ26 – Händelselöst var precis vad Evo behövde
Analys: Betsson Q3ʼ26 – Rekordomsättning, men utan Rhino står EBIT still
Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge
Analys: Det här krävs av Gaming Corps efter emissionerna
Analys: Hacksaws vinstvarning