Analys: Kambi Q3ʼ26 – Fin tillväxt och operationell hävstång
Börs & bolag Lägg till oss som favoritkälla på Google
Kambi rapporterade i morse och aktien handlas +/- 0% i skrivande stund på 146,60 kr. Q3ʼ26 blev betydligt starkare än estimaten avseende nettoomsättning och EBITA. Intäkterna ökade 23 procent till 46,0 MEUR (37,4) och adj. EBITA mer än fördubblades till 7,9 MEUR (3,0). Marginalen steg till 17,3 procent (8,2), den högsta sedan Q4ʼ23. Detta var tredje kvartalet i rad med tillväxt i både intäkter och resultat.
Kambi specificerade också prognosen för helåret till omkring 26 MEUR i adj. EBITA, från tidigare 23–27 MEUR. Efter nio månader står bolaget på 21,2 MEUR, så prognosen innebär ett ganska svagt Q4 på cirka 4,8 MEUR, jämfört med 7,3 MEUR i Q4ʼ25. Förbudet i Brasilien kostar cirka 1 MEUR/kvartal och LeoVegas flytt cirka 2 MEUR/kvartal. Dessutom räknar Kambi med en lägre operatörsmarginal, cirka 11 procent. Detta i kombination med lite osäkerhet kring skatter i Colombia är nog därför aktien står still trots ett starkt kvartal.
VM-slutspelet i juli gav ett starkt avslut på mästerskapet, och en starkare colombiansk peso lyfte intäkterna med 1,7 MEUR. Men hela överraskningen mot estimaten går inte att skriva på VM och valuta. Kostnaderna står still och antalet anställda föll till 939 heltidstjänster, från 995 efter Q2. Det är alltså Kambis operationella hävstång som syns igen. Frågan framåt blir dock hur 2027 kan bli när Kambi går upp mot ett starkt 2026 med bland annat VM som draghjälp.
Kambi – Översikt Q3’26
| Q3ʼ26 | Q3ʼ25 | ∆ | Q2ʼ26 | ∆ q-o-q | |
|---|---|---|---|---|---|
| Nettoomsättning | 46,0 | 37,4 | 23,0 % | 45,9 | 0,2 % |
| Bruttoresultat | 37,2 | 32,1 | 15,9 % | 39,1 | −4,9 % |
| Bruttomarginal | 80,9 % | 85,8 % | −4,9 pe | 85,1 % | −4,2 pe |
| EBIT | 5,1 | 1,6 | 214 % | 5,8 | −12,1 % |
| EBIT-marginal | 11,1 % | 4,3 % | +6,8 pe | 12,7 % | −1,6 pe |
| Adj. EBITA | 7,9 | 3,0 | 161 % | 7,6 | 3,9 % |
| Adj. EBITA-marginal | 17,3 % | 8,2 % | +9,1 pe | 16,5 % | +0,8 pe |
Kambi – utfall vs estimat
| Q3ʼ26 | Estimat | ∆ | |
|---|---|---|---|
| Nettoomsättning | 46,0 | 43,2 | 6,5 % |
| Adj. EBITDA | 15,9 | 13,9 | 14,4 % |
| EBIT | 5,1 | 4,4 | 15,9 % |
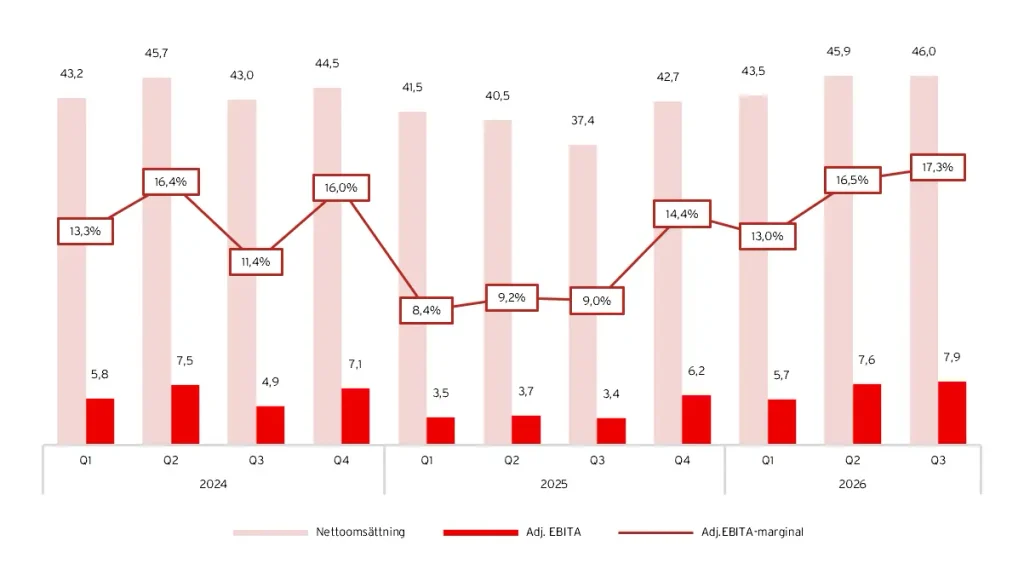
Kambis nettoomsättning och adj. EBITA, 2024–2026
VM-finalen och peson lyfte intäkterna
Intäkterna ökade 23 procent till 46,0 MEUR (37,4), efter 13,5 procent i Q2 och 4,9 procent i Q1. Mot Q2 var intäkterna i princip oförändrade, trots att Q2 hade det mesta av VM. För januari–september ökade intäkterna 13,5 procent till 135,4 MEUR, och på rullande tolv månader är de nu cirka 178 MEUR, upp från cirka 170 MEUR efter Q2.
Kambi: Nettoomsättning och tillväxt, 2025–2026
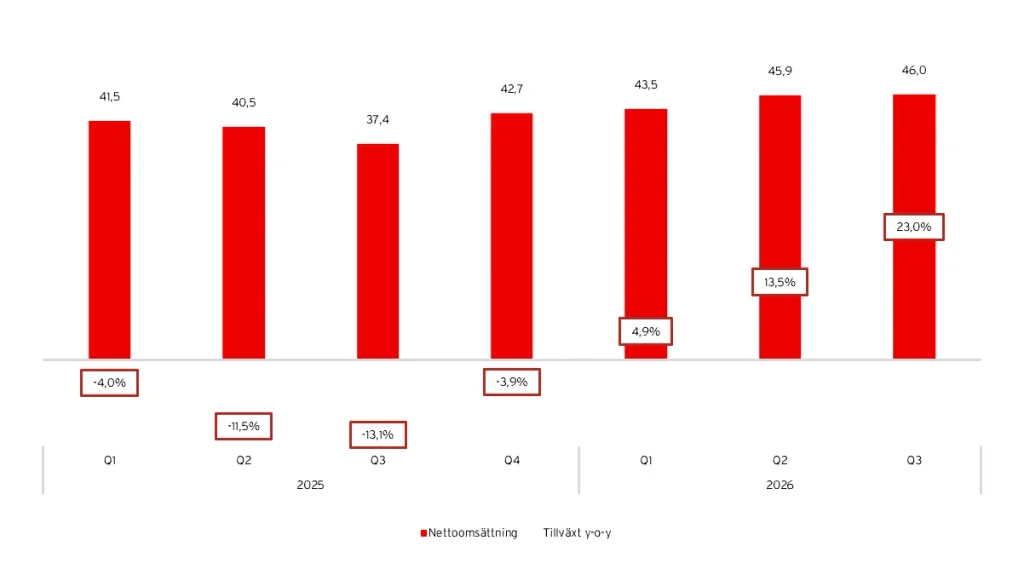
Tillväxten på 23 procent är dock lite uppblåst. 4,2 MEUR av intäkterna var dyrare VM-data som Kambi fakturerar vidare till operatörerna. Det påverkar inte resultatet, men blåser upp både intäkterna och kostnaden för sålda tjänster. Till det kommer 1,7 MEUR från den starkare colombianska peson. Rensar man för de två växte intäkterna med cirka 7 procent. CFO David Kenyon pekade därför på bruttoresultatet som det mest relevanta måttet i kvartalet, och det ökade 16 procent till 37,2 MEUR (32,1).
“This was fully recharged to our partners, but it makes gross profit the most relevant metric this quarter.”
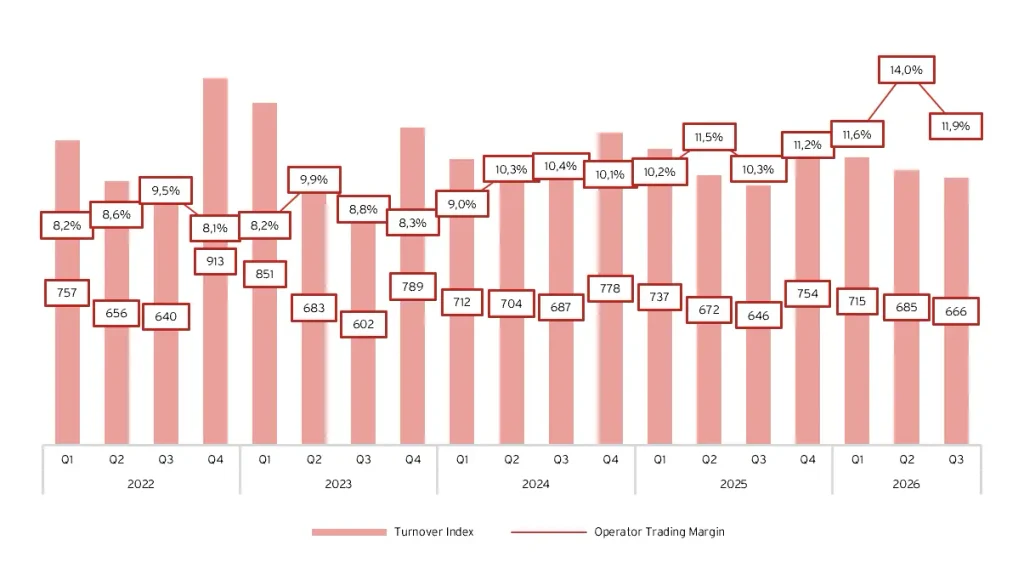
Operatörsmarginalen landade på 11,9 procent (10,3), Kambis näst starkaste kvartal någonsin. Som väntat efter Q2 var marginalen mycket hög under VM-matcherna i juli, med en rekordfinal, men sedan vände det. I augusti och september gick resultaten spelarnas väg, inte minst när Champions League drog igång och favoriterna vann. För januari–september är operatörsmarginalen 12,5 procent (10,7). Kambi räknar fortsatt med cirka 11 procent under resten av året.
Turnover ökade bara 3,0 procent y-o-y. VM lyfte volymerna i juli, men den höga marginalen gjorde att spelarna hade mindre pengar kvar att spela för i augusti och september. Det var precis den effekt Kenyon varnade för redan efter Q2. Till det kommer migrationerna, medan nya kunder och peson drog åt andra hållet.
Kambi: Turnover och trading margin, 2022–2026
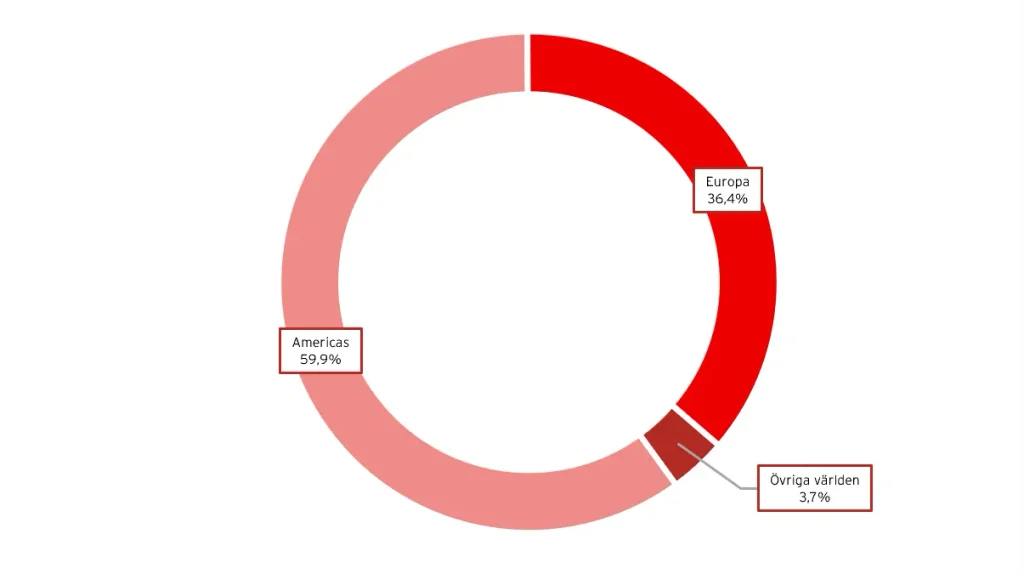
Geografiskt ökade Americas turnover med 6,7 procent och står nu för 59,9 procent (57,9) av nätverket. Europa minskade med 3,1 procent, främst på grund av migrationerna, och andelen sjönk till 36,4 procent (38,7). Övriga världen stod för 3,7 procent (3,5), och 98,5 procent av turnover kom från lokalt reglerade marknader.
Kambis geografiska fördelning av Turnkey Sportsbook-turnover, Q3ʼ26
Jag tolkar Q3 som ett starkt kvartal, men inte som ett tecken på att tillväxttakten håller. VM, VM-datan och peson förklarar mycket, och turnover växer fortfarande långsamt. Det som är tydligt bättre än för ett år sedan är marginalen, och där har AI-tradingen sannolikt en del av äran. Mer om det senare.
Bakslag i Brasilien, men ingen större påverkan
Brasilien var ett frågetecken inför rapporten. President Lula förbjöd tillfälligt sportspel med fasta odds och online casino den 25 september, och de licensierade sajterna stängdes den 6 oktober. Q3 påverkades därför inte. Enligt vd Werner Becher stod Brasilien bara för en låg ensiffrig procentandel av Kambis intäkter under 2026. Det är mindre än man kunde tro, med tanke på att ungefär hälften av Kambis spel kommer från Latinamerika och att regionen stod för 46 procent av turnover under VM.
Räknat i pengar handlar det om cirka 1 MEUR i lägre adj. EBITA per kvartal, enligt Kenyon. Prognosen för Q4 innehåller inga intäkter alls från Brasilien. Det större problemet är enligt rapporten att förbudet kan ta bort den långsiktiga tillväxtpotentialen på marknaden.
På frågan från ABG Sundal Collier om operatörerna kommer tillbaka om förbudet hävs var Becher tydlig:
“They are sitting on their hands and waiting for a decision from Brazilian courts, and as soon as there are decisions in favor of them so that they can start operating again, we will switch them on in a second.”
Becher var ovanligt rak i kritiken mot beslutet, och beskrev hur fler än 100 nya olagliga spelsajter dykt upp varje dag efter förbudet. Det stämmer med min bild av att mycket av spelandet nu flyttar till den olicensierade marknaden, där Kambi inte finns. Avgörandet ligger fortfarande hos domstolarna och kongressen, och Lula, som just vann presidentvalet, har sagt att förbudet ska ligga kvar. Högsta domstolen sköt upp sitt beslut igår kväll, och enligt rapporten måste kongressen godkänna den provisoriska åtgärden senast den 23 november, annars upphör den att gälla. Det är ett datum värt att hålla koll på.
Kambi ser ännu inga tecken på att andra länder i Latinamerika följer Brasiliens exempel. Enligt Becher har enskilda senatorer i bland annat Argentina luftat liknande idéer, men inget land har tagit några steg. Och det har han rätt i: ett lagförslag som kallas ”Lula Law” har lagts fram, men det är ännu långt ifrån en beslutad lag. Becher ser fortfarande Latam som en tillväxtmöjlighet.
Colombia är i dag viktigare än Brasilien för Kambi, som enligt Becher via sina kunder, främst BetPlay och Rush Street, har omkring 70 procent av marknaden. Brasilien stod för en låg ensiffrig andel av intäkterna, och den starkare peson ensam lyfte intäkterna med 1,7 miljoner euro i kvartalet. Den tillfälliga skatten på 16 procent av GGR, som gäller utöver den ordinarie på 15 procent, ska enligt dagens regler försvinna efter 2026. Regeringens förslag från den 29 oktober om en permanent moms på insättningar från 2027 fick en fråga på callet, och svaret var förvånande:
“Yes, it would. It would be beneficial versus a GGR tax, but I don’t really want to speculate on the exact, how it falls through until we actually see some details of timings and the amounts.”
Jag är osäker på hur det ska tolkas. En moms på insättningar utan avdrag för uttag blir sannolikt dyrare för operatörerna än dagens GGR-skatt. Kambi tar dock betalt som en andel av operatörernas spelöverskott (GGR, det vill säga insatser minus utbetalda vinster) efter avdrag för spelskatt och vissa begränsade marknadsföringskostnader, som freebets till spelarna (NGR). En skatt på GGR minskar därför Kambis underlag direkt. En moms på insättningar slår mer indirekt. Det kan vara så Kenyon menade, men det sa han inte. Werner Becher instämde i att det vore bättre, men väntade sig ingen lättnad: “We haven’t seen historically in our industry many countries decreasing their taxes. I wouldn’t expect also Colombia to decrease gaming taxes.” Lite oklart läge kring Colombia, men troligen kanske effekten inte blir så stor jämfört med den nuvarande skatten. Och kanske till och med positivt för Kambi.
I Peru finns samtidigt ett lagförslag om att femdubbla spelskatten för onlinespel. Kambi förlängde ändå avtalet med Olimpo.bet under kvartalet.
Station Casinos är live redan i år
Kvartalets största affär var det tioåriga avtalet med Station Casinos i Nevada, som tecknades i augusti. Station har ett tjugotal kasinon utanför The Strip i Las Vegas, bland annat Red Rock och Durango, och flyttar både sin fysiska sportsbook och onlineverksamheten till Kambi. Det är Kambis första kund i Nevada och den första större kunden för PAM-plattformen som Kambi köpte källkoden till för drygt ett år sedan. Det var alltså precis den här typen av affär som köpet var tänkt för.
Nytt på callet var tidsplanen. Kambi går live med några av Stations kasinon redan nästa månad, inom ramen för det fälttest som tillsynsmyndigheten kräver, och avtalet ska ge intäkter redan i år. Full utrullning till alla kasinon sker under 2027. Avtalet har ingen exklusivitet och Becher hoppas att Station ska bli ett skyltfönster för fler affärer i delstaten.
“I am pretty sure that if we can showcase as a premium sportsbook in Nevada, that there will be more opportunities out there.”
I Alberta, som öppnade i juli, gick Kambi live med Rush Streets RushBet, Bally’s Bally Bet och nya kunden Pure Casino. Kambi tecknade också ett Odds Feed+-avtal med RETABET i Spanien och Peru och förlängde med Olimpo.bet i Peru. Med Penn är Kambi nu live på 35 kasinon i USA, efter lanseringen på 7 Cedars i Washington.
Efter kvartalet tecknade Kambi ett flerårigt avtal med QuinnBet i Storbritannien och Irland, som ska lansera redan under Q4. Där integrerar Kambi med Pragmatic Solutions PAM, vilket kan öppna fler dörrar eftersom Pragmatic har slutat utveckla sin egen sportsbook.
Odds Feed+ fick också en siffra på callet. Enligt Becher står produkten för cirka 8–9 procent av intäkterna och är den del av verksamheten som växer snabbast. Bland kunderna finns Hard Rock, FDJ United, LeoVegas, Superbet, Coolbet, ComeOn och RETABET.
Händelser och avtal under Q3’26
| Datum | Händelse |
|---|---|
| 2026-10-19 | Flerårigt Turnkey-avtal med QuinnBet (Storbritannien och Irland) |
| 2026-09-28 | Turnkey-avtalet med Olimpo.bet i Peru förlängs |
| 2026-09-02 | Koncernen samlas under Kambi-namnet |
| 2026-08-07 | LeoVegas lämnar Kambis sportsbook i Storbritannien |
| 2026-08 | Live med ytterligare två operatörer i Alberta |
| 2026-08-05 | Tioårigt avtal med Station Casinos om sportsbook och PAM (Nevada) |
| 2026-07-30 | Tre nya teknikbolag i ekosystemet Engage |
| 2026-07-22 | PAM-avtal med 4 Bears Casino & Lodge (North Dakota) |
| 2026-07-21 | Flerårigt Odds Feed+-avtal med RETABET (Spanien och Peru) |
| 2026-07 | Turnkey-avtal med Pure Casino Entertainment (Alberta) |
På minussidan finns migrationerna. LeoVegas lämnar Kambi i Sverige och Storbritannien, och enligt Kenyon påverkar det med cirka 2 MEUR i adj. EBITA i Q4 jämfört med förra året. Det ska också räknas med inför 2027. FDJ United har lämnat Storbritannien och Rumänien, men har pausat övriga flyttar bort från Kambi. Becher sa att det redan finns med i Kambis bedömningar, men att ingen vet när flytten startar igen.
“We have figured into our numbers for 2027 and also in the future that these migrations will happen. We simply don’t know when exactly this process will restart again.”
Varje kvartal som FDJ dröjer ger alltså mer intäkter än planerat. I Wisconsin ser det däremot inte längre ut att bli någon onlinelansering i början av 2027, eftersom regleringen dröjer.
Jag tycker att den kommersiella utvecklingen är det starkaste i caset just nu. Station är en referenskund i en marknad där få leverantörer kommer in, och PAM-köpet börjar ge utdelning. Men det är långsiktiga affärer som tar tid att skala upp, medan LeoVegas och Brasilien försvinner direkt. En stor del av caset i Kambi framåt är att de kan knyta till sig fler större kunder, och med sin skalbara affärsmodell kan mycket av de nya intäkterna rinna ner till adj. EBITA.
Kostnaderna står stilla och marginalen når 17 procent
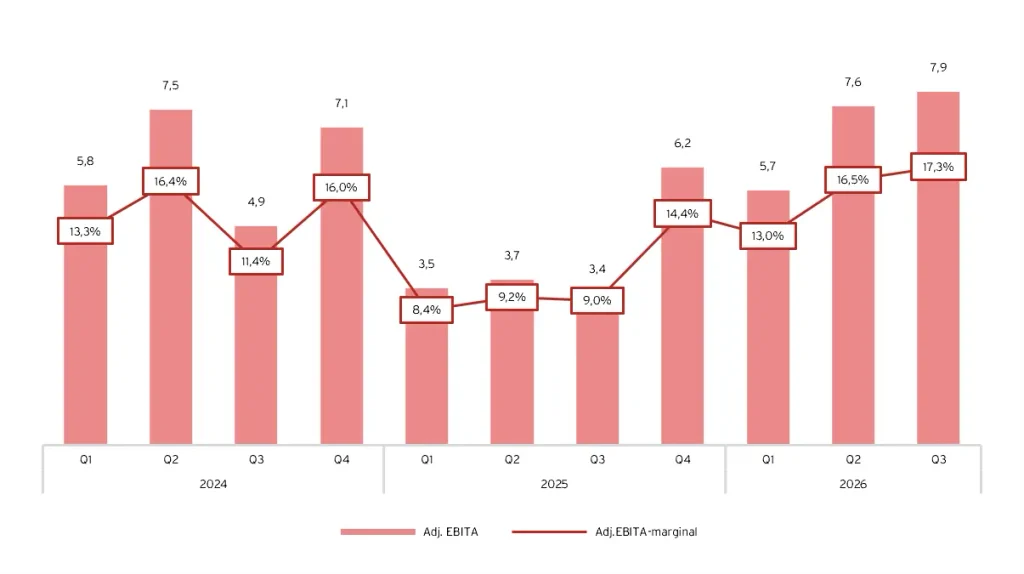
Adj. EBITA ökade 161 procent till 7,9 MEUR (3,0), och marginalen steg till 17,3 procent (8,2). För januari–september har adj. EBITA mer än fördubblats till 21,2 MEUR (10,3). Det är redan mer än för hela 2025, då det blev 17,6 MEUR. Marginalen är den högsta sedan Q4ʼ23, då den var 19,2 procent enligt den tidigare definitionen. Men den är fortfarande långt från 2020–2021, då rörelsemarginalen låg på 35–47 procent i flera kvartal. Notera att Kambi från i år räknar adj. EBITA utan valutaeffekter, så Q3ʼ25 är omräknat från 3,4 till 3,0 MEUR.
Kambis utveckling av adj. EBITA och EBITA-marginal, 2024–2026
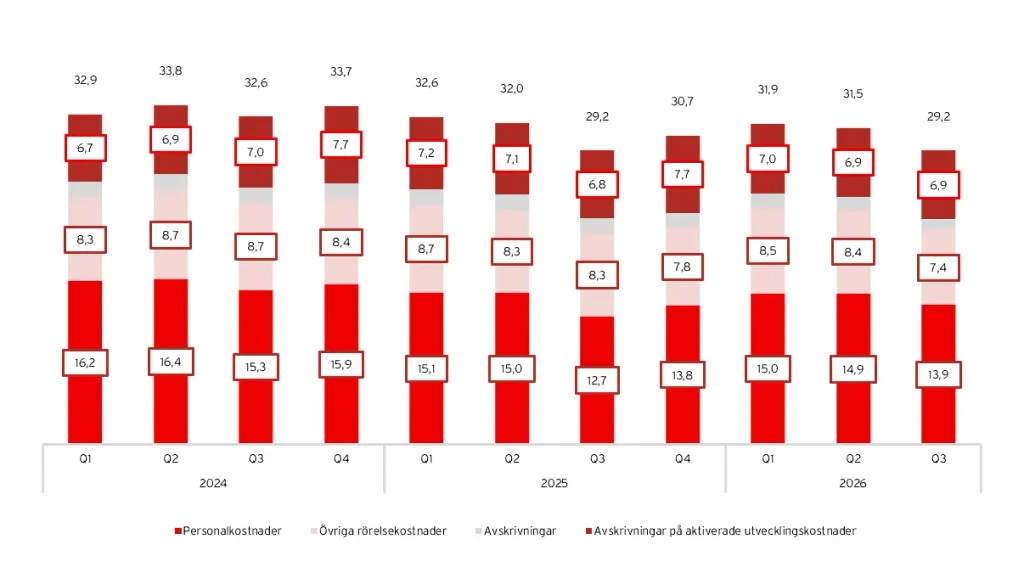
Rörelsekostnaderna ökade bara 0,7 procent till 29,2 MEUR (29,0). Personalkostnaderna steg till 13,9 MEUR (12,7), men det beror på prestationsbaserade ersättningar. Förra året återfördes sådana avsättningar i stället. Övriga rörelsekostnader minskade till 7,4 MEUR (8,1) och avskrivningarna på aktiverad utveckling och inventarier till 8,0 MEUR (8,3). För januari–september minskade rörelsekostnaderna med 0,8 procent.
Antalet heltidstjänster föll till 939, från 995 efter Q2 och 1 049 för ett år sedan. Det är 110 färre på ett år, eller drygt 10 procent. Neddragningarna har gjorts inom trading och front end, och Kenyon tror att trenden fortsätter. Han kopplade det också tydligare till AI än Becher gjorde efter Q2, då AI framför allt beskrevs som en produktförbättring.
“Werner talked a lot about the AI platform that is being built, and this is one of the kind of benefits we reap, is that reduced staff costs.”
Neddragningen syns ännu inte fullt ut i siffrorna, eftersom den skedde mot slutet av kvartalet. Omstruktureringskostnaderna hamnade i stället i jämförelsestörande poster, som uppgick till 1,7 MEUR (0,4), tillsammans med engångskostnader för att föra över OLG-avtalet.
Kambis utveckling av rörelsekostnader, 2024–2026
Kostnaden för sålda tjänster ökade 66 procent till 8,8 MEUR (5,3), varav 4,2 MEUR var dyrare VM-data. Bruttomarginalen sjönk därför till 80,9 procent (85,8), men det påverkar inte resultatet eftersom datan faktureras vidare.
Brygga för adj. EBITA under Q3ʼ26
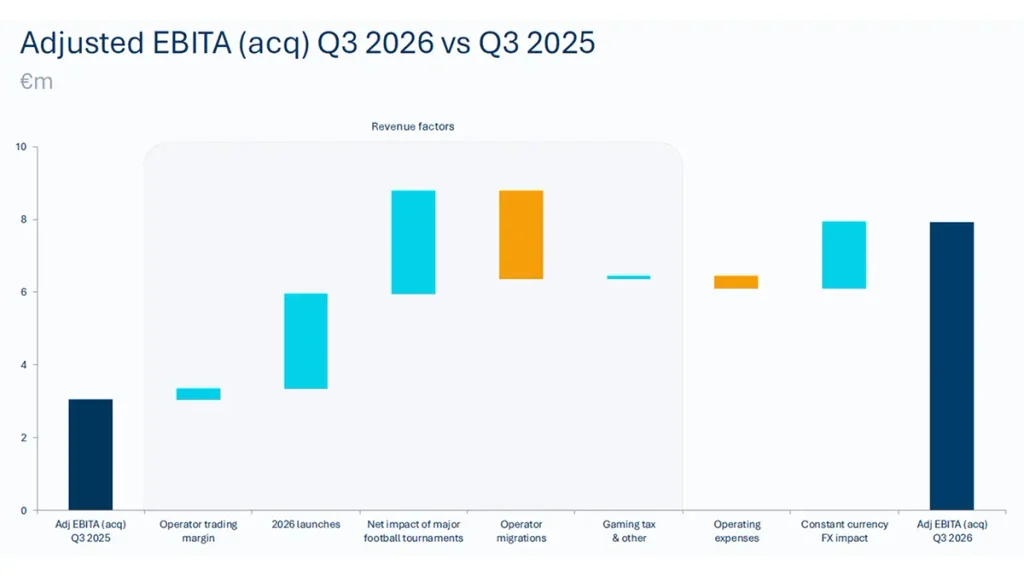
Bryggan i presentationen delar upp ökningen i operatörsmarginal, nya lanseringar som OLG och PMU, fotbollsturneringarna, migrationerna, spelskatter, rörelsekostnader och valuta. Migrationerna gäller FDJ United i Storbritannien och Rumänien samt LeoVegas i Sverige och Storbritannien, medan valutan främst är peson. Kenyon sammanfattade det som en operationell hävstång: intäktstillväxten går rakt igenom när kostnaderna står still. Det är precis därför nya kunder är så intressanta för Kambi.
En sak i rapporten är värd att lyfta. Kambi har tagit fram AI-tradingen med hjälp av externa konsulter, och en sista prestationsbaserad betalning till dem väntas bli ett högt ensiffrigt belopp i miljoner euro. Den redovisas som en eventualförpliktelse nu och tas upp under 2027. Betalningen ska aktiveras och skrivas av som förvärvade immateriella tillgångar, vilket betyder att avskrivningarna hamnar utanför adj. EBITA. En fråga i chatten på callet gällde varför, med tanke på att systemet beskrivs som egenutvecklat. Kenyon förklarade att det är ett köp från tredje part och att Kambi redan har aktiverat över 10 MEUR av egna kostnader.
“It is an acquisition, it is from a third party, so we have to treat it that way.”
Redovisningsmässigt är det helt rimligt, och AI-tradingen ser ut att leverera. Men det betyder att en del av kostnaden för det som driver marginalen inte syns i det mått Kambi guidar på, det vill säga adj. EBITA.
AI-tradingen hanterar nu cirka 85 procent av alla spel, upp från 75 procent i Q2, och målet är 90 procent vid årsskiftet. NBA flyttades till AI-tradingen i oktober, och redan efter några veckor var avvisade livespel 32 procent färre än förra säsongen. Med dynamisk fördröjning accepteras nu 59 procent av de AI-tradade livespelen utan fördröjning, från noll tidigare. Kambi räknar med att det ger 18 miljoner fler accepterade spel per år.
“Of course, these 18 million more accepted bets will also generate more revenue going forward for our partners and us.”
VM-pengarna ökar på kassan rejält
Kambis eget kassaflödesmått, exklusive rörelsekapital, förvärv och finansiering, uppgick till 6,6 MEUR (6,1). Det redovisade kassaflödet ger dock en starkare bild. Kassaflödet från den löpande verksamheten var 20,6 MEUR (8,9), eftersom VM-intäkterna från juni betalades in under kvartalet, precis som Kenyon sa efter Q2. Rörelsekapitalet bidrog med cirka 7,7 MEUR. Efter investeringar i aktiverad utveckling och inventarier och betalning av leasingskulder blev det fria kassaflödet cirka 13,8 MEUR.
Kassaflödesbrygga, Q3ʼ26
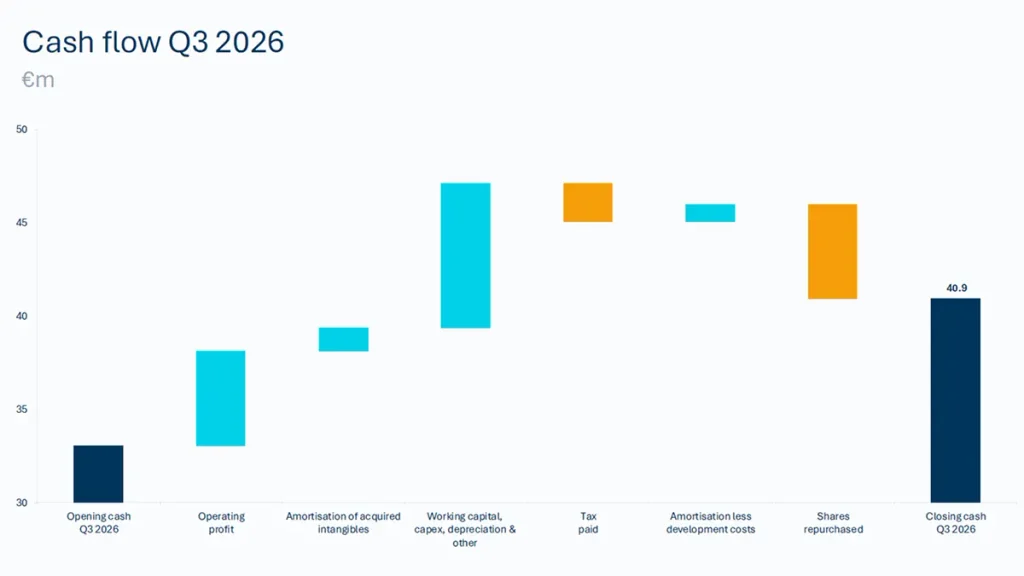
Kassan växte till 40,9 MEUR från 33,0 MEUR efter Q2, trots att Kambi köpte tillbaka aktier för 5,0 MEUR under kvartalet. Det motsvarar 324 785 aktier för 56,2 MSEK, i snitt cirka 173 kr per aktie. Hittills i år har Kambi köpt tillbaka 1 021 783 aktier för 143,3 MSEK och antalet utestående aktier har minskat till 26 144 264. Det pågående programmet på 100 MSEK löper till den 23 november, så ett nytt beslut ligger nära i tiden.
Att kassaflödesmåttet bara blev 6,6 MEUR trots ett adj. EBITDA på 15,9 MEUR beror främst på att Kambi fortsätter att investera i produkten. Kambi aktiverade 6,0 MEUR i utveckling under kvartalet och betalade 2,1 MEUR i skatt. Hittills i år är måttet 15,4 MEUR (15,2), alltså i stort sett oförändrat trots att adj. EBITA har fördubblats. Med den kommande betalningen till AI-konsulterna, som väntas bli ett högt ensiffrigt belopp i miljoner euro, kommer en del av kassan dessutom att gå åt under 2027.
Balansräkningen är ändå stark utan räntebärande lån. Jag räknar med att återköpen fortsätter i ungefär samma takt och att det är den främsta formen av utdelning till aktieägarna.
Vad värderas Kambi till då?
Den nya prognosen på cirka 26 MEUR innebär att Q4 ger cirka 4,8 MEUR i adj. EBITA, mot 7,3 MEUR i Q4ʼ25. Det fick en fråga från ABG Sundal Collier, och Kenyon gick igenom vad som skiljer. Jämfört med Q4ʼ25 kostar Brasilien cirka 1 MEUR och LeoVegas cirka 2 MEUR, delvis motverkat av valutan. Jämfört med Q3 tillkommer en lägre operatörsmarginal på cirka 11 procent, 0,6 MEUR i övergångsavgifter från Mohegan Sun som upphörde i Q3, fler migrationer och lite högre kostnader på grund av semesterlöner. En tätare sportkalender drar åt andra hållet.
Jag räknar därför med en nettoomsättning på cirka 41 MEUR i Q4, en minskning med 4 procent mot förra året, och adj. EBITA i linje med prognosen.
Någon prognos för 2027 kommer först med Q4-rapporten den 17 februari, men lägger man ihop vad ledningen har sagt i rapporterna och på callen under året, blir bilden ganska tydlig. Motvindarna är många och till stor del redan kvantifierade. Medvinden måste i stället främst komma från nya kunder. Kenyon kallade sig själv “the voice of doom” när han fick frågan om 2027:
“There is a solid base, but there are clearly headwinds for next year.”
Estimerad EBITA-brygga 2026E till 2027E
| Adj. EBITA | Vad Kambi har sagt | |
|---|---|---|
| 2026E | 26,0 | “We are adjusting our guidance to around EUR 26 million” (Becher, Q3) |
| Fotbolls-VM | −6,0 | “A huge boost in 2026. Looking forward, that is on the downside” (Kenyon, Q3). Turneringarna gav cirka +4,0 i Q2 och +2,8 i Q3 |
| Brasilien | −3,0 | “The Brazil, which is going to be around a EUR 1 million impact” (Kenyon, Q3). Gäller per kvartal, inget räknat i Q4 |
| LeoVegas | −3,0 | “That should be taken into account when people are thinking ahead for 2027” (Kenyon, Q3). Cirka 2 MEUR i Q4 mot Q4ʼ25 |
| FDJ/Kindred | −1,0 | “We have figured into our numbers for 2027 and also in the future that these migrations will happen” (Becher, Q3). Flytten är pausad |
| Mohegan Sun | −1,8 | “Termination fees or transition fees, which ended at the end of Q3. That is another EUR 600,000” (Kenyon, Q3) |
| Operatörsmarginal 11 % | −3,0 | “Looking back the last eight quarters, I think it averages around 11%” (Kenyon, Q2). Ska ses över vid Q4-rapporten |
| Helårseffekt av kunder som startade 2026 | +3,0 | “These two material new customers will contribute now fully in Q2” (Becher, Q1, om OLG och PMU). Övriga under Q1: LCKY Group, Pickwin, Soft2Bet, LiveScore, Paf, Sunbet och flera kasinon i USA, samt Odds Feed+ med Coolbet och LeoVegas. Q2: Hommerson, HGT, Carousel, BetWarrior och Canadian Bank Note. Q3: Rush Street, Bally’s och Pure Casino i Alberta, RedCap och Penn |
| Tecknade kunder som bidrar under 2027 | +8,0 | “Recent signings, some really exciting ones, which are going to contribute next year” (Kenyon, Q3). Station Casinos live i december och alla kasinon under 2027, QuinnBet live i Q4, Atlantic Lottery och British Columbia Lottery (startdatum inte kommunicerat), SuomiVeto från juli 2027 |
| Nya avtal under 2027 | +4,0 | “We are going to make more signings”. Motsvarar ungefär två stora kunder som tecknas och lanseras under första halvåret, plus fortsatt tillväxt i Odds Feed+ |
| Lägre personalkostnader | +2,0 | “It is likely to be a trend that continues” (Kenyon, Q3, om färre anställda). 939 heltidstjänster, mot 1 049 för ett år sedan |
| Colombia | 0,0 | Den tillfälliga skatten (cirka 4 MEUR) gäller bara 2026, men regeringen har föreslagit en ny skatt på insättningar. “It would be beneficial versus a GGR tax” (Kenyon, Q3), men “I wouldn’t expect also Colombia to decrease gaming taxes” (Becher, Q3) |
| 2027E | 25,2 |
Slutsatsen är att adj. EBITA bara växer 2027 om de nya kunderna levererar fullt ut. Station Casinos, Atlantic Lottery, British Columbia Lottery och QuinnBet är redan tecknade och bidrar under 2027, men de behöver mer än att ersätta VM, Brasilien och LeoVegas. En stor kund av OLG:s eller Stations storlek kan enligt min bedömning ge runt 4-6 MEUR i adj. EBITA per år när den är fullt igång, men Station rullas ut successivt under 2027 och när Atlantic Lottery och British Columbia Lottery går live har Kambi inte sagt. Jag landar på cirka 25 MEUR och intäkter på cirka 175 MEUR.
Nya avtal är det som ska driva Kambi framåt. I basscenariot räknar jag med ungefär två nya större kunder under första halvåret 2027, plus fortsatt tillväxt i Odds Feed+. En större kund som tecknas tidigt ger några MEUR samma år och mer året efter, så fler avtal än så är tillsammans med marginalen den största uppsidan.
Colombia-effekten har jag satt till noll. Försvinner den tillfälliga skatten utan att ersättas, får Kambi tillbaka cirka 4 MEUR, men med regeringens nya förslag går det inte att räkna med.
Den största osäkerheten är operatörsmarginalen. Enligt Q2-bryggan motsvarade varje procentenhet ungefär 2 MEUR i adj. EBITA per kvartal. Q2 hade dock ovanligt hög turnover tack vare VM, så i ett vanligt kvartal är det sannolikt något mindre, runt 1,5–2 MEUR. Kambi utgår från 11 procent, men hittills i år har marginalen varit 12,5 procent och ledningen kopplar en del av det till AI-tradingen. Antagandet ska ses över vid Q4-rapporten.
Aktien står i 146,60 kr i skrivande stund, cirka 15 procent lägre än efter Q2-rapporten. Med 26 144 264 utestående aktier ger det ett börsvärde på cirka 3,83 mdSEK, eller 349 MEUR. Med en kassa på 40,9 MEUR blir EV cirka 308 MEUR. Räknar man med kassauppbyggnaden och betalningen till AI-konsulterna växer nettokassan till cirka 45 MEUR vid årsskiftet och cirka 57 MEUR vid utgången av 2027.
Estimat 2026E och 2027E
| Q4ʼ26E | 2026E | 2027E | |
|---|---|---|---|
| Nettoomsättning | 41,0 | 176,4 | 175,0 |
| Tillväxt y/y | −4,0 % | 8,9 % | −0,8 % |
| Adj. EBITA | 4,8 | 26,0 | 25,2 |
| Adj. EBITA-marginal | 11,7 % | 14,7 % | 14,4 % |
| FCF | 4,5 | 19,9 | 19,2 |
| FCF/adj. EBITA | 93,8 % | 76,5 % | 76,2 % |
| EV inkl. kassauppb./adj. EBITA | 11,7x | 11,6x |
Efter Q2 handlades Kambi till cirka 15x EV/adj. EBITA på mitten av prognosen för 2026. I dag är det knappt 12x på 2026, men året är lyft av VM. På mina estimat för 2027 är multipeln 11,6x, alltså klart lägre än efter Q2. Kursnedgången sedan dess har mer än väl tagit hänsyn till ett något svagare 2027.
| EV/adj. EBITA 2027E | Indikerat värde per aktie | Potential från 146,60 kr |
|---|---|---|
| 10,0x | 129,5 kr | −11,7 % |
| 12,0x | 150,6 kr | 2,8 % |
| 14,0x | 171,8 kr | 17,2 % |
| 16,0x | 192,9 kr | 31,6 % |
| 18,0x | 214,1 kr | 46,0 % |
| 20,0x | 235,2 kr | 60,5 % |
Spannet runt basscenariot är brett. Håller AI-tradingen marginalen kring 12 procent i stället för 11 blir adj. EBITA cirka 31–33 MEUR år 2027. Aktien handlas då till cirka 9x EV/adj. EBITA inklusive kassauppbyggnad, och vid 14x blir värdet cirka 205–220 kr per aktie, 40–50 procent över dagens kurs. Går det i stället fel, med en FDJ-flytt under 2027, en hårdare skatt i Colombia, färre nya avtal och att Station eller lotterierna i Kanada dröjer, kan adj. EBITA stannar kring 19 MEUR. Då handlas aktien till cirka 15x och vid 12x är värdet cirka 120 kr per aktie.
Det finns så klart en del risker. Latinamerika har blivit viktigare för Kambi och samtidigt mer osäkert, med Brasiliens förbud, Colombias skatteplaner och Perus förslag om en femdubblad spelskatt. Till det kommer migrationerna från LeoVegas och FDJ, den högre skatten i Storbritannien och beroendet av en operatörsmarginal som kan svänga kraftigt mellan månaderna.
Samtidigt har Kambi inte sett så här bra ut operativt på flera år, och Q3 visar tydligt hur skalbar affären är. Bruttoresultatet ökade 16 procent medan rörelsekostnaderna ökade 0,7 procent, och adj. EBITA-marginalen mer än fördubblades till 17,3 procent. Även rensat för VM-datan och peson, då intäkterna växte cirka 7 procent, är hävstången tydlig. Kostnadsbasen är i stort sett fast, så när en ny kund väl är på plats faller en stor del av intäkterna rakt ned i resultatet. Det är därför en kund av OLG:s eller Stations storlek kan väga så tungt. Till det kommer att personalen blir färre och att AI-tradingen ger bättre marginal och fler accepterade spel.
Det ska också sägas att mina 25 MEUR för 2027 är ett basscenario och snarare försiktigt än optimistiskt. Jag utgår från Kambis eget antagande om 11 procent i operatörsmarginal, trots att marginalen har legat över det i år. Jag räknar bara med ungefär två nya stora kunder, och varken valuta eller lägre skatt i Colombia finns med. Redan i basscenariot handlas aktien till knappt 12x EV/adj. EBITA inklusive kassauppbyggnad, vilket är lågt för ett bolag med den här hävstången.
Tidsfaktorn är viktig. Station tecknades i augusti och går live i december, och avtalet med Atlantic Lottery och British Columbia Lottery tecknades i april. Det tar ofta några månader från avtal till intäkter, och min känsla är att Kambi behöver teckna fler stora kunder det kommande halvåret för att 2027 ska bli riktigt bra. Men det kan också gå snabbt. PMU tecknades och lanserades under samma kvartal, och Station går live ungefär fyra månader efter avtalet. Becher beskriver pipelinen som lika stark som de senaste kvartalen, och Kambi har tecknat en större kund i stort sett varje kvartal i år. Kommer ytterligare någon av OLG:s eller Stations storlek, och kommer den in tidigt, är det inte orimligt att adj. EBITA växer även 2027 trots motvindarna.
På kort sikt har vi två intressanta datum. Den 23 november måste kongressen i Brasilien ta ställning till förbudet, och den 17 februari får vi Kambis första prognos för 2027. Motvindarna är kända och till stor del redan inräknade. Nya avtal, en marginal över 11 procent och en allt mer skalbar kostnadsbas är det inte. Där ligger uppsidan och efter kursnedgången ser Kambi intressant ut.
Mer från samma kategori
Analys: Hacksaw Q3 2026 – Spelmixen bromsade tillväxten
Analys: Evolution Q3ʼ26 – Händelselöst var precis vad Evo behövde
Analys: Betsson Q3ʼ26 – Rekordomsättning, men utan Rhino står EBIT still
Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge
Analys: Det här krävs av Gaming Corps efter emissionerna
Analys: Hacksaws vinstvarning
Analys: Flutter – världens största börsnoterade operatör