Återköpen lyfter Evolutions vinst per aktie med över 20 %
Börs & bolag Lägg till oss som favoritkälla på Google
Evolution har lagt drygt 2,8 miljarder euro på att köpa tillbaka 37,1 miljoner egna aktier sedan 2020. Det är återköpen som får vinsten per aktie att växa när vinsten inte gör det, och enligt vår beräkning lyfter de vinsten per aktie med drygt 20 %. Nu har takten halverats för att bättre matcha kassaflödet.
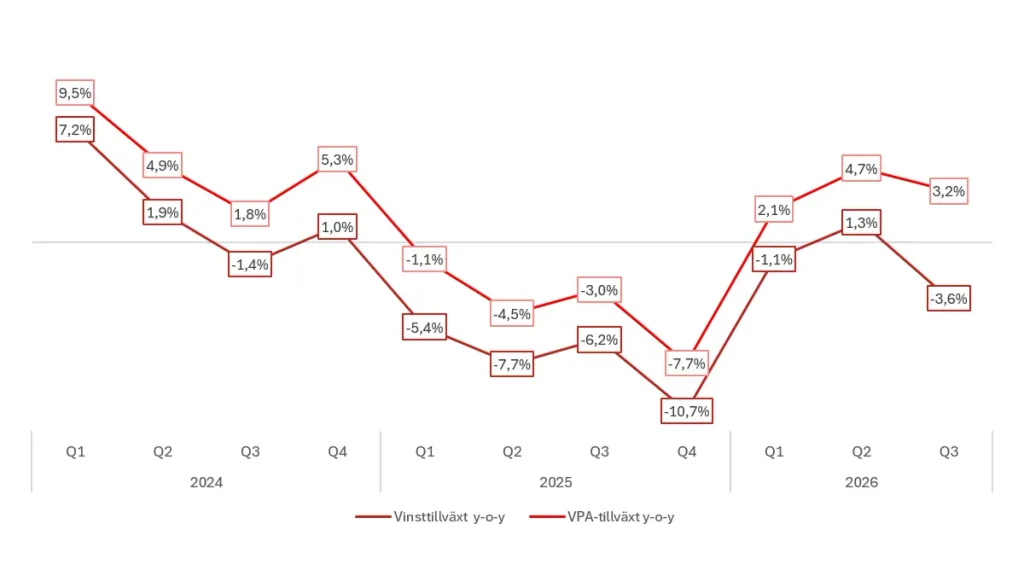
Ett tydligt exempel är Q3ʼ26. Evolution redovisade en vinst på 243,3 MEUR, 3,6 % lägre än ett år tidigare, men vinsten per aktie efter utspädning steg ändå 3,2 % till 1,29 EUR (1,25). Det är återköpen som gör jobbet. Antalet aktier efter utspädning var i snitt närmare 7 % lägre än ett år tidigare, enligt delårsrapporten. Kvartalet är inget undantag. Vinsten per aktie har utvecklats bättre än vinsten i vart och ett av de senaste elva kvartalen, oftast med 3–4 procentenheter. I Q3ʼ26 var skillnaden 6,8 procentenheter, den största under perioden.
Vinsten minskat men vinst per aktie ökar
Kollar vi istället på de senaste tolv månaderna, oktober 2025–september 2026, uppgick Evos vinst till 1 053 MEUR. Fördelat på dagens antal aktier blir det 5,86 EUR per aktie. Den rapporterade vinsten per aktie före utspädning var 5,39 EUR, eftersom den räknas på det genomsnittliga antalet aktier under perioden och inte fångar hela effekten av årets köp.
Hade Evo aldrig köpt tillbaka några aktier hade samma vinst fördelats på 216,9 miljoner aktier, vilket ger 4,86 EUR per aktie. Med dagens antal aktier är vinsten per aktie alltså drygt 20 % högre tack vare återköpen.
Jämförelsen förutsätter att pengarna annars hade delats ut. Det är det rimliga alternativet. Evo har länge haft som policy att dela ut hälften av vinsten, och i år ersatte återköpen utdelningen helt. Hade pengarna i stället legat kvar i kassan och gett ränta hade effekten blivit något mindre, omkring 15 % med 2 % ränta före skatt.
Från utdelning till återköp
Historiskt har Evolution återfört mycket av kassaflödena till aktieägarna via utdelningar. Räknat med utdelningarna har Evo sedan 2020 fört tillbaka omkring 4,9 miljarder euro till aktieägarna, varav 2,1 miljarder som utdelning. I år går dock allt via återköp. Styrelsen föreslog tidigt under året att ingen utdelning skulle lämnas för 2025. Syftet med återköpen beskriver bolaget så här i pressmeddelandet den 8 november:
”Syftet med förvärven av egna aktier är att optimera Bolagets kapitalstruktur genom att minska aktiekapitalet och därigenom skapa ytterligare aktieägarvärde.”
Beskedet om vad pengarna skulle användas till dröjde. Vid telefonkonferensen för Q1ʼ26 i april hade styrelsen ännu inte bestämt sig, och vd Martin Carlesund såg inget dramatiskt i det: ”It’s not dramatic, rather refreshing.”
Beskedet om återköpen kom först i maj. I oktober medgav han att väntan hade skapat frustration: ”I know there was a lot of frustration about the timing” och lovade att Evo ska vara tidigare ute med beskedet inför nästa år.
Var sjätte aktie borta
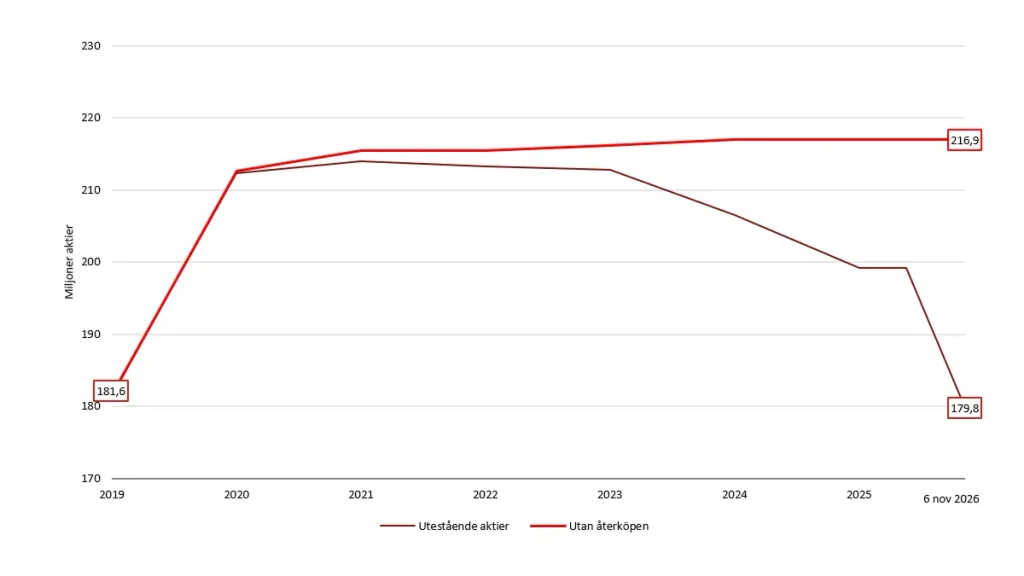
Tack vare återköpen har antalet utestående aktier minskat successivt de senaste åren. Utan återköpen hade Evo i dag haft 216,9 miljoner utestående aktier, vilket kan jämföras med 179,8 miljoner den 6 november 2026. Återköpen har alltså minskat antalet aktier med 17 % jämfört med om inga återköp hade gjorts. Nyemissionerna, bland annat vid köpet av NetEnt 2020, finns med i båda talen.
Antal utestående aktier med och utan återköp
Köpen har gjorts i sex program och takten har ökat rejält. Under de fyra åren 2020–2023 köpte Evo aktier för omkring 325 MEUR. Hittills i år har bolaget köpt för 1 325 MEUR, mer än 2024 och 2025 tillsammans. Ramen för det pågående programmet, 2 miljarder euro, är större än de fem tidigare programmen sammanlagt.
Återköpsprogam
| Program | Period | Belopp, MEUR | Återköpta aktier | Snittpris, EUR |
| 2020 | Mars 2020 | 9,9 | 338 000 | 29,2 |
| 2021–22 | Dec 2021–feb 2022 | 198,9 | 1 905 865 | 104,4 |
| 2023–24 | Nov 2023–mar 2024 | 399,8 | 3 648 247 | 109,6 |
| 2024 | Jul–okt 2024 | 394,0 | 4 481 685 | 87,9 |
| 2025 | Feb–dec 2025 | 500,2 | 7 335 630 | 68,2 |
| 2026 | Maj–6 nov 2026, pågående | 1 324,7 | 19 412 197 | 68,2 |
| Totalt | – | 2 827,4 | 37 121 624 | 76,2 |
Högre snittpriser 2021–2024, men lägre nu
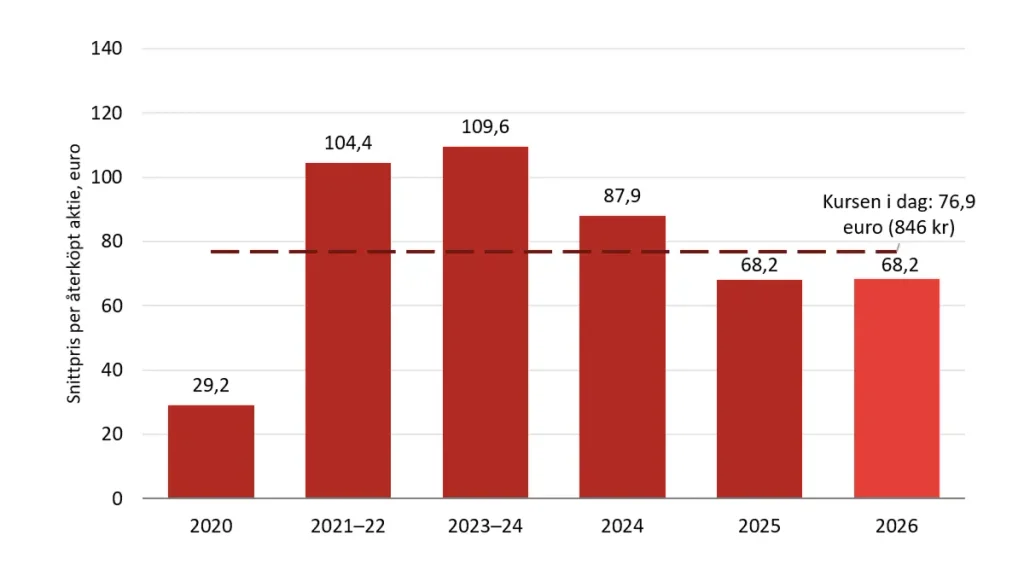
I snitt har Evo betalat 76,2 EUR per aktie. Det ligger nära börskursen den 9 november, 846 kronor eller 76,9 EUR omräknat med växelkursen 11,0. Bakom snittet döljer sig stora skillnader. Under 2021–2024 betalade bolaget 88–110 EUR per aktie och i början av 2024 i snitt 1 278 kronor. Under 2025 och 2026 har snittpriset legat kring 68 EUR, drygt 750 kronor. Aktien har sedan årsskiftet stigit 34 % från 629,80 kronor. Evo har alltså fått betydligt fler aktier för pengarna de senaste två åren än tidigare.
Snittpris per återköpt aktie
Takten halverad för att matcha kassaflödet
Det pågående programmet startade den 19 maj, dagen efter att styrelsen beslutade om ramen på 2 miljarder euro. Fram till den 6 november hade Evo köpt 19,4 miljoner aktier, 9,7 % av aktierna när programmet startade. Svenska bolag får inte äga mer än 10 % av sina egna aktier, och därför drogs 16,2 miljoner av dem in i september.
I somras gick det fort. Under juni–augusti köpte Evo i snitt omkring 192 000 aktier per handelsdag. Enligt finanschef Joakim Andersson köpte bolaget redan under andra kvartalet så mycket det kunde, som mest en fjärdedel av den genomsnittliga dagliga handeln i aktien.
Köpen gick dock snabbare än pengarna kom in. Under Q3ʼ26 köpte Evo aktier för 824 MEUR, mer än dubbelt så mycket som det operativa kassaflödet på 366 MEUR, och kassan krympte från 1 154 till 656 MEUR. Sedan oktober har takten ungefär halverats, till i snitt omkring 92 000 aktier per handelsdag fram till den 6 november. Andersson förklarade varför under telefonkonferensen efter rapporten:
”We will continue our buybacks through Q4 and Q1, although at a somewhat lower pace than in Q3, as we adjust the pace to align more closely with cash generation.”
Evo vill helst inte låna, trots att bolaget i samband med programmet tecknade en kreditfacilitet på 300 MEUR. Målet om en nettokassa ligger fast. Carlesund motiverar det med att branschen är volatil och att bolaget vill kunna investera på egen hand:
”We want to be free to make the investment we need, and we want to be self-sustained. So over time, we’ve taken the decision to be net cash positive and no debt.”
Enligt beskedet den 8 november återstår 675 MEUR och programmet kan pågå fram till årsstämman 2027. Det är pengarna, inte 10 %-gränsen, som begränsar. Evo får köpa ytterligare 15,1 miljoner aktier, men vid dagens kurs räcker pengarna till omkring 8,8 miljoner, knappt 5 % av aktierna. Med oförändrad vinst lyfter det vinsten per aktie med drygt 5 % till.
Den senaste redovisade veckan, 2–6 november, köpte Evo omkring 83 000 aktier per handelsdag för cirka 70 miljoner kronor. Fortsätter den takten, med ungefär oförändrad kurs och växelkurs, räcker pengarna in i april 2027. Det stämmer med Carlesunds besked att programmet kan pågå till och med första kvartalet och möjligen något längre.
Tillväxten behöver ta fart
Vår bedömning är att återköpen har varit ett bra sätt att allokera pengarna de senaste två åren. Evo har köpt till kring 68 EUR per aktie, klart under både dagens kurs och priserna i programmen 2021–2024.
I teorin kan återköp lyfta vinsten per aktie hur länge som helst, så länge bolaget tjänar pengar. Takten styrs däremot av kassaflödet och aktiekursen. I år har Evo köpt för mer än bolaget tjänat, eftersom det också tagit av kassan som byggts, och det går inte att upprepa. Lägger Evo framöver hela vinsten, omkring 1 miljard euro per år, på återköp till dagens kurs motsvarar det cirka 7 % av börsvärdet. Det skulle lyfta vinsten per aktie med 7–8 % per år även med oförändrad vinst, men ju högre kursen stiger, desto färre aktier får Evo för pengarna.
När det nuvarande programmet är klart, sannolikt under Q1ʼ27, börjar kassan byggas upp igen. Vad pengarna då ska användas till är oklart. Carlesund har bara lovat att beskedet ska komma tidigare än i år.
Den viktigaste frågan inför 2027 är därför om verksamheten kan bidra mer. Som vi skrev i vår analys av Q3ʼ26 är tillväxten tillbaka, men den är låg och kostnaderna växer snabbare än intäkterna. Game Night, lanseringen av Ice Fishing i Nordamerika och nya spel 2027 kan ge fart. Brasilien kan möjligen bromsa en av de snabbast växande regionerna, och Asien och Europa har ännu inte vänt på riktigt. Om verksamheten inte tar fart blir det återköpen som får fortsätta göra jobbet, och helst vill man ju se att återköpen kombineras med tillväxt.
Mer från samma kategori
Analys: Raketech Q3ʼ26 – Casumba-kapitlet stängs och kärnverksamheten hamnar i fokus
Analys: Kambi Q3ʼ26 – Fin tillväxt och operationell hävstång
Analys: Hacksaw Q3 2026 – Spelmixen bromsade tillväxten
Analys: Evolution Q3ʼ26 – Händelselöst var precis vad Evo behövde
Analys: Betsson Q3ʼ26 – Rekordomsättning, men utan Rhino står EBIT still
Analys: Casumba-uppgörelsen ger Raketech ett nytt utgångsläge
Analys: Det här krävs av Gaming Corps efter emissionerna