Analys: Flutter – världens största börsnoterade operatör
Börs & bolag Lägg till oss som favoritkälla på Google
Flutter är världens största börsnoterade betting- och iGamingoperatör, men aktien har haft ett brutalt 2026 och fallit cirka 62 % sedan årsskiftet. Under året har miljardären Kenneth Dart byggt upp en stor position i bolaget, medan marknaden brottas med svagare marginaler, högre spelskatter och en kraftigt ökad skuldsättning. Dart har också blivit ett välkänt namn bland svenska iGaming-investerare genom sitt stora ägande i Evolution och sina köp av Hacksaw, vilket har bidragit till intresset för Flutter. Brasiliens spelförbud har tillfört ytterligare osäkerhet, men den beräknade resultatpåverkan under 2026 är begränsad.
På våra estimat ser 2027 betydligt bättre ut. Om EBITDA återhämtas, kassaflödet stärks och skulden minskar, lämnar dagens värdering utrymme för rejäl uppsida. Vid 10x EV/justerad EBITDA och vår prognostiserade nettoskuld motsvarar våra estimat ett värde på omkring 131 USD per aktie, cirka 60 % över aktiekursen på 81,58 USD. Frågan är dock om 2026 bara är ett mellanår eller början på en längre period av lägre lönsamhet.
Kort om Flutter
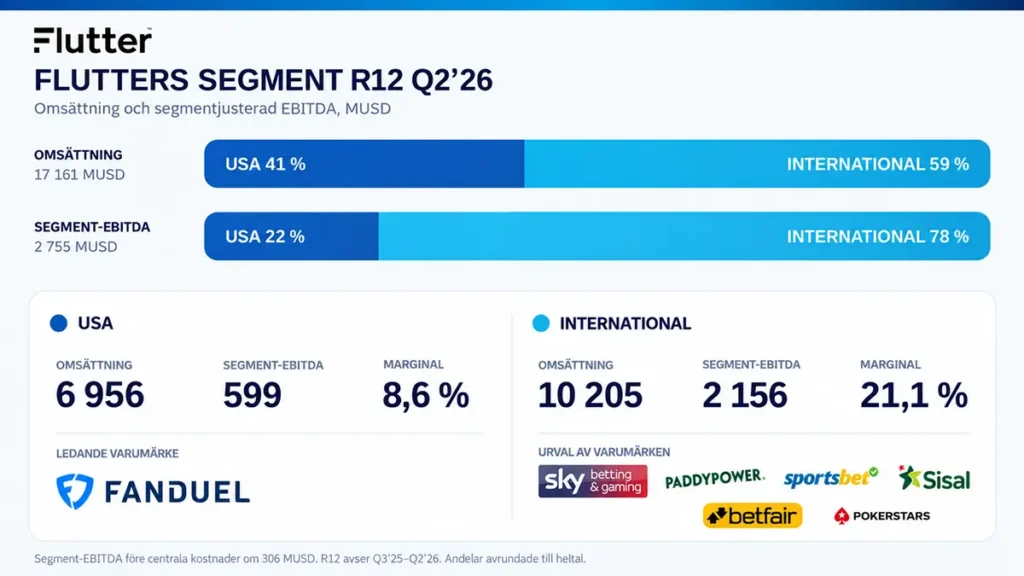
Flutter Entertainment är världens största börsnoterade operatör inom sportbetting och iGaming. Koncernen står bakom välkända varumärken som FanDuel, Paddy Power, Sky Bet, Betfair, Sportsbet, Sisal, SNAI och PokerStars. Verksamheten sträcker sig över ett stort antal reglerade marknader, med särskilt starka positioner i USA, Italien, Storbritannien, Irland och Australien.
Koncernen redovisar verksamheten i två övergripande segment: USA och International. Det amerikanska segmentet består huvudsakligen av FanDuel, som är marknadsledare inom både onlinebetting och iGaming. International omfattar resten av koncernen och delas geografiskt mellan Storbritannien och Irland, Sydeuropa och Afrika, Asien och Stillahavsområdet, Central- och Östeuropa, Brasilien samt övriga marknader.
Flutter är inte uppbyggt kring ett enda globalt konsumentvarumärke. Strategin har i stället varit att äga starka lokala varumärken och ge dem tillgång till koncernens gemensamma teknik, data, produktutveckling och riskhantering. En amerikansk kund möter FanDuel, en australisk kund möter Sportsbet och en italiensk kund möter Sisal eller SNAI, även om verksamheterna ytterst ingår i samma koncern.
FanDuel har blivit den viktigaste tillväxtmotorn och är den främsta förklaringen till att Flutter har sin primärnotering i New York. International står dock fortfarande för merparten av koncernens justerade EBITDA. Flutter är därmed både ett amerikanskt tillväxtcase och en samling mer mogna spelverksamheter som ska bidra med lönsamhet och kassaflöde.
Under 2025 omsatte Flutter 16,4 miljarder dollar och redovisade en justerad EBITDA på 2,8 miljarder dollar. Efter flera stora förvärv, högre spelskatter och ökade investeringar i FanDuel väntas lönsamheten däremot bli lägre under 2026. Brasiliens spelförbud har tillfört ytterligare osäkerhet och tvingat Flutter att stoppa både sportbetting och iGaming i landet. Caset handlar därför inte längre enbart om fortsatt tillväxt. Den centrala frågan framåt är om Flutter kan omvandla sin marknadsledande skala till stigande marginaler, starkare kassaflöde och lägre skuldsättning.
Flutter i siffror, R12
Så byggdes dagens Flutter
År 2020 slutfördes samgåendet med The Stars Group. Affären tillförde framför allt PokerStars, Sky Betting & Gaming och den australiska BetEasy. BetEasy integrerades senare i Sportsbet, medan Sky Bet och PokerStars behöll sina egna varumärken.
Flutter gick därmed från att huvudsakligen vara en brittisk-irländsk bettingkoncern till en betydligt mer global operatör med starka positioner inom sportbetting, casino och poker. Sammanslagningen ökade också skuldsättningen rejält. Vid utgången av 2019 hade The Stars Group drygt 5 miljarder dollar i långfristig skuld.
Efter förändringar i ägarbilden uppgick Flutters andel i FanDuel till 57,8 % under 2020. I december samma år betalade koncernen 4,18 miljarder dollar för ytterligare 37,2 % och ökade ägandet till 95 %. FanDuel hade på bara några år gått från ett fantasybolag till en av koncernens viktigaste tillgångar.
Flutter – tidslinje över viktiga händelser
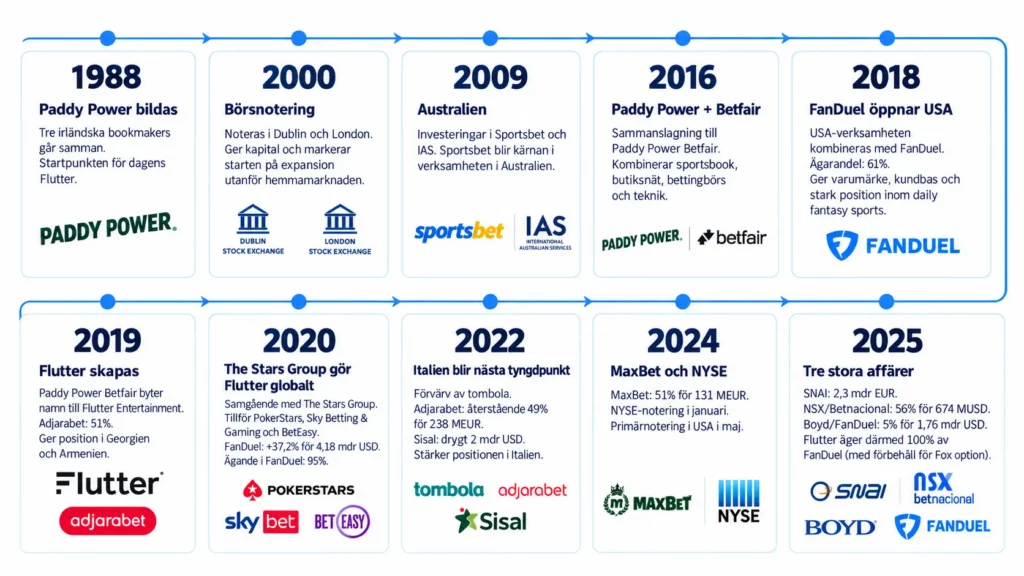
Förvärvsresan fortsatte under 2022. Flutter köpte brittiska tombola, förvärvade de återstående 49 % av Adjarabet och slutförde i augusti köpet av italienska Sisal för drygt 2 miljarder dollar. Sisal tillförde sportbetting, online casino, lotteritjänster och ett omfattande fysiskt distributionsnät och gav Flutter en stark position i Italien.
I januari 2024 förvärvades 51 % av det serbiska MaxBet för 131 MEUR, med möjlighet att köpa resterande andel 2029. Samma år flyttades också fokus mot USA. Flutter noterades på New York Stock Exchange i januari 2024 och gjorde NYSE till sin primärnotering i maj.
Flytten fullföljdes den 3 augusti 2026 när aktien avnoterades från Londonbörsen. Flutter är därmed numera enbart noterat i New York, vilket speglar FanDuels växande betydelse och koncernens allt tydligare amerikanska kapitalmarknadsfokus.
Förvärvsvågen kulminerade under 2025
Under 2025 genomfördes tre stora affärer som ytterligare förändrade koncernen. I april slutfördes köpet av italienska SNAI för 2,3 miljarder euro. Kombinationen av SNAI och Sisal gav Flutter en ledande position i Italien, både online och genom ett omfattande nätverk av fysiska spelombud.
I maj förvärvades 56 % av det brasilianska NSX, bolaget bakom bland annat Betnacional. Den redovisade köpeskillingen uppgick till 674 MUSD, medan den kontanta betalningen var 348 MUSD. Affären kombinerade Betnacional med Flutters befintliga brasilianska verksamhet och gav koncernen en betydligt större position på den då nyligen reglerade marknaden. Efter spelförbudet i september 2026 har Flutter dock stoppat både sportbetting och iGaming i landet, vilket har förändrat förutsättningarna för förvärvet.
I juli slutfördes affären med Boyd Gaming på totalt 1,76 miljarder dollar. Av beloppet avsåg 1,55 miljarder den återstående 5-procentiga andelen i FanDuel, medan 205 MUSD avsåg avslut av vissa marknads- och retailavtal. Därmed äger Flutter hela FanDuel, med förbehåll för Fox Corporations separata optionsrätt.
Affärerna stärkte positionerna i USA, Italien och Brasilien men bidrog också till den kraftigt högre skuldsättningen. Efter flera år av förvärv har fokus därför förskjutits från att bygga koncernen till att integrera tillgångarna, realisera synergier och förbättra kassaflödet. I Brasilien handlar det nu även om möjligheten att återuppta verksamheten och bedöma eventuella nedskrivningsbehov.
Den röda tråden genom förvärvsresan är att Flutter har samlat starka lokala varumärken under samma paraply. Hur mycket värde som kan skapas genom att dela teknik, data, produktutveckling, prissättning och specialistkompetens mellan dem är en central del av investeringscaset.
Affärsmodell – sportsbook och casino i centrum
Trots den stora mängden varumärken är Flutters affärsmodell i grunden relativt enkel. Koncernen erbjuder framför allt sportbetting och onlinecasino och tjänar pengar på skillnaden mellan kundernas insatser och utbetalda vinster, efter bland annat bonusar och andra kundincitament.
Sportsbook är den största delen av verksamheten. Under 2025 stod sportbetting för 53 % av koncernens intäkter, medan iGaming svarade för 44 %. Resterande 3 % kom från andra produkter, däribland betting exchange, hästspel, daily fantasy sports och prediction markets. Totalt genererades 88 % av koncernens intäkter online.
Inom sportbetting är marginalen mellan insatser och utbetalda vinster central. Flutter skiljer mellan gross revenue margin och net revenue margin. Den förstnämnda mäter GGR i relation till kundernas insatser, medan net revenue margin även tar hänsyn till bonusar och andra kundincitament.
Marginalen påverkas både av hur sportresultaten faller ut och av vilka typer av spel kunderna väljer. Kombinationsspel, exempelvis parlays och Same Game Parlays, har blivit en viktig del av produktutvecklingen eftersom de normalt har högre strukturell marginal än traditionella singelspel.
iGaming omfattar bland annat slots, bordsspel, poker och bingo. Till skillnad från sportsbook är intäkterna inte beroende av enskilda sportresultat, vilket gör intjäningen mindre känslig för kortsiktiga resultatvariationer.
Flutter har även verksamheter som skiljer sig från den traditionella sportsbook- och casinomodellen. Betfair driver en av världens största bettingbörser, där kunder kan spela mot varandra och Betfair tar provision. Sisal har en betydande lotteriverksamhet och flera av koncernens varumärken har även fysisk distribution. Vid utgången av 2025 hade Flutter totalt 1 127 spelbutiker, främst i Storbritannien, Irland, Italien och Serbien.
Två segment – fokus på local heroes i varumärkesportföljen
Flutter är idag uppdelat i två segment. USA-segmentet omfattar huvudsakligen FanDuel, medan Flutter International samlar resten av världen. International har verksamhet i omkring 100 länder och omfattar bland annat Sky Betting & Gaming, Paddy Power, Betfair, Sportsbet, Sisal, SNAI, PokerStars, tombola, MaxBet, Adjarabet och Betnacional.
Kunderna möter Flutter genom de lokala varumärkena som anpassas efter respektive marknad. Den här strukturen är också en viktig del av logiken bakom koncernens skala. Varumärkena behåller sin lokala position och kundrelation, medan investeringar och specialistkompetens kan delas mellan marknader. Det är grunden i det som Flutter kallar Flutter Edge.
Varumärken och marknader i urval
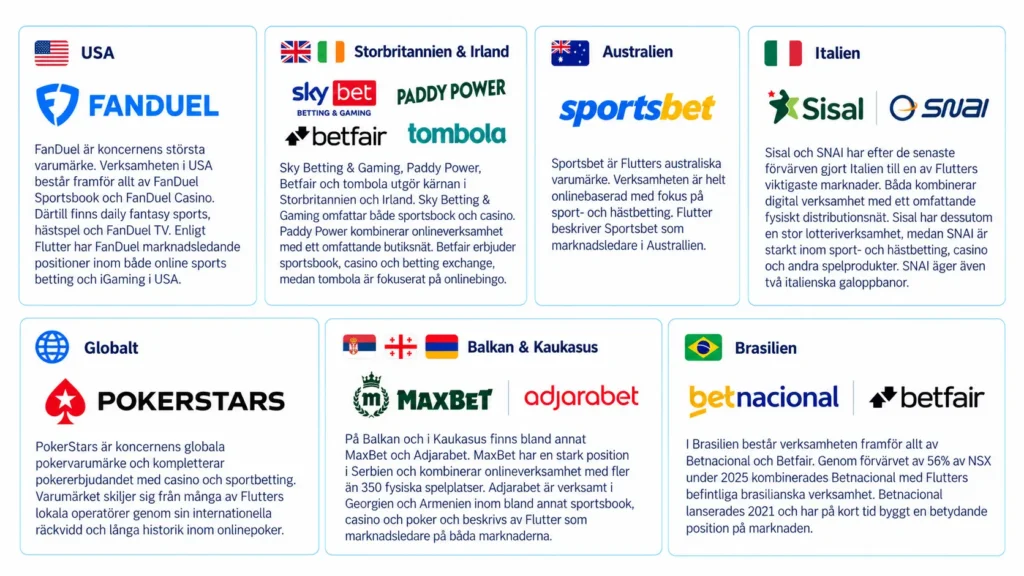
Flutter Edge – lokala vinnare som skapar global skala
Flutter beskriver sin viktigaste konkurrensfördel som Flutter Edge. I praktiken handlar det om att de lokala varumärkena fortsätter möta kunden under sina egna namn, samtidigt som de kan använda teknik, produkter och specialistkompetens som redan finns inom resten av koncernen.
Ett varumärke som FanDuel, Sisal eller Betnacional behöver alltså inte utveckla allt på egen hand. Flutter kan dela exempelvis oddsmodeller, riskhantering, casinoinnehåll, produktfunktioner och teknisk infrastruktur mellan marknaderna. Investeringar som görs i en del av koncernen kan därmed återanvändas på andra håll.
Det syns allt tydligare i de senaste integrationerna. Under 2026 har SNAI anslutits till Flutters centrala risk- och tradingplattform och i april slutfördes migreringen av kundbasen till Sisals teknikplattform. När Flutter köpte SNAI räknade bolaget med minst 70 MEUR i årliga kostnadssynergier och omkring 10 MEUR i lägre årliga investeringar, utöver möjliga intäktssynergier från bland annat bättre prissättning, riskhantering och casinoinnehåll. I Q2’26 uppgav Flutter även att Betnacional hade börjat testas på samma risk- och tradingplattform.
Samma arbetssätt används på fler håll. I Sydeuropa har tombolas bingoprodukt integrerats på den gemensamma plattformen för Southern Europe & Africa, SEA, medan PokerStars-verksamheter successivt flyttas över till gemensam infrastruktur.
Flutter lyfte även Flutter Edge som en viktig del av produktutvecklingen under fotbolls-VM 2026, där funktioner och erfarenheter från olika delar av koncernen kunde användas över flera varumärken och marknader.
Det är här Flutter Edge ska skapa värde. Flutter köper inte bara ett varumärke och dess befintliga intäkter. Tanken är att verksamheten ska kunna växa snabbare, utveckla bättre produkter och drivas effektivare efter att den blivit en del av koncernen.
Efter de senaste årens stora förvärv blir det också viktigare att bevisa modellen ekonomiskt. Om Flutter Edge fungerar ska det successivt synas i lägre kostnader, bättre produkter, högre marginaler och starkare kassaflöde. Om det inte sker riskerar förvärven i stället att främst ha skapat en större och mer komplex koncern med högre skuld.
Geografisk mix – USA växer, men International är fortfarande större
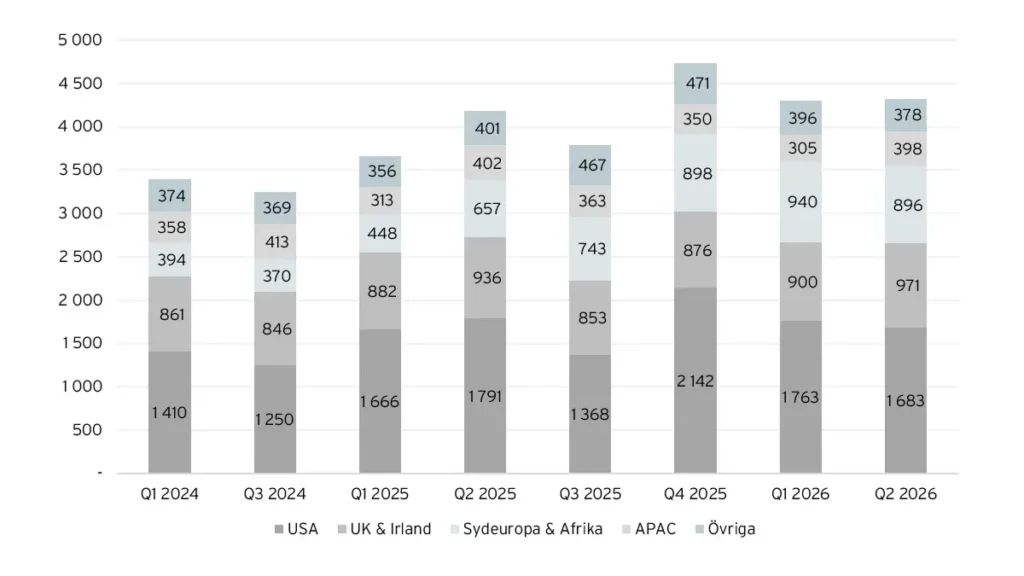
Flutter har blivit allt mer USA-exponerat genom FanDuels tillväxt, men koncernen är fortfarande brett geografiskt diversifierad. Under 2025 stod USA-segmentet för cirka 7,0 miljarder dollar av koncernens omsättning på 16,4 miljarder, motsvarande 43 %. International stod för resterande 57 % och omfattade allt från mogna marknader som Storbritannien och Australien till den växande italienska verksamheten och Brasilien, där Flutter stoppat verksamheten efter spelförbudet i september 2026.
Det syns också i kvartalsutvecklingen. USA är den största enskilda verksamheten, men International står sammantaget för mer än hälften av omsättningen under samtliga kvartal i den redovisade perioden
Flutter – Geografisk intäktsfördelning
USA är den marknad som har förändrat Flutter mest. FanDuel har gått från en snabb och förlustbringande expansion till koncernens största enskilda varumärke och en viktig del av resultatet.
FanDuels position på den amerikanska marknaden är stark. I Q2’26 uppgav Flutter en marknadsandel på 39 % inom onlinebetting mätt som GGR och 27 % inom iGaming. Utvecklingen under 2026 har däremot varit svagare. USA-intäkterna minskade 6 % i Q2’26 och lönsamheten pressades tydligt, bland annat av sportresultat och ökade investeringar i kundanskaffning och retention. Även ledningen i FanDuel har förändrats under året. Amy Howe lämnade vd-posten i maj och Christian Genetski, tidigare president för FanDuel, tog över ansvaret för verksamheten.
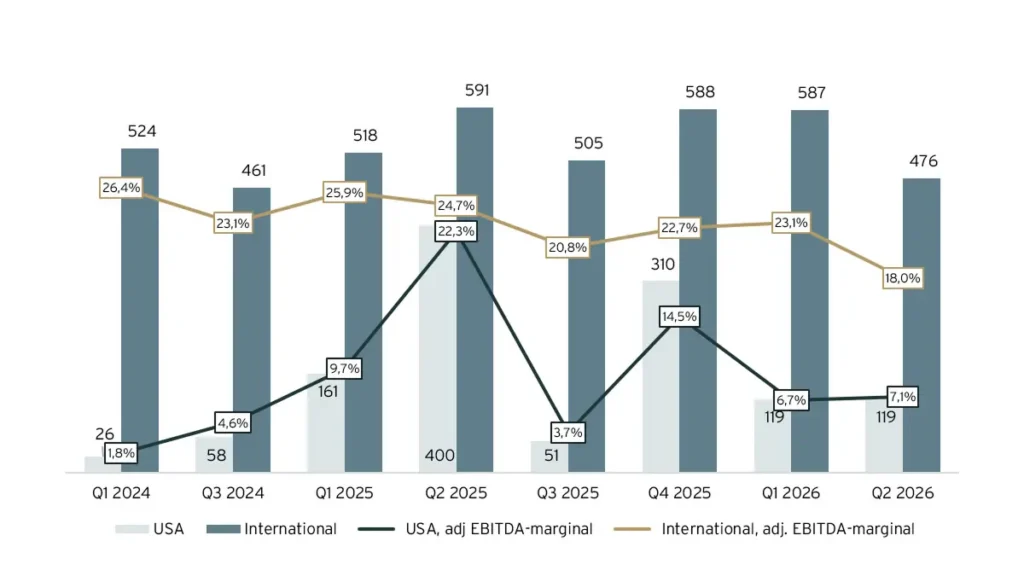
Grafiken nedan visar hur mycket mer volatil den amerikanska lönsamheten är jämfört med International. USA kan nå höga marginaler i starka kvartal, men utfallet påverkas mer av sportresultat och investeringstakt i marknadsföring och kundanskaffning. International har haft en jämnare lönsamhet, även om marginalen föll till 18,0 % i Q2’26.
Det är en viktig del av caset. Frågan är inte längre bara hur snabbt FanDuel kan växa, utan hur tillväxten balanseras mot marknadsföring, kundanskaffning och marginal.
Justerad EBITDA och EBITDA-marginal per geografiskt segment
International står på flera ben
International skiljer sig från USA genom att verksamheten är fördelad över flera stora marknader med olika egenskaper.
Storbritannien och Irland är en mogen kärnmarknad där Paddy Power, Sky Betting & Gaming, Betfair och tombola ger Flutter en stor befintlig kundbas. Tillväxten är lägre än i USA, medan högre brittiska spelskatter pressar lönsamheten.
Italien går åt motsatt håll. Intäkterna i landet ökade från 1 484 MUSD 2024 till 2 532 MUSD 2025, där förvärvet av SNAI stod för en stor del av ökningen. Kombinationen av Sisal och SNAI har gjort Italien till en av Flutters största marknader, och fokus ligger nu på att integrera verksamheterna, flytta över teknik och realisera synergier.
Tillväxten syns också i Southern Europe & Africa, men regionen omfattar mer än Italien. Här ingår även verksamheter i bland annat Turkiet och Marocko, vilket gör att regionsiffrorna inte ska likställas med den italienska marknaden. Flutter redovisade 2 746 MUSD i omsättning för Southern Europe & Africa under 2025.
Australien är betydligt mognare. Sportsbet har en stark marknadsposition, men omsättningen har utvecklats svagt de senaste åren. Australiens intäkter minskade från 1 447 MUSD 2023 till 1 397 MUSD 2024 och 1 315 MUSD 2025. En del av svagheten i den bredare APAC-regionen under andra halvåret 2025 förklaras dock även av Indien, där Flutter stoppade Junglee Games verksamhet med spel om pengar efter ett plötsligt lagförbud i augusti 2025.
Brasilien var tänkt att bli en tillväxtmarknad efter förvärvet av NSX och Betnacional, men förutsättningarna förändrades när regeringen införde ett provisoriskt förbud mot sportbetting och iGaming i september 2026. Flutter har stoppat verksamheten och uppger att den väntas återupptas om kongressen avvisar åtgärden. Brasilien bidrar fortfarande relativt lite till koncernen och ingår i posten Övriga i omsättningsgrafiken, tillsammans med Central- och Östeuropa och övriga regioner.
En möjlig återöppning för sportbetting är dock en viktig faktor inför 2027. Presidentkandidaten Flávio Bolsonaro har enligt medieuppgifter signalerat att han vill tillåta sportbetting men behålla förbudet mot onlinecasino. Han är en tydlig favorit på Polymarket inför den andra valomgången. Vi ser därför en delvis återöppnad marknad som ett rimligt scenario, även om tidpunkt och villkor är osäkra. För Flutter skulle det kunna återställa en del av verksamheten, men inte hela den tidigare intjäningspotentialen.
International har alltså haft en jämnare lönsamhet än USA, men påverkas också av högre skatter, investeringar och regulatoriska förändringar. Under Q2’26 föll den justerade EBITDA-marginalen till 18,0 %, pressad av bland annat högre brittisk spelskatt, investeringar i Brasilien och integrationsarbete efter de senaste förvärven.
Den geografiska spridningen minskar beroendet av en enskild marknad, men innebär också att Flutter ska utveckla ett stort antal verksamheter parallellt. Efter flera år av förvärv blir därför nästa fråga hur väl koncernens skala faktiskt syns i kostnader och lönsamhet.
Kostnaderna måste börja växa långsammare än intäkterna
Efter flera år av stora förvärv ligger fokus i allt högre grad på att få ut mer av den befintliga koncernen. Det handlar om att integrera nya verksamheter, minska dubbelarbete och använda Flutters skala bättre. Marginalpressen under H1’26 kommer dock från flera håll och börjar redan i bruttoresultatet.
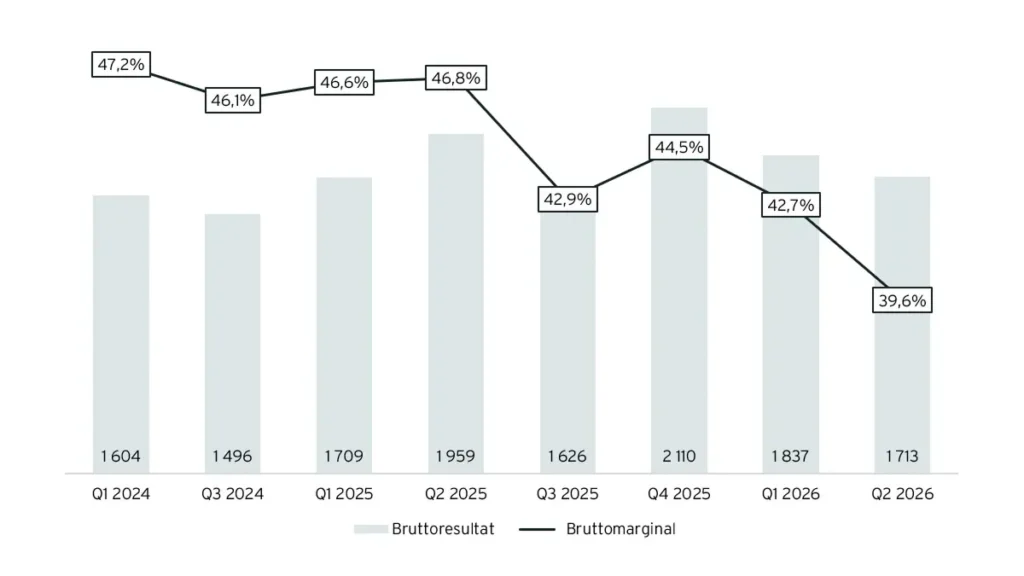
Koncernens bruttomarginal sjönk från 46,6 % i Q1’25 och 46,8 % i Q2’25 till 42,7 % respektive 39,6 % under motsvarande kvartal 2026. Bakom nedgången finns bland annat högre spelskatter, en större andel iGaming med högre tredjepartskostnader, förvärvet av SNAI samt högre bonuskostnader och sportutfall i USA.
I International blev effekten särskilt tydlig i Q2’26. Cost of sales steg till 51,9 % av omsättningen, bland annat efter att den brittiska skatten på onlinecasino höjdes från 21 % till 40 % och genom att SNAI har en högre kostnadsnivå än den tidigare verksamhetsmixen. Även i USA har högre delstatsskatter, större bonuskostnader och en högre andel i iGaming pressat marginalen.
Flutter – bruttoresultat och bruttomarginal
Kostnadstrycket fortsätter längre ned i resultaträkningen. I USA ökade försäljnings- och marknadsföringskostnaderna med 61 % i Q2’26, framför allt genom fotbolls-VM och satsningen på FanDuel Predicts. Flutter har dessutom valt att öka investeringarna i kundanskaffning och retention. Teknik- och utvecklingskostnaderna steg med 27 %, där bolaget pekar på fler anställda, högre server- och molnkostnader samt satsningen på prediction markets.
International hade en liknande utveckling. Försäljnings- och marknadsföringskostnaderna ökade med 19 %, drivna av VM och satsningen i Brasilien. Flutter hade inför året räknat med omkring 70 MUSD i extra investeringar i Brasilien för att stärka marknadspositionen. Teknik- och utvecklingskostnaderna steg med 20 %, påverkade av förvärv, inflation och migrering av system och servrar.
Under Q2’26 ökade koncernens omsättning 3 % till 4 326 MUSD, medan justerad EBITDA föll 45 % till 508 MUSD. Den justerade EBITDA-marginalen sjönk från 21,9 % till 11,7 %.
Flutter – OPEX-utveckling
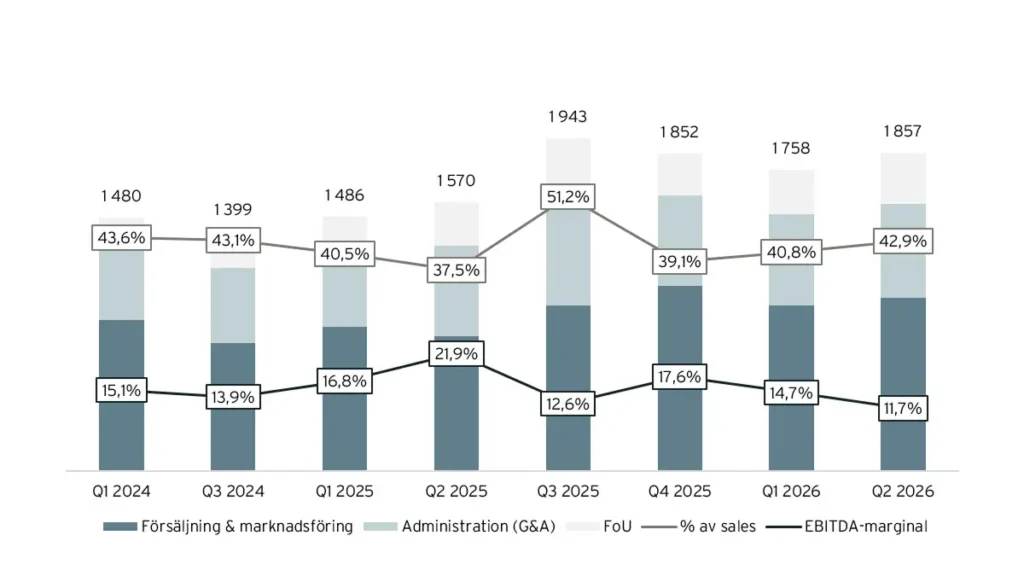
Mot detta står ett omfattande effektiviseringsarbete. Under Q2’26 lanserade Flutter nästa fas i sitt kostnadsprogram, med 500 MUSD i bruttobesparingar fram till 2029. Hela beloppet ska dock inte ses som ren EBITDA-uppsida. Besparingarna ska också kompensera för inflation och redan kända skattehöjningar samt skapa utrymme för fortsatta investeringar i tillväxt.
Integrationerna ska bidra ytterligare. SNAI väntas ge minst 70 MEUR i årliga kostnadssynergier samt omkring 10 MEUR i lägre årliga investeringar. Flutter uppgav dessutom i Q2’26 att pågående integrations- och effektiviseringsåtgärder inom International ska nå omkring 300 MUSD i årliga besparingar, räknat i årstakt, vid utgången av 2026.
För investerare är frågan därför inte om kostnaderna ska falla i absoluta tal. Flutter fortsätter att investera i produkt, teknik och kundanskaffning. Det viktiga är att kostnaderna börjar växa långsammare än intäkterna och att bruttomarginalen stabiliseras. Först då börjar den ökade skalan synas tydligt i lönsamheten.
Hög skuldsättning och kassaflödena måste stärkas
En marginalförbättring behöver nå hela vägen ned till kassaflödet. Det har hittills varit ojämnt. I Q2’26 uppgick det fria kassaflödet, räknat som operativt kassaflöde minus investeringar, till 189 MUSD (156). Det motsvarade 37 % av justerad EBITDA, jämfört med 17 % ett år tidigare.
Förbättringen behöver dock sättas i sitt sammanhang. Flutters kompletterande kassaflödesmått, som även inkluderar investeringar med uppskjutna betalningar och exkluderar förändringar i spelarmedel, föll till 125 MUSD (287). Kundernas insättningar och andra rörelser i balansräkningen kan alltså påverka det redovisade kassaflödet betydligt. EBITDA räcker därför inte för att bedöma hur snabbt skulden kan minska.
Flutter – FCF och EBITDA
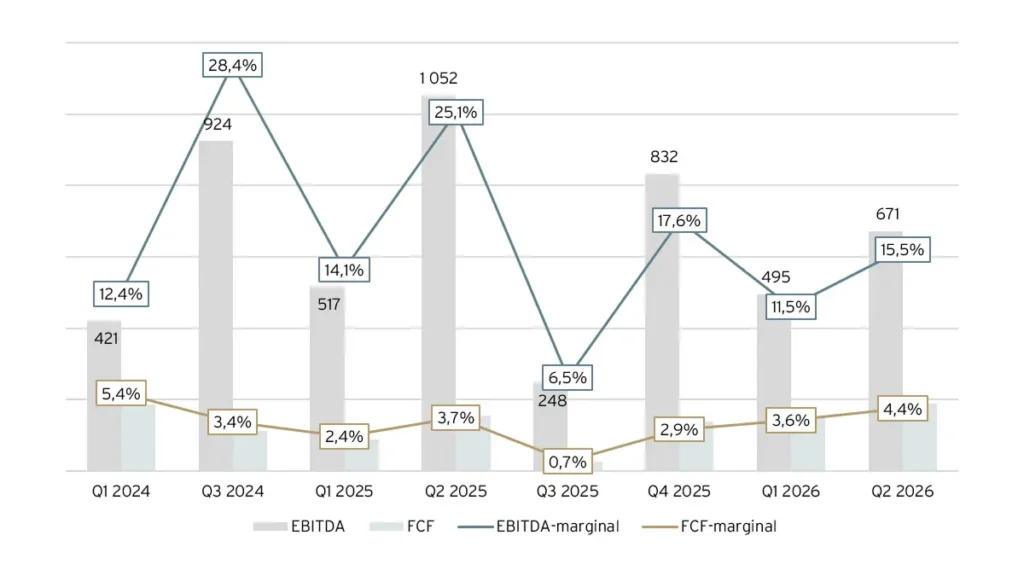
Kassaflödet har blivit viktigare eftersom balansräkningen har förändrats kraftigt efter de senaste förvärven. Nettoskulden exklusive leasing, beräknad som räntebärande skuld minus kassa, uppgick till 10,42 miljarder dollar vid utgången av Q2’26. Med Flutters justeringar för lånerelaterade poster och valuta var den rapporterade nettoskulden 10,48 miljarder dollar. Skuldnivån speglar bland annat förvärven av SNAI, NSX och den sista minoritetsposten i FanDuel.
Flutters rapporterade skuldkvot uppgick till 4,3x, jämfört med 3,7x vid utgången av 2025. Bolagets mål är att återgå till 2,0–2,5x på medellång sikt. Det kräver både bättre lönsamhet och att en betydande del av kassaflödet används till skuldneddragning.
Flutter – Redovisad nettoskuld
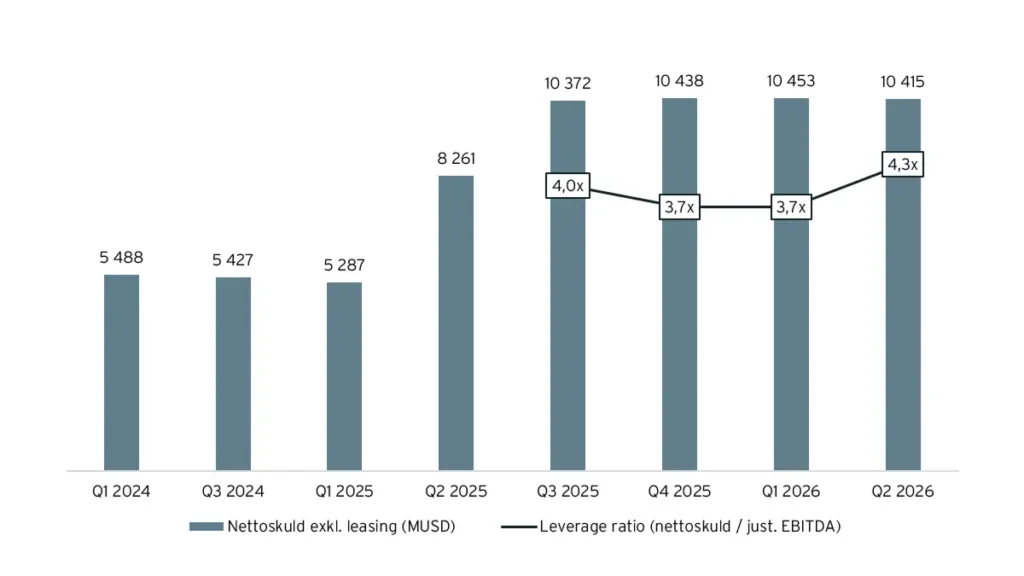
Den högre skulden hindrar inte Flutter från att investera, men den gör kapitalallokeringen viktigare. Under H1’26 återköpte bolaget aktier för 250 MUSD, medan ledningen framåt prioriterar organisk tillväxt och skuldneddragning. Ju snabbare synergier och kostnadsbesparingar omsätts i högre marginaler och starkare kassaflöde, desto snabbare kan skuldsättningen minska och handlingsutrymmet öka.
Planen är tydlig: Flutter Edge, synergier och kostnadsbesparingar ska förbättra marginalerna, som i sin tur ska ge mer kassaflöde och stärka balansräkningen. Den höga skuldsättningen gör att utrymmet för förseningar och svagare resultat är begränsat.
Prognos – 2026 blir ett mellanår
Flutter räknar med fortsatt tillväxt under 2026, men betydligt svagare resultatutveckling. Efter Q2 sänkte bolaget mittpunkten för helårets omsättning med 395 MUSD till 17,91 miljarder dollar och justerad EBITDA med 210 MUSD till 2,655 miljarder. Sänkningen kom helt från USA och motsvarade omkring 9 % omsättningstillväxt men 7 % lägre justerad EBITDA än 2025.
Mittpunkten för USA:s omsättning sänktes till 7,4 miljarder dollar och för justerad EBITDA till 760 MUSD, motsvarande 6 % omsättningstillväxt och 18 % lägre EBITDA. Bakom revideringen ligger framför allt ett mer offensivt investeringsbeslut. Flutter räknar med en negativ nettoeffekt på omkring 385 MUSD på intäkterna och 270 MUSD på EBITDA från åtgärder för att stärka FanDuels sportsbook, kundanskaffning och retention. En veckas senare start på NFL-säsongen väntas dessutom minska intäkterna med 75 MUSD och EBITDA med 50 MUSD.
Det motverkas delvis av 45 MUSD i ytterligare kostnadsbesparingar och omkring 50 MUSD i intäkter och EBITDA från market making inom prediction markets. FanDuel Predicts väntas däremot inte ge något större resultatbidrag under 2026. Intäkterna under H2 väntas i stort sett motsvaras av kostnader för kundanskaffning, innan bidraget enligt Flutter ska öka under 2027.
International-guidningen lämnades vid Q2 oförändrad vid 10,51 miljarder dollar i omsättning och 2,205 miljarder i justerad EBITDA vid mittpunkten. Högre brittisk spelskatt, investeringarna i Brasilien och integrationsarbetet väntades hålla tillbaka resultatet trots högre omsättning.
Brasilienbeskedet den 28 september innebär en ytterligare försämring, men den direkta effekten på koncernens helårsresultat är relativt liten. Om verksamheten förblir stängd året ut bedömer Flutter att omsättningen minskar med cirka 70 MUSD och justerad EBITDA med 20 MUSD. Det motsvarar omkring 0,4 % respektive 0,8 % av Q2-guidningens mittpunkter. Den stora resultatpressen under 2026 kommer alltså fortfarande från USA-investeringarna och högre spelskatter.
Efter avdrag för Brasilieneffekten blir mittpunkterna 17,84 miljarder dollar i omsättning och 2,635 miljarder i justerad EBITDA. Det motsvarar omkring 9 % omsättningstillväxt och 7 % lägre justerad EBITDA än 2025.
Flutters guidning 2026 justerad för Brasilien-effekten
| Miljarder USD | Låg | Mittpunkt | Hög | Mittpunkt före Brasilienbeskedet |
|---|---|---|---|---|
| Omsättning | 17,365 | 17,840 | 18,315 | 17,910 |
| Justerad EBITDA | 2,375 | 2,635 | 2,895 | 2,655 |
| USA omsättning | 7,125 | 7,400 | 7,675 | 7,400 |
| USA justerad EBITDA | 0,600 | 0,760 | 0,920 | 0,760 |
| International omsättning | 10,240 | 10,440 | 10,640 | 10,510 |
| International justerad EBITDA | 2,085 | 2,185 | 2,285 | 2,205 |
Flutter sänkte vid Q2-rapporten årets CapEx-prognos från 855 till 815 MUSD efter ytterligare projekteffektiviseringar. Transaktions-, omstrukturerings- och integrationskostnaderna väntades däremot uppgå till omkring 500 MUSD, 200 MUSD mer än bolaget räknade med vid Q4’25. Ökningen kom främst från kostnader för effektiviseringsprogrammen samt 95 MUSD i historiska skatteavsättningar. Eventuella nedskrivningar efter Brasilienförbudet utreds separat och ingår inte i det angivna bortfallet på 20 MUSD i justerad EBITDA.
2026 ser därför ut att bli ett investerings- och integrationsår. Det gör 2027 betydligt viktigare. Då behöver kostnadsprogrammen, integrationen av SNAI och dagens investeringar i USA börja synas i högre marginaler och bättre kassaflöde. Brasilienbeskedets större betydelse ligger i osäkerheten kring den framtida tillväxten och värdet av NSX-förvärvet, snarare än i den begränsade direkta resultateffekten under 2026.
Vad måste gå rätt och vad kan gå fel?
Efter flera år av förvärv och stora investeringar går Flutter in i en fas där mer behöver bevisas. På ena sidan finns potentialen i skala, integrationer och fortsatt tillväxt. På den andra finns tydliga risker kring marginaler, reglering, investeringar och skuldsättning.
Vad måste gå rätt?
- FanDuel måste ge bättre avkastning på investeringarna. Fortsatt tillväxt behöver i högre grad kombineras med bättre sportsbookmarginaler och starkare resultat.
- International måste tillbaka till resultatökning. Högre intäkter, integrationsvinster och kostnadsbesparingar behöver väga upp bland annat den högre brittiska spelskatten.
- Flutter Edge måste synas i siffrorna. Gemensam teknik och specialistkompetens samt integrationen av SNAI behöver ge lägre kostnader, bättre produkter och högre marginaler.
- Kassaflödet måste stärkas och skulden minska. Den rapporterade nettoskulden uppgick till 10,48 miljarder dollar vid utgången av Q2’26 och skuldkvoten var 4,3x. Mer av resultatet behöver omsättas i kassaflöde och användas till skuldneddragning.
Vad kan gå fel?
- Skatter och reglering kan pressa lönsamheten ytterligare. Den brittiska skattehöjningen visar hur snabbt ekonomin kan förändras på en stor marknad.
- Integrationerna kan ta längre tid än väntat. Försenade synergier eller högre integrationskostnader skulle pressa både resultat och kassaflöde.
- Den höga skulden minskar felmarginalen. Om marginalåterhämtningen eller kassaflödet blir svagare än väntat, tar skuldneddragningen längre tid.
- Fox-optionen kan minska Flutters ägande i FanDuel. Fox kan fram till december 2030 köpa 18,6% av bolaget.
- Prediction markets innebär fortsatt osäkerhet. Investeringsnivån för 2027 är ännu inte fastställd och regelverket fortsätter att utvecklas.
- Brasilien kan förbli helt eller delvis stängt. Ett långvarigt stopp skulle begränsa tillväxtmöjligheterna och kunna leda till nedskrivningar efter NSX-förvärvet. Även om sportbetting åter tillåts kan ett fortsatt förbud mot onlinecasino minska verksamhetens intjäningspotential.
Världsledande operatör med mycket kvar att bevisa
Flutter har byggt en svårmatchad position inom global betting och iGaming. FanDuel ger koncernen en ledande ställning i USA, medan International består av starka varumärken med ledande positioner i bland annat Storbritannien, Italien och Australien.
Koncernen har förändrats mycket på kort tid. Förvärven av SNAI och NSX samt köpet av den sista minoritetsposten i FanDuel har ökat både storleken och skuldsättningen. Högre spelskatter, stora investeringar i USA och integrationsarbete har pressat lönsamheten under 2026. Brasilienförbudet har dessutom försämrat förutsättningarna för en av koncernens tillväxtsatsningar, även om den direkta resultateffekten under året är begränsad.
Även ledningen har genomgått ett skifte. Dan Taylor tog över som koncernchef den 1 oktober efter Peter Jackson, som har lett Flutter i närmare nio år. Taylor ledde tidigare International och har varit central i både förvärvsresan och integrationsarbetet. Det talar för kontinuitet snarare än en större strategisk kursändring.
Vid stängningen den 8 oktober handlades Flutter till 81,58 dollar. Jämfört med 215,04 dollar vid utgången av 2025 har aktien fallit omkring 62 %. Kursfallet har sänkt värderingen rejält, men marknaden kräver tydligare bevis på att de stora investeringarna faktiskt ger avkastning.
Våra estimat
För 2026 räknar vi med en omsättning på 17 830 MUSD och en justerad EBITDA på 2 630 MUSD, motsvarande en marginal på 14,8 %. Det ligger nära mittpunkten i bolagets guidning efter den beräknade effekten av Brasilienförbudet. Året präglas av investeringar i USA, högre brittisk spelskatt och marknadsföringskostnader kopplade till fotbolls-VM.
Under 2027 räknar vi med att tillväxten får större genomslag i resultatet. Vår prognos är en omsättning på 19 200 MUSD och en justerad EBITDA på 3 150 MUSD. Det motsvarar en omsättningstillväxt på 7,7 % och en EBITDA-tillväxt på närmare 20 %. Marginalen stiger därmed till 16,4 %, men ligger fortfarande under nivåerna vi såg under 2025.
Förbättringen bygger främst på högre lönsamhet i FanDuel, besparingar från kostnadsprogrammet och fortsatt utveckling i Italien. Estimaten tar höjd för osäkerheten i Brasilien och förutsätter inte att varken sportsbetting eller nätcasino kommer igång igen.
| 2025A | 2026E | 2027E | |
|---|---|---|---|
| Omsättning | 16 383 | 17 830 | 19 200 |
| Tillväxt | 16,6 % | 8,8 % | 7,7 % |
| Justerad EBITDA | 2 845 | 2 630 | 3 150 |
| EBITDA-marginal | 17,4 % | 14,8 % | 16,4 % |
| Fritt kassaflöde | 407 | 750 | 1 250 |
Vi räknar med att det fria kassaflödet ökar till 750 MUSD under 2026 och 1 250 MUSD under 2027. Det är centralt för caset. En resultatåterhämtning behöver också ge utrymme för att minska skuldsättningen.
Vid utgången av Q2’26 uppgick den rapporterade nettoskulden till 10 480 MUSD. Vi räknar med att den minskar till omkring 10 100 MUSD vid utgången av 2026 och 8 850 MUSD vid utgången av 2027. Prognosen förutsätter att kassaflödet huvudsakligen används till skuldminskning och att Flutter inte genomför större förvärv.
| Q2’26 | 2026E | 2027E | |
|---|---|---|---|
| Nettoskuld | 10 480 | 10 100 | 8 850 |
| Nettoskuld/justerad EBITDA | 4,3x | 3,8x | 2,8x |
Skuldsättningen skulle därmed fortfarande ligga över bolagets mål på 2,0–2,5x under 2027, men utvecklingen skulle vara tydligt på väg åt rätt håll. Utfallet påverkas även av valutakurser, spelarmedel och andra förändringar i balansräkningen.
Värdering
Vid en aktiekurs på 81,58 USD och med 173,5 miljoner aktier uppgår börsvärdet till cirka 14,2 miljarder USD. Tillsammans med den rapporterade nettoskulden vid Q2’26 ger det ett företagsvärde på cirka 24,6 miljarder USD.
| Aktiekurs | 81,58 USD |
| Antal aktier | 173,5 miljoner |
| Börsvärde | 14,15 mdr USD |
| Nettoskuld Q2’26 | 10,48 mdr USD |
| EV | 24,63 mdr USD |
På våra prognoser sjunker värderingen snabbt om resultatet och kassaflödet återhämtas och kassaflödet används till att få ned skulden. Med våra prognoser för nettoskulden vid respektive årsskifte värderas Flutter till 9,2x justerad EBITDA för 2026 och 7,3x för 2027. Börsvärdet motsvarar 18,9x respektive 11,3x det prognostiserade fria kassaflödet.
| 2026E | 2027E | |
|---|---|---|
| EV/justerad EBITDA | 9,2x | 7,3x |
| P/fritt kassaflöde | 18,9x | 11,3x |
Det är framför allt kombinationen av resultatåterhämtning och skuldminskning som skapar potential. Om Flutter når vår prognos om 3 150 MUSD i justerad EBITDA under 2027 och nettoskulden minskar till omkring 8 850 MUSD skulle en värdering på 10x EV/justerad EBITDA motsvara ett företagsvärde på 31,5 miljarder USD. Efter avdrag för nettoskulden ger det ett värde på omkring 131 USD per aktie, cirka 60 % över aktiekursen på 81,58 USD.
En multipel på 10x framstår som rimlig för världens största börsnoterade betting- och iGamingoperatör, med ledande positioner på flera reglerade marknader. Vår prognos förutsätter en tydlig resultatförbättring, men EBITDA-marginalen på 16,4 % ligger fortfarande under nivån under 2025. Värderingsscenariot bygger på att 2026 blir ett mellanår, att marginalerna därefter återhämtas och att kassaflödet används till att minska skulden.
Det är också där riskerna möter värderingen. Om FanDuel behöver fortsätta investera tungt längre än väntat, nya skattehöjningar pressar marginalerna eller integrationerna ger mindre effekt än planerat, kan återhämtningen dra ut på tiden. Osäkerheten kring Brasilien kvarstår, även om våra estimat inte förutsätter en full återstart. Den höga skuldsättningen gör dessutom aktievärdet känsligt för både svagare resultat och en lägre värderingsmultipel.
Om marginalerna återhämtas, kassaflödet utvecklas enligt våra prognoser och skulden minskar, finns tydlig uppsida från dagens kurs. Uteblir förbättringen kan skuldsättningen i stället begränsa handlingsutrymmet och förlänga perioden av besparingar och omställning. Efter kursnedgången bedömer vi ändå att aktien erbjuder ett intressant ingångsläge för den som kan blicka mot 2027.
Mer från samma kategori
Analys: Fable Media – Tillväxten återvänder efter Brasilien-smällen
Analys: Gentoo Media – Billigt om kassaflödet följer med
Analys: GiG Software – Återkomsten till B2C förändrar caset i grunden
Analys: Angler Gaming Q2’26: Angler och Kalita är tillbaka
Analys: Gaming Corps Q2 2026 – Tillväxten tar fart, men likviditeten är fortsatt pressad
Analys: Catena Media Q2 2026 – SEO-motvind tvingar fram ny omställning
Analys: Kambi Q2’26 – VM-succé och höjd prognos