GGR-siffror september: Cherry har nästan fördubblats – ligafotbollen lyfte bet365 och Svenska Spel
Marknadspuls Lägg till oss som favoritkälla på Google
Den svenska spelmarknaden återgick till tillväxt i september. Bruttospelintäkterna (GGR) uppgick till 1 546,3 miljoner kronor, 8,2 % mer än samma månad i fjol. Cherry växte snabbast av alla med Bethard i spetsen, samtidigt som bet365 och Svenska Spel vände upp när ligafotbollen och Europacuperna kom i gång.
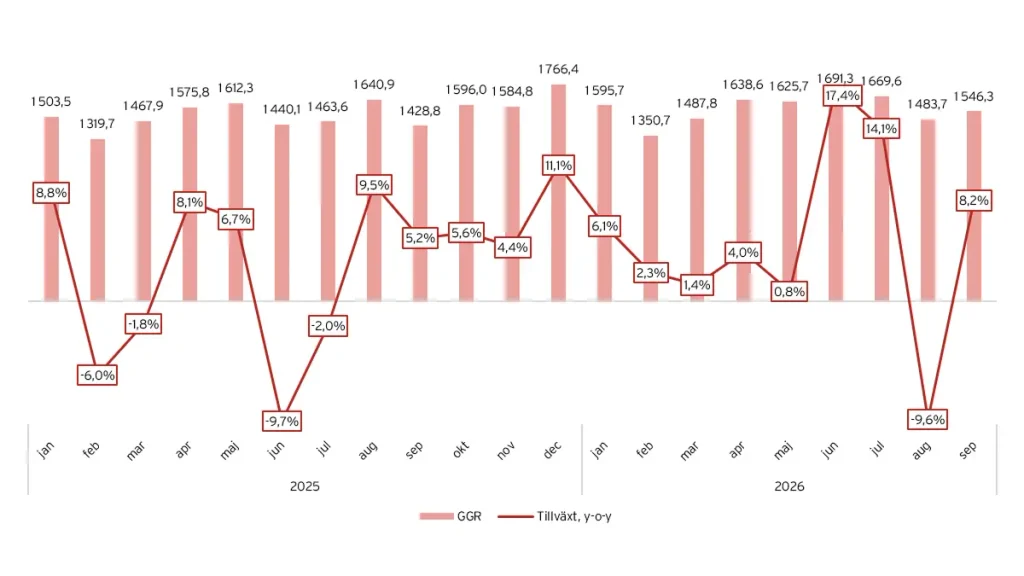
September innebar en vändning efter augusti, som var årets svagaste månad. GGR ökade med 4,2 % jämfört med augusti. Från januari till september uppgår GGR till 14 089,5 miljoner kronor, en ökning med 4,7 % jämfört med samma period 2025.
Enskilda operatörers siffror bör dock tolkas med försiktighet. Enligt uppgifter som Casinofeber har tagit del av kan nylanserade jackpottprodukter påverka den inbetalda spelskatten genom skatteavdrag. Siffrorna speglar därför inte alltid den underliggande spelaktiviteten, och det ska bland annat tydligt ha påverkat LeoVegas och Immense Group. Även tidpunkten för skatteinbetalningar kan göra att enskilda månader avviker.
Fler bolag uppvisade tillväxt i september. I augusti ökade bara fyra bolag jämfört med året innan: Cherry, Immense Group, Nordplay och PAF. I september växte åtta av femton. Cherry ökade mest, med 95,6 %, före Immense Group (+40,9 %), Nordplay (+37,6 %) och bet365 (+36,8 %). Flutter (−55,9 %), Evoke (−23,1 %) och Betsson (−16,3 %) minskade mest. ATG och LCKY Group backade med 6,3 % respektive 6,4 %.
En del av vändningen beror på jämförelsetalen. Augusti 2025 var fjolårets starkaste månad under januari till september, med 1 640,9 miljoner kronor, medan september 2025 låg på 1 428,8 miljoner kronor och var näst svagast. Nedgången i augusti och uppgången i september ska därför läsas tillsammans.
Utvecklingen för den svenska spelmarknaden, september 2026
| sep 2026 | y/y | m/s | YTD 2026 | YTD y/y | YTD m/s | |
| ATG | 415,8 | −6,3 % | 26,9 % | 3 732,3 | −6,3 % | 26,5 % |
| BetMGM/LeoVegas | 196,7 | +24,7 % | 12,7 % | 1 861,9 | +2,4 % | 13,2 % |
| Svenska Spel | 179,3 | −2,2 % | 11,6 % | 1 675,6 | +5,7 % | 11,9 % |
| ComeOn | 159,3 | +10,0 % | 10,3 % | 1 432,8 | +1,9 % | 10,2 % |
| Kindred/FDJ | 102,7 | +24,5 % | 6,6 % | 1 035,7 | +27,0 % | 7,4 % |
| Nordplay | 82,8 | +37,6 % | 5,4 % | 651,0 | +26,6 % | 4,6 % |
| LCKY Group | 78,9 | −6,4 % | 5,1 % | 758,8 | −1,8 % | 5,4 % |
| PAF | 72,1 | +21,1 % | 4,7 % | 641,4 | +12,6 % | 4,6 % |
| Immense Group | 71,1 | +40,9 % | 4,6 % | 529,2 | +6,6 % | 3,8 % |
| Cherry | 63,4 | +95,6 % | 4,1 % | 470,5 | +100,4 % | 3,3 % |
| bet365 | 43,0 | +36,8 % | 2,8 % | 449,4 | +21,4 % | 3,2 % |
| Soft2Bet | 29,1 | −4,1 % | 1,9 % | 281,0 | +33,4 % | 2,0 % |
| Övrigt | 24,8 | −15,8 % | 1,6 % | 262,6 | −15,5 % | 1,9 % |
| Betsson | 11,5 | −16,3 % | 0,7 % | 132,7 | −13,0 % | 0,9 % |
| Evoke | 11,1 | −23,1 % | 0,7 % | 119,9 | +3,4 % | 0,9 % |
| Flutter | 4,6 | −55,9 % | 0,3 % | 54,8 | −43,9 % | 0,4 % |
| Totalt | 1 546,3 | +8,2 % | 14 089,5 | +4,7 % |
Utveckling GGR, 2025-2026
De sporttunga operatörerna klarade septembertestet
I augustianalysen skrev vi att september skulle bli ett bättre test för de sporttunga operatörerna när ligafotbollen, Champions League (inleddes den 8–10 september) och Europa League (den 16–17 september) var i full gång. Siffrorna tyder på att det gick bra för många av operatörerna, men inte för alla.
bet365 visade tydligast att sporten var tillbaka. GGR ökade från 36,6 till 43,0 miljoner kronor, en uppgång med 17,6 % från augusti och den största månadsökningen bland grupperna. Jämfört med föregående år gick bet365 från ett kraftigt minus i augusti till +36,8 % i september, och varumärket klättrade från åttonde till femte plats bland Sveriges största casinon. En tråkigare nyhet för bet365 var dock att bolagen bakom bet365 förlorade ett mål i kammarrätten under oktober. Hillside (Gaming) ENC och Hillside (Sports) ENC fick varning och sanktionsavgifter på sammanlagt 44 miljoner kronor för brott mot omsorgsplikten och reglerna om insättningsgränser.
Svenska Spel ökade med 15,9 % från augusti till 179,3 miljoner kronor. Licensen Svenska Spel Sport & Casino omfattar både sportspel och kasino, så det går inte att avgöra hur stor del av ökningen som kom från fotbollen. Jämfört med september i fjol minskade Svenska Spel fortfarande med 2,2 %.
Svenska Spels egen bild är mer positiv. I delårsrapporten för januari till september ökade nettospelintäkterna för Sport & Casino med 6 % under tredje kvartalet till 516 miljoner kronor. Bolaget skriver att en stark avslutning på fotbolls-VM, aktiviteter och nykundserbjudanden har bidragit till att antalet aktiva kunder har nått rekordnivåer och att tillväxten drivs av Oddset och en stabil utveckling inom casino. Enligt skattedatan minskade licensen i stället med 3 % under kvartalet, vilket visar att den beslutade spelskatten inte alltid följer bolagens egen redovisning.
Vd Anna Johnson beskriver samtidigt en tuff marknad. ”Tillväxten på den svenska spelmarknaden är måttlig samtidigt som konkurrensen om kunderna är hård”, skriver hon i rapporten. Hon framhåller också att förlängningen av partnerskapet med SHL och SDHL till 2031 bidrar till tillväxt, framför allt inom Oddset och Powerplay.
Bilden är mer splittrad i BetMGM/LeoVegas. Gruppen som helhet ökade bara med 2,3 % från augusti, eftersom LeoVegas, gruppens största varumärke, backade med 4,7 % till 106,4 miljoner kronor. BetMGM-licensen ökade däremot från 21,4 till 26,6 miljoner kronor, en uppgång med 24 %, och Expekt ökade med 9,8 % till 41,5 miljoner kronor. BetMGM har sedan juni marknadsfört sig med Peter Forsberg som ambassadör och oddskonceptet ”Foppa Boosts”, som kan ha bidragit när fotbollssäsongen tog fart. Jämfört med förra året växte BetMGM/LeoVegas med 24,7 %.
Kindred/FDJ ökade med 16,6 % från augusti, men uppgången kom främst från casinot. Unibet ökade bara med 3,5 % till 67,1 miljoner kronor och ligger fortfarande långt under VM-nivåerna i juni (112,4) och juli (100,6). Maria Casino ökade däremot från 8,0 till 19,9 miljoner kronor och är därmed tillbaka på samma nivå som i juni och juli. Något som förklarar svängningen har inte kommunicerats, och tidpunkten för skatteinbetalningar kan spela in.
Kindreds ägare, FDJ United, beskriver Skandinavien som en ljuspunkt. I rapporten för årets första nio månader, som publicerades den 21 oktober, ökade onlineverksamhetens GGR med 5,7 % exklusive Nederländerna och Storbritannien, med stöd av en stark utveckling i Frankrike och Skandinavien. Finanschefen Dan Lévy sa under telefonkonferensen samma kväll att Skandinavien växer bra och att koncernen har en tydlig position bland de tre största där. Samtidigt ser FDJ United över vilka marknader onlineverksamheten ska finnas på, med besked senast i början av 2027.
ATG ökade med 7,5 % från augusti men låg på 6,3 % under fjolåret. September var också unik i ett annat avseende. Bolaget erbjöd för första gången sedan omregleringen 2019 ett välkomsterbjudande till nya kunder: 100 kronor i bonus utan omsättningskrav. I ett blogginlägg den 2 september skrev kommersiella chefen Katarina Widman att ATG tidigare har drivit frågan om ett totalförbud mot casinobonusar, men att bolaget nu måste kunna konkurrera om kunderna på de villkor som gäller. Efter testet ska ATG mäta effekten på nykundsrekrytering och intäkter innan bolaget bestämmer sig för nästa steg. Ökningen från augusti kan alltså delvis spegla erbjudandet, men ATG har ännu inte redovisat något utfall.
Cherrys tillväxtmomentum fortsätter
| september 2026, y/y | YTD, y/y | m/m | |
|---|---|---|---|
| Cherry | 95,6% | 100,4% | 2,6% |
| Immense Group | 40,9% | 6,6% | -4,6% |
| Nordplay | 37,6% | 26,6% | 1,2% |
| Bet365 | 36,8% | 21,4% | 17,6% |
| BetMGM/Leo Vegas | 24,7% | 2,4% | 2,3% |
| Kindred/FDJ | 24,5% | 27,0% | 16,6% |
| PAF | 21,1% | 12,6% | 5,7% |
| ComeOn | 10,0% | 1,9% | 3,2% |
| Svenska Spel | -2,2% | 5,7% | 15,9% |
| Soft2Bet | -4,1% | 33,4% | 16,1% |
| ATG | -6,3% | -6,3% | 7,5% |
| LCKY Group | -6,4% | -1,8% | -6,4% |
| Övrigt | -15,8% | -15,5% | -41,6% |
| Betsson | -16,3% | -13,0% | -16,0% |
| Evoke | -23,1% | 3,4% | -11,3% |
| Flutter | -55,9% | -43,9% | -26,8% |
Cherry drar ifrån bland utmanarna
Cherry växte mest av alla i september. GGR ökade med 95,6 % jämfört med september i fjol, till 63,4 miljoner kronor, och marknadsandelen har nästan fördubblats på ett år, från 2,3 % till 4,1 %. Från januari till september har Cherry ökat med 100,4 %, och gruppen är nu den tionde största på den svenska marknaden, före bet365.
Bethard står för den största delen av lyftet. Sedan den 2 juni drivs varumärket under en egen licens, efter att tidigare ha delat licens med Fastbet, Supersnabbt och Turbo Vegas. Den licensen ingick redan i Cherry förra året, så jämförelsen på gruppnivå är i stort sett likvärdig. Tillsammans omsatte de två licenserna 35,2 miljoner kronor i september, mot 10,5 miljoner kronor ett år tidigare. Lyftet tog fart under fotbolls-VM, då Bethard ökade från 31,8 miljoner kronor i juni till 43,5 miljoner kronor i juli.
Efter en nedgång i augusti har nivån hållit i sig. Bethard ökade från 33,0 till 34,7 miljoner kronor, och totalt växte Cherry med 2,6 % från augusti. Det tyder på att gruppen har lyckats behålla en stor del av kunderna från VM-sommaren. Även utan Bethard växer Cherry, och Cherry.com ligger 35 % över september i fjol.
Immense Group och Nordplay växer också snabbt jämfört med förra året, men stod i stort sett stilla från augusti. Immense Group backade med 4,6 % till 71,1 miljoner kronor, men har fortfarande den högsta tillväxten på årsbasis efter Cherry. Nedgången kom främst från Videoslots, som minskade från 27,2 till 23,3 miljoner kronor. Dbet fortsatte däremot att växa och ökade med 22 %, efter en ökning med 64 % i augusti. Nordplay ökade med 1,2 % i augusti, främst tack vare POP Casino, som ökade från 13,9 till 16,8 miljoner kronor. På årsbasis växte gruppen med 37,6 %.
ComeOn växte med 10,0 % jämfört med föregående år och med 3,2 % från augusti. ComeOn.com ökade från 25,2 till 28,1 miljoner kronor, medan Hajper backade med 8,3 % och föll från femte till sjunde plats bland de största varumärkena i Sverige. PAF ökade med 5,7 % från augusti, där Paf.se ökade från 31,0 till 34,8 miljoner kronor. PAF lanserade dessutom Körba Casino den 22 september, så varumärket påverkade bara den sista veckan av månaden.
LCKY Group backade med 6,4 % både från augusti och jämfört med föregående år. Nedgången kom främst från Happy Casino, som minskade från 23,1 till 19,0 miljoner kronor. Gruppen har också fått en ny licens för One Casino, som ännu inte har lanserats. Övrigt sjönk från 42,5 till 24,8 miljoner kronor, men det beror snarare på vilka licenser som ingår i posten än på en verklig minskning.
Betssons svenska varumärke minskade från 6,7 till 4,4 miljoner kronor. Under hösten byter Betsson licens i Sverige. Verksamheten flyttas från Betsson Nordic till Spin Nordic, och de befintliga kontona stängdes den 30 september, vilket vi har skrivit om här. Affiliatetrafiken är pausad fram till den 1 december, så Betssons siffror för oktober och november kan bli svåra att jämföra. I rapporten för tredje kvartalet bekräftar Betsson att intäkterna i Sverige minskade både inom sportspel och casino. Norden som helhet backade med 10 %, samtidigt som koncernen redovisade rekordintäkter, främst tack vare Latinamerika.
Svenska Spel ensam trea när koncentrationen ökar
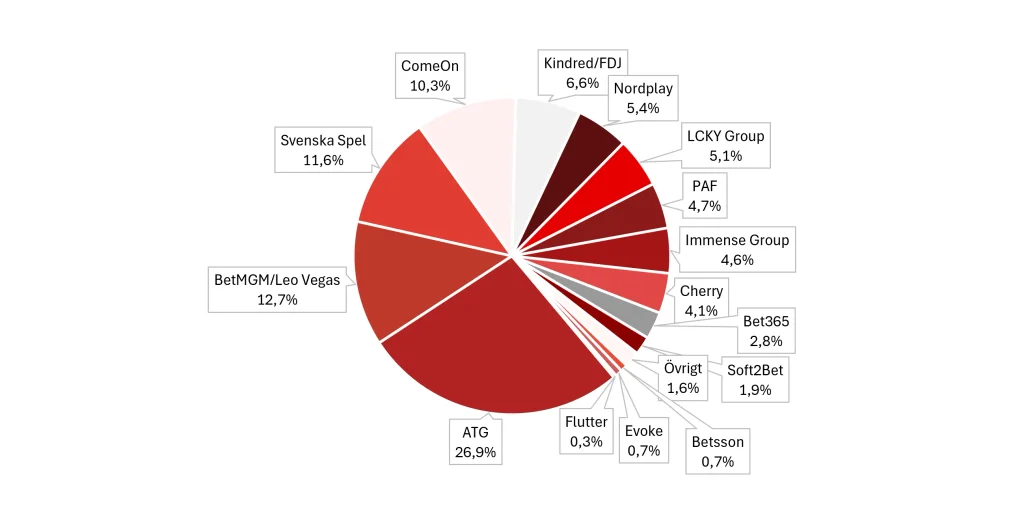
Svenska Spel ökade sin marknadsandel från 10,4 % i augusti till 11,6 % i september och gick därmed om ComeOn (10,3 %). I augusti hade bolagen lika stora andelar. Nu är Svenska Spel ensam trea. ATG ökade sin andel från 26,1 % till 26,9 %, men ligger klart under nivån för ett år sedan, då andelen var 31,1 %. Kindred/FDJ (från 5,9 % till 6,6 %) och bet365 (från 2,5 % till 2,8 %) ökade också sina andelar.
LCKY Group (från 5,7 % till 5,1 %), Immense Group (från 5,0 % till 4,6 %) och BetMGM/LeoVegas (från 13,0 % till 12,7 %) minskade sina andelar mest. Nordplay (5,4 %), PAF (4,7 %) och Cherry (4,1 %) låg i stort sett kvar på augustinivån. Cherry har dock nästan fördubblat sin andel på ett år, från 2,3 % i september 2025.
De fem största bolagen står nu för 68,1 % av marknaden, mot 65,8 % i augusti. De tio största har tillsammans 92,0 %, mot 90,8 %. Koncentrationen har alltså ökat, men en del av förändringen beror på att posten Övrigt minskade kraftigt från augusti.
Marknadsandelar i Sverige, september 2026
ATG och Svenska Spel behåller topplaceringarna
Räknat per licensinnehavare är ATG fortfarande Sveriges största varumärke, med 415,8 miljoner kronor, före Svenska Spel med 179,3 miljoner kronor. LeoVegas är störst bland de privata varumärkena, med 106,4 miljoner kronor, men backade för andra månaden i rad. Unibet ligger kvar på fjärde plats.
Den största förändringen i topp tio är bet365, som klättrade från åttonde till femte plats. Expekt behöll sjätte platsen, medan Hajper föll från femte till sjunde plats. Lucky Casino halkade ned en plats, till åttonde, och Paf.se gick om Bethard och tog nionde platsen. Bethard, som var åttonde största varumärket i juli, ligger därmed tionde. Strax utanför listan finns Snabbare (30,7 miljoner kronor), ComeOn.com (28,1), Lyllo Casino (27,2), BetMGM (26,6) och Klirr (26,1).
Sveriges tio största varumärken i september 2026
| Varumärke | GGR, sep-26 | m/m | y/y | Plats aug-26 | |
|---|---|---|---|---|---|
| 1 | ATG Casino, ATG Sport | 415,8 | +7,5 % | −6,3 % | 1 |
| 2 | Svenska Spel & Momang | 179,3 | +15,9 % | −2,2 % | 2 |
| 3 | Leo Vegas | 106,4 | −4,7 % | +36,5 % | 3 |
| 4 | Unibet | 67,1 | +3,5 % | – | 4 |
| 5 | Bet365 | 43,0 | +17,6 % | +36,8 % | 8 |
| 6 | Expekt | 41,5 | +9,8 % | −0,9 % | 6 |
| 7 | Hajper | 39,4 | −8,3 % | +5,8 % | 5 |
| 8 | Lucky Casino | 36,7 | −2,8 % | −17,9 % | 7 |
| 9 | Paf.se | 34,8 | +12,0 % | +12,6 % | 10 |
| 10 | Bethard | 34,7 | +5,2 % | – | 9 |
Oktober visar om utmanarna håller farten
September visade att sportspelet fortfarande kan driva marknaden. bet365, Svenska Spel, Expekt och Bethard ökade när ligafotbollen och Europacuperna var i gång, och åtta av femton grupper växte jämfört med föregående år. Samtidigt bidrog ett lägre jämförelsetal från september 2025, och de största sportvarumärkena ligger fortfarande under nivåerna från VM-sommaren.
För utmanarna blir hösten mer krävande. Cherry har visat att kunderna från VM-sommaren går att behålla, medan Immense Group backade något från augusti, främst på grund av Videoslots, och Nordplay stod i stort sett still. I oktober spelas andra omgången i Champions League den 13–14 oktober och i Europa League den 15 oktober. Oktobersiffrorna visar om de sporttunga bolagen fortsätter att ta tillbaka mark eller om casinofokuserade utmanare som Immense och Nordplay får ny fart.
Flera frågor kan också påverka marknadsbilden under hösten. ATG ska utvärdera sin välkomstbonus, Betssons svenska kunder flyttas till en ny licens och FDJ United ser över vilka marknader onlineverksamheten ska finnas på. Stake verkar dessutom förbereda en svensk lansering med casino och sportbok, även om det inte har bekräftats att bolaget har ansökt om svensk licens.
Jämförelsetalen blir samtidigt tuffare under resten av året. Oktober och november 2025 låg på cirka 1 600 miljoner kronor vardera, och december var med 1 766,4 miljoner kronor fjolårets starkaste månad. För att marknaden ska fortsätta växa på årsbasis krävs alltså en tydlig ökning från septembernivån.
Siffrorna i analysen bygger på Skatteverkets beslutade spelskatt per licensinnehavare, omräknad till GGR. De ska tolkas med viss försiktighet och kan inte jämföras direkt med bolagens redovisade intäkter.
Mer från samma kategori
Efter Brasiliens spelförbud: Senator vill stoppa onlinespel i Buenos Aires
Brasiliens spelförbud möts av 97 ändringsförslag
Super Group, Entain och Stake bland elva vinnare i Nya Zeelands licensauktion
ECIPE vill ha EU-avgift på onlinespel och tonar ner risken för svartmarknaden
Softswiss: Onlinespel väntas nå 307 miljarder euro 2026
GCI: Olicensierat spel tar 72 % av EU-marknaden
GGR-siffror augusti: VM-effekten försvann – Cherry och Immense Group gick mot strömmen